
SIA ชี้ห่วงโซ่อุปทานชิปสหรัฐฯ กว่าสามในสี่ของหมวดวัสดุและเครื่องมือพึ่งวัตถุดิบเสี่ยงสูง
SIA เผยรายงาน 9 ต.ค. 2026 ว่าห่วงโซ่อุปทานชิปสหรัฐฯ ใช้วัสดุและเครื่องมือราว 2.7 หมื่นล้านดอลลาร์ต่อปี กว่าสามในสี่ของหมวดหลักพึ่งวัตถุดิบต้นน้ำที่เสี่ยงสูง
โดย กองบรรณาธิการ THAI DATA อ่าน 7 นาที
สรุปประเด็นสำคัญ
- Semiconductor Industry Association (SIA) เผยแพร่รายงาน Understanding Dependencies in the U.S. Semiconductor Supply Chain เมื่อ 9 ตุลาคม 2026 โดยวิเคราะห์ร่วมกับ McKinsey & Company
- ผู้ผลิตชิปในสหรัฐฯ ใช้อุปกรณ์และวัสดุราว 27 พันล้านดอลลาร์สหรัฐต่อปี ซื้อจากบริษัทสัญชาติสหรัฐฯ ยุโรป และญี่ปุ่น 95% แต่เมื่อนับตามแหล่งผลิตจริงเหลือ 68% อีก 32% ผลิตในจีน อิสราเอล เอเชียตะวันออกเฉียงใต้ เกาหลีใต้ และไต้หวัน
- ในรายการวัสดุและเครื่องมือชั้นแรก (Tier 1) ราว 11% ของหมวดที่วิเคราะห์จัดเป็นความเสี่ยงสูง และ 38% เสี่ยงปานกลาง เมื่อนับวัตถุดิบชั้นลึกด้วย กว่าสามในสี่ของหมวด Tier 1 พึ่งวัตถุดิบเสี่ยงสูงอย่างน้อยหนึ่งรายการ
- รายการเสี่ยงสูงรวมถึงก๊าซซีนอนและคริปทอน เครื่องมือแพ็กเกจจิงขั้นสูงที่ผลิตในสิงคโปร์ มาเลเซีย และเกาหลีใต้ และซับสเตรต ABF ที่ญี่ปุ่นผลิตราว 75% ส่วนวัตถุดิบต้นน้ำอย่างธาตุหายาก แกลเลียม เจอร์เมเนียม และกราไฟต์ ผลิตในจีนหรือประเทศเสี่ยงสูงอื่นเป็นส่วนใหญ่
- SIA เสนอ 4 แนวทางเสริมห่วงโซ่อุปทานชิป: ขยายการผลิตในประเทศและสต็อกสำรอง สร้างห่วงโซ่อุปทานกับประเทศพันธมิตร ลดการพึ่งพาแร่หายากจากแหล่งที่ไม่น่าไว้ใจ และลงทุนวิจัยวัสดุกับการรีไซเคิล
Semiconductor Industry Association (SIA) สมาคมอุตสาหกรรมเซมิคอนดักเตอร์ของสหรัฐฯ เผยแพร่รายงานเมื่อ 9 ตุลาคม 2026 ว่าห่วงโซ่อุปทานชิปของสหรัฐฯ ใช้อุปกรณ์และวัสดุราว 27 พันล้านดอลลาร์ต่อปี และกว่าสามในสี่ของหมวดวัสดุและเครื่องมือหลักพึ่งวัตถุดิบต้นน้ำที่เสี่ยงต่อการหยุดชะงักอย่างน้อยหนึ่งรายการ
รายงาน Understanding Dependencies in the U.S. Semiconductor Supply Chain วิเคราะห์ร่วมกับ McKinsey & Company และชี้ว่าความเสี่ยงของห่วงโซ่อุปทานชิปจำนวนมากซ่อนอยู่ลึกกว่าระดับที่ผู้ผลิตชิปซื้อของโดยตรง SIA จึงเสนอให้รัฐและเอกชนสหรัฐฯ ร่วมกันผลิตในประเทศ สำรองสต็อก และลงทุนกับประเทศพันธมิตร
SIA วัดความเสี่ยงของห่วงโซ่อุปทานชิปอย่างไร
SIA ทำงานร่วมกับฝ่ายจัดซื้อและซัพพลายเชนของบริษัทในห่วงโซ่อุปทานชิป ตั้งแต่ผู้ผลิตชิป ผู้ออกแบบชิป บริษัทแพ็กเกจจิง ผู้ผลิตเครื่องจักร และผู้ผลิตวัสดุ แล้วแบ่งการวิเคราะห์เป็นสองชั้น
- ชั้นแรก (Tier 1) วัสดุและเครื่องมือที่ผู้ผลิตชิปซื้อโดยตรง เช่น เวเฟอร์เปล่า ก๊าซพิเศษ สารเคมีโฟโตรีซิสต์ และเครื่องลิโทกราฟี รายงานคัดมา 200 รายการ
- ชั้นลึก (Tier-n) วัตถุดิบ วัสดุวิศวกรรม และชิ้นส่วนย่อยที่ผู้ขายชั้นแรกใช้อีกที เช่น ธาตุหายาก เรซิน และชิ้นส่วนเลนส์ รายงานวิเคราะห์เกือบ 100 หมวด
แต่ละรายการได้คะแนนจาก 5 ปัจจัย คือ การกระจุกตัวของผู้ขาย โครงสร้างผู้ถือหุ้น การพึ่งผู้ขายชั้นลึก การกระจุกตัวของประเทศผู้ผลิต และการผลิตในประเทศเสี่ยงสูง โดยนับตามสถานที่ผลิตจริง ไม่ใช่สัญชาติบริษัท ประเทศเสี่ยงสูงตามนิยามของรายงานมี 32 ประเทศ มาจากรายชื่อตามกฎหมายสหรัฐฯ (10 U.S.C. § 4872(d)) รวมกับประเทศที่ได้คะแนนดัชนีการรับรู้การทุจริตปี 2025 ของ Transparency International ไม่เกิน 23 เช่น จีน รัสเซีย อิหร่าน และมีเพื่อนบ้านของไทยอย่างเมียนมาและกัมพูชาด้วย
ห่วงโซ่อุปทานชิปสหรัฐฯ เมื่อดูตามแหล่งผลิตจริง
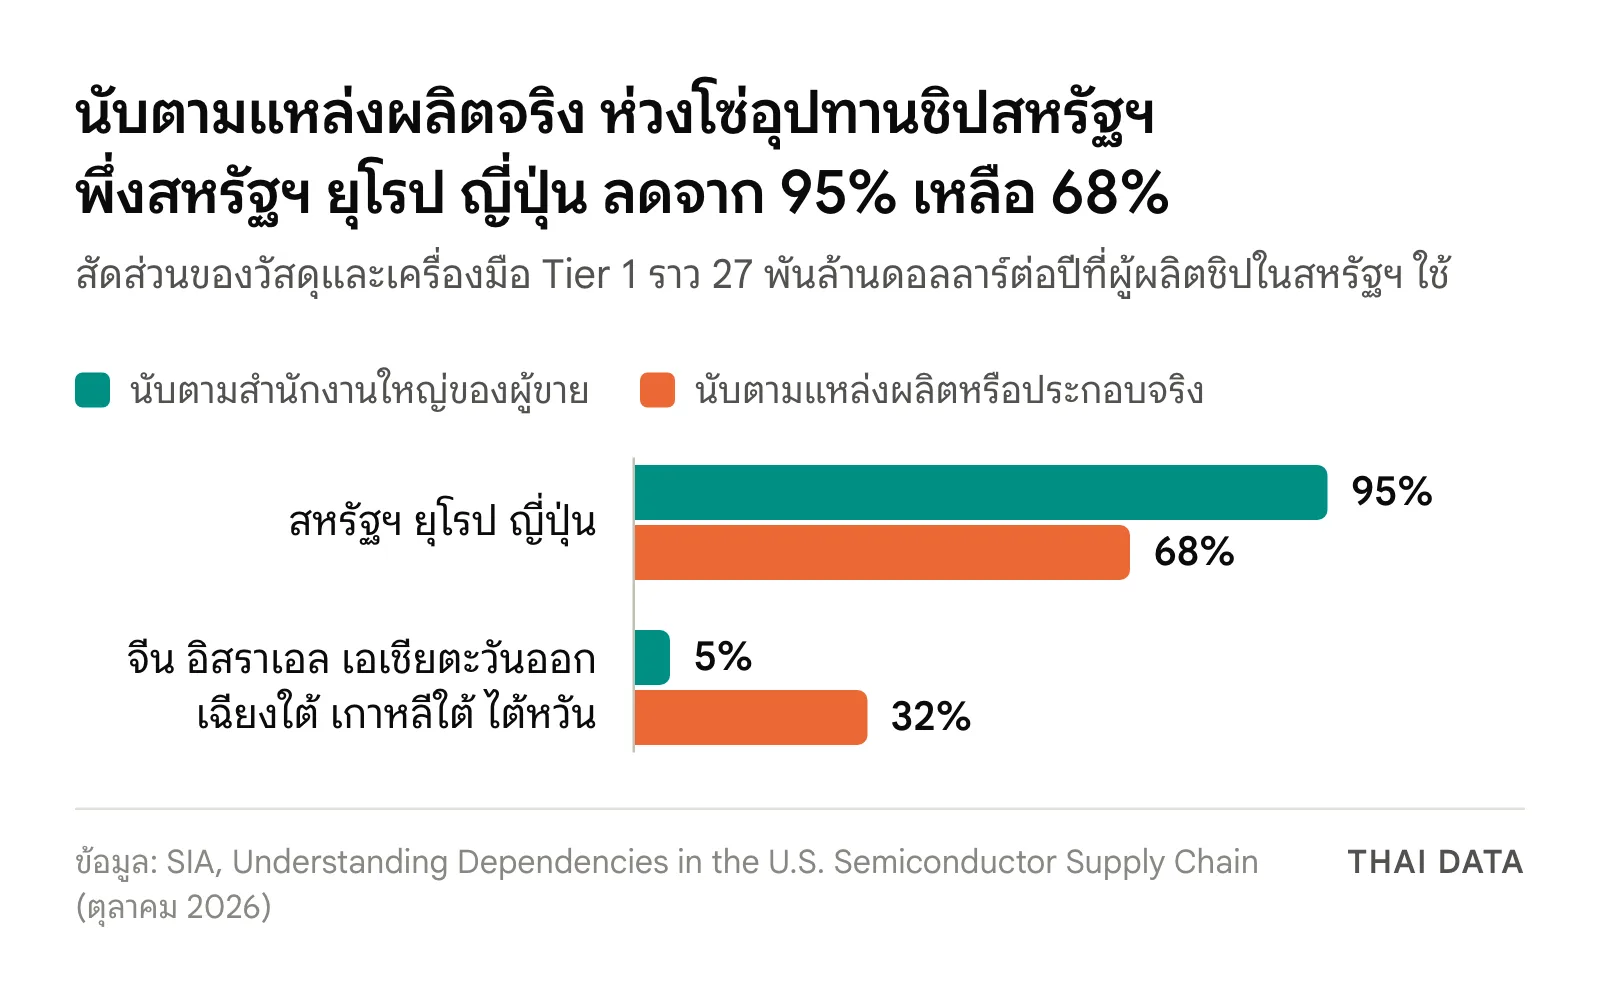
เมื่อนับตามสำนักงานใหญ่ของผู้ขาย ห่วงโซ่อุปทานชิปของสหรัฐฯ ดูเหมือนพึ่งบริษัทจากสหรัฐฯ ยุโรป และญี่ปุ่นเกือบทั้งหมด แต่ภาพเปลี่ยนไปเมื่อดูว่าของชิ้นนั้นผลิตหรือประกอบที่ไหน
| วิธีนับ | สหรัฐฯ ยุโรป ญี่ปุ่น | จีน อิสราเอล เอเชียตะวันออกเฉียงใต้ เกาหลีใต้ ไต้หวัน |
|---|---|---|
| ตามสำนักงานใหญ่ของผู้ขาย | 95% | 5% |
| ตามแหล่งผลิตหรือประกอบจริง | 68% | 32% |
SIA ยกตัวอย่างว่าผู้ผลิตเครื่องจักรสัญชาติสหรัฐฯ ประกอบเครื่องเคลือบฟิล์มแบบ PVD ในสิงคโปร์ และประกอบเครื่องกัด (etch) ในสหราชอาณาจักร ผู้ผลิตวัสดุสัญชาติสหรัฐฯ ผลิตโฟโตรีซิสต์และก๊าซบริสุทธิ์สูงที่โรงงานในญี่ปุ่น ไต้หวัน และเกาหลีใต้
วัสดุในห่วงโซ่อุปทานชิปที่ SIA จัดว่าเสี่ยงสูง
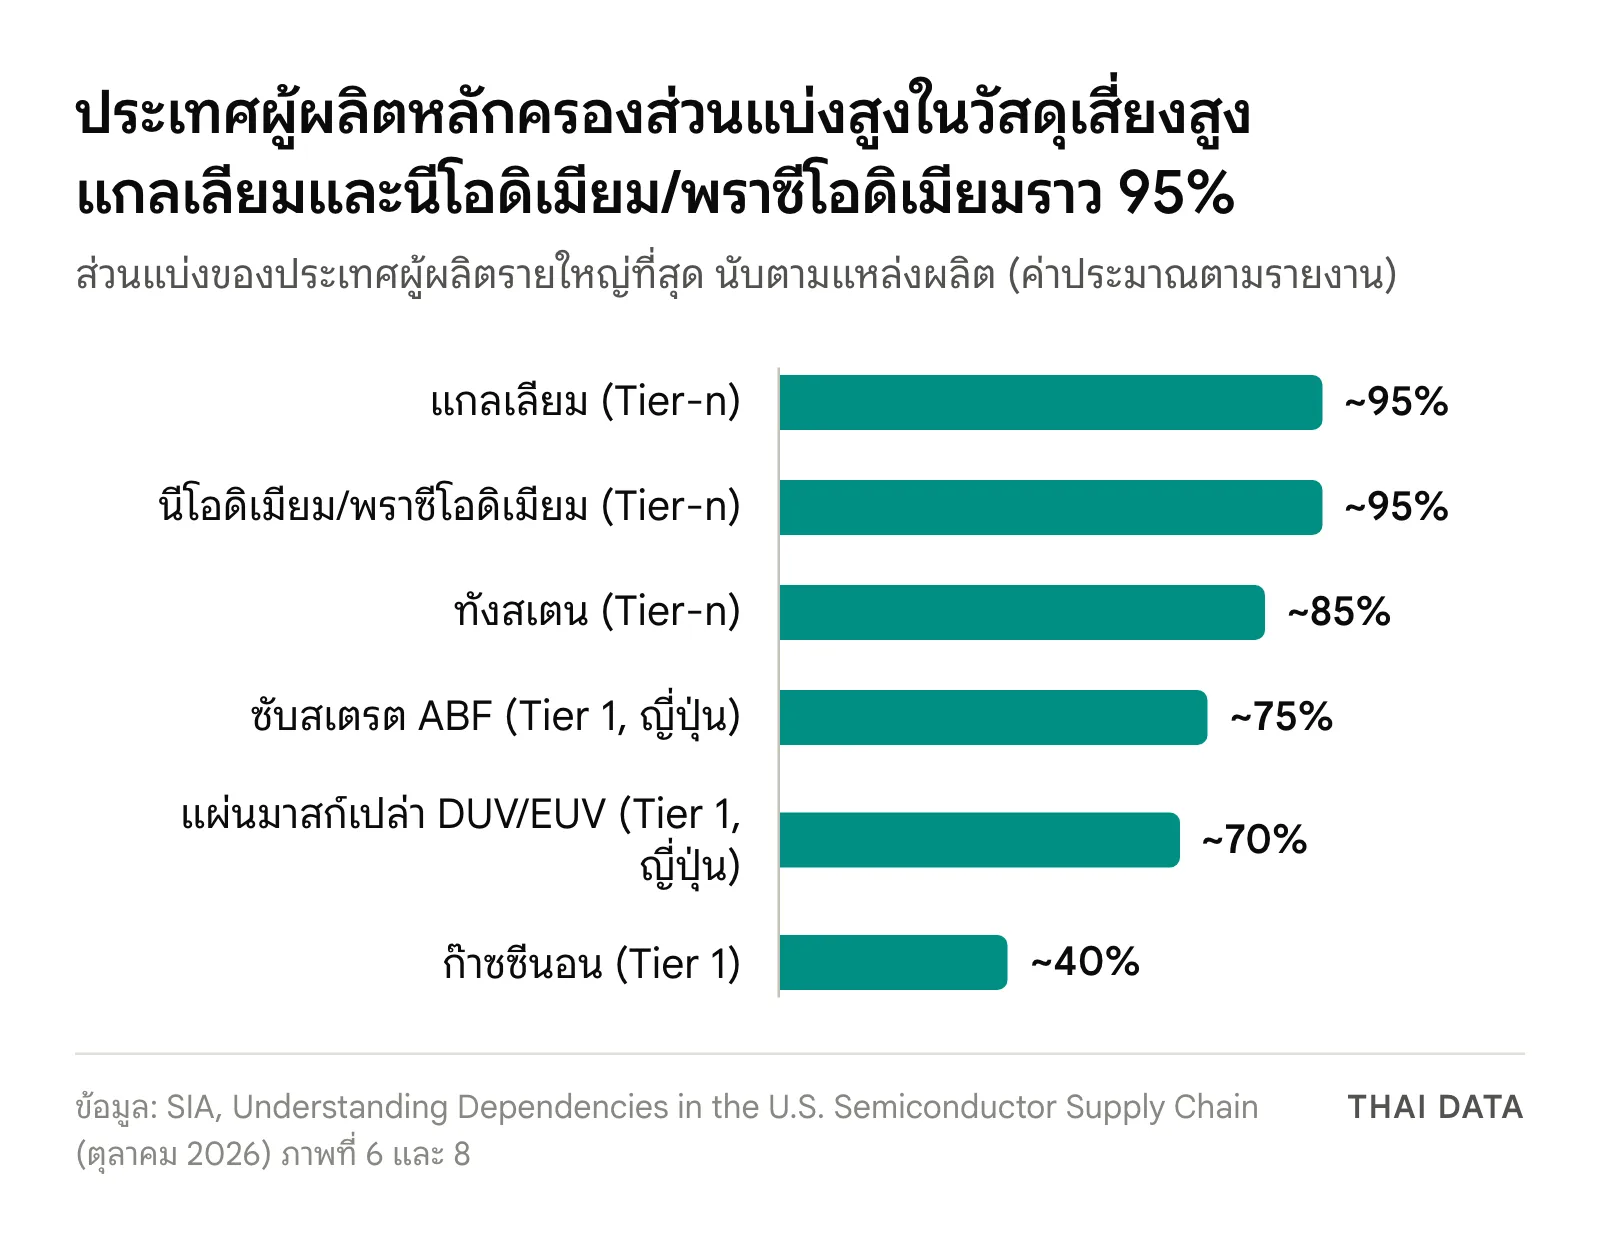
ในรายการชั้นแรก SIA จัดราว 11% ของหมวดที่วิเคราะห์เป็นความเสี่ยงสูงและ 38% เป็นความเสี่ยงปานกลาง บางรายการผลิตในไม่กี่ประเทศ บางรายการมีผู้ขายที่ผ่านการรับรองน้อยมาก ตัวอย่างจากรายงานมีดังนี้ (สัดส่วนคือส่วนแบ่งของประเทศผู้ผลิตรายใหญ่ที่สุด นับตามแหล่งผลิต)
| รายการ | ใช้ทำอะไร | ส่วนแบ่งของประเทศผู้ผลิตหลัก |
|---|---|---|
| ซับสเตรต ABF (Tier 1) | แผ่นรองชิปความหนาแน่นสูงในแพ็กเกจของชิปเร่ง AI | ญี่ปุ่น ราว 75% |
| แผ่นมาสก์เปล่า DUV/EUV (Tier 1) | วัสดุตั้งต้นของมาสก์ลิโทกราฟี | ญี่ปุ่น ราว 70% |
| ก๊าซซีนอน (Tier 1) | งานลิโทกราฟี กัด และฝังไอออนบางขั้นตอน | ราว 40% |
| แกลเลียม (Tier-n) | วัตถุดิบชิปสารประกอบ ชิปพลังงาน และชิป RF | ราว 95% |
| นีโอดิเมียม/พราซีโอดิเมียม (Tier-n) | แม่เหล็กถาวรในหุ่นยนต์ มอเตอร์ และปั๊มของเครื่องจักร | ราว 95% |
| ทังสเตน (Tier-n) | ทำสารตั้งต้น WF6 สำหรับเคลือบฟิล์มทังสเตน | ราว 85% |
SIA ระบุว่าวัตถุดิบชั้นลึกที่เสี่ยงที่สุด ได้แก่ ธาตุหายากหลายชนิด แกลเลียม เจอร์เมเนียม กราไฟต์ และสารตั้งต้นทางเคมี ผลิตในจีนหรือประเทศเสี่ยงสูงอื่นอย่างรัสเซียเป็นส่วนใหญ่ ส่วนฟลูออร์สปาร์ซึ่งเป็นต้นทางของก๊าซฟลูออรีนที่ใช้กัดและทำความสะอาดในโรงงานชิป มาจากเหมืองในจีนมากกว่า 60%
ความเสี่ยงที่ซ่อนอยู่ชั้นลึกของห่วงโซ่อุปทานชิป
ข้อค้นพบที่ SIA เน้นคือ ในการประเมินรอบแรกมีวัสดุและเครื่องมือชั้นแรกเพียง 21 รายการที่ได้คะแนนเสี่ยงสูง แต่เมื่อนับวัตถุดิบชั้นลึกด้วย กว่าสามในสี่ของหมวดชั้นแรกพึ่งวัตถุดิบเสี่ยงสูงอย่างน้อยหนึ่งรายการ และกว่าครึ่งพึ่งตั้งแต่สองรายการขึ้นไป เช่น เครื่อง CVD เครื่อง sputtering และเครื่องฝังไอออน ต้องใช้ปั๊มสุญญากาศ หุ่นยนต์ และวาล์วที่สั่งทำเฉพาะและมักมีผู้ขายรายเดียว
รายงานระบุว่าจีนจำกัดการส่งออกแกลเลียม เจอร์เมเนียม และกราไฟต์ตั้งแต่ปี 2023 ก่อนยกระดับเป็นการห้ามส่งออกในปีถัดมา คุมธาตุหายากกลุ่มกลางและหนัก 7 ชนิดในเมษายน 2025 และขยายมาตรการในตุลาคม 2025 SIA อ้างข้อมูลศุลกากรจีนที่ Reuters รายงานว่า ณ มิถุนายน 2026 การส่งออกแกลเลียม ดิสโพรเซียม เทอร์เบียม และอิตเทรียมจากจีนไปญี่ปุ่นยังเป็นศูนย์หรือแทบไม่มี ซึ่งกระทบต่อเนื่องถึงสหรัฐฯ เพราะผู้ขายญี่ปุ่นป้อนวัสดุและเครื่องมือให้โรงงานชิปสหรัฐฯ จำนวนมาก
SIA เสนอทางแก้ห่วงโซ่อุปทานชิปอย่างไร
SIA ยอมรับว่าการย้ายการผลิตทั้งหมดกลับสหรัฐฯ ไม่คุ้มและทำไม่ได้จริง จึงเสนอ 4 แนวทาง
- ขยายการผลิตในประเทศและสต็อกสำรอง เฉพาะรายการที่ทำได้ เช่น ซับสเตรต ABF โฟโตรีซิสต์ และเป้า sputtering กำลังผลิตใหม่อาจใช้เวลาเกินสิบปี และการรับรองผู้ขายรายใหม่ใช้อีก 3–4 ปี ผู้ผลิตชิปบางรายถือสต็อกบางรายการได้นานถึง 12 เดือน แต่บางวัสดุเก็บนานไม่ได้ เช่น สแกนเดียมที่มีอายุเก็บเพียง 9–15 เดือน
- สร้างห่วงโซ่อุปทานชิปร่วมกับพันธมิตร รายงานระบุญี่ปุ่น ไต้หวัน มาเลเซีย สิงคโปร์ เกาหลีใต้ และประเทศยุโรปบางประเทศเป็นผู้ผลิตวัสดุวิศวกรรมและชิ้นส่วนเครื่องจักรสำคัญ และเสนอให้ร่วมมือกับเวียดนามและอินโดนีเซียพัฒนาโรงถลุงและแปรรูปแร่
- ลดการพึ่งพาแร่หายากจากแหล่งที่ไม่น่าไว้ใจ เปิดเหมืองและโรงแปรรูปใหม่ในสหรัฐฯ และประเทศพันธมิตร พร้อมสัญญาซื้อระยะยาว
- ลงทุนวิจัยวัสดุและการรีไซเคิล เช่น เทคโนโลยีรีไซเคิลเวเฟอร์ซิลิคอนคาร์ไบด์ที่รายงานอ้างว่าลดการใช้ซับสเตรตต่ออุปกรณ์ได้สูงสุด 10 เท่า
บล็อกของ SIA ที่ออกพร้อมรายงานเสนอเพิ่มให้ผ่อนภาษีวัตถุดิบนำเข้า และให้สหรัฐฯ ขยายโมเดล Luzon Economic Corridor ในฟิลิปปินส์ไปยังประเทศอื่น
ทำไมเรื่องนี้สำคัญ
รายงานระบุว่าอุตสาหกรรมชิปโลกกำลังมุ่งสู่ยอดขายเกิน 1.5 ล้านล้านดอลลาร์ในปี 2026 และสหรัฐฯ กำลังสร้างโรงงานใหม่หลายแห่ง SIA เตือนว่าจุดอ่อนต้นน้ำของห่วงโซ่อุปทานชิปอาจทำให้โครงการเหล่านี้ล่าช้า ขณะที่ความต้องการวัสดุจะเพิ่มขึ้นมากเมื่อโรงงานใหม่เดินเครื่อง นโยบายที่ตามมา ทั้งการให้ทุน การผ่อนภาษี และการเลือกประเทศพันธมิตร จะกำหนดว่าการลงทุนในห่วงโซ่อุปทานชิปจะไหลไปที่ใด
ผลต่อองค์กรไทย
- ผู้ผลิตไทยในห่วงโซ่อุปทานชิปควรเตรียมข้อมูลชั้นลึก SIA ประเมินความเสี่ยงตามแหล่งผลิตจริงและวัตถุดิบชั้นลึก ผู้ผลิตชิ้นส่วน แพ็กเกจจิง และงานทดสอบในไทยควรรวบรวมว่าวัตถุดิบแต่ละรายการมาจากที่ใด เพื่อตอบลูกค้าที่จะถามเรื่องนี้มากขึ้น
- ระวังแหล่งผลิตในประเทศที่ถูกจัดว่าเสี่ยงสูง นิยามของรายงานรวมเมียนมาและกัมพูชาไว้ด้วย บริษัทไทยที่มีฐานผลิตหรือซื้อวัตถุดิบจากสองประเทศนี้เพื่อป้อนห่วงโซ่อุปทานชิปควรประเมินว่าจะกระทบการเป็นผู้ขายให้ลูกค้าสหรัฐฯ หรือไม่
- ไทยยังไม่อยู่ในรายชื่อพันธมิตรที่รายงานเอ่ยถึง เนื้อความของรายงานระบุมาเลเซียและสิงคโปร์ แต่ไม่ได้เอ่ยถึงไทย ขณะที่ไทยเพิ่งมีการลงทุนขั้นปลายรายใหญ่อย่างโรงงาน Infineon ที่สมุทรปราการ หน่วยงานส่งเสริมการลงทุนและผู้ประกอบการควรติดตามว่านโยบายห่วงโซ่อุปทานชิปของสหรัฐฯ จะให้สิทธิประโยชน์กับประเทศใด
- ฝ่ายจัดซื้อไอทีควรเผื่อระยะส่งมอบ ถ้าก๊าซพิเศษ แร่หายาก หรือเครื่องมือแพ็กเกจจิงในห่วงโซ่อุปทานชิปขาดแคลน ผลอาจส่งต่อถึงเวลาส่งมอบและราคาเซิร์ฟเวอร์ สตอเรจ และอุปกรณ์เครือข่าย องค์กรที่วางแผนซื้อฮาร์ดแวร์ปี 2027 ควรขอระยะยืนราคาและระยะส่งมอบที่ชัดเจน ติดตามข่าวชิปและเซมิคอนดักเตอร์อื่น ๆ ได้ที่หมวดฮาร์ดแวร์
คำถามที่พบบ่อย
รายงานห่วงโซ่อุปทานชิปของ SIA ปี 2026 พบอะไร?
รายงานที่ SIA เผยแพร่เมื่อ 9 ตุลาคม 2026 พบว่าห่วงโซ่อุปทานชิปของสหรัฐฯ ใช้อุปกรณ์และวัสดุราว 27 พันล้านดอลลาร์ต่อปี แม้ 95% ซื้อจากบริษัทสหรัฐฯ ยุโรป และญี่ปุ่น แต่กว่าสามในสี่ของหมวดวัสดุและเครื่องมือหลักพึ่งวัตถุดิบต้นน้ำที่เสี่ยงสูงอย่างน้อยหนึ่งรายการ
ทำไมนับตามสำนักงานใหญ่กับนับตามแหล่งผลิตจึงได้ตัวเลขต่างกัน?
ผู้ขายในห่วงโซ่อุปทานชิปหลายรายมีโรงงานนอกประเทศของตัวเอง SIA ยกตัวอย่างว่าผู้ผลิตเครื่องจักรสัญชาติสหรัฐฯ ประกอบเครื่อง PVD ในสิงคโปร์ และผลิตโฟโตรีซิสต์กับก๊าซบริสุทธิ์สูงในญี่ปุ่น ไต้หวัน และเกาหลีใต้ สัดส่วนที่มาจากสหรัฐฯ ยุโรป และญี่ปุ่นจึงลดจาก 95% เหลือ 68% เมื่อนับตามแหล่งผลิตจริง
วัตถุดิบใดในห่วงโซ่อุปทานชิปที่เสี่ยงที่สุด?
SIA จัดธาตุหายากหลายชนิด เช่น นีโอดิเมียม ดิสโพรเซียม เทอร์เบียม และสแกนเดียม รวมถึงแกลเลียม เจอร์เมเนียม กราไฟต์ และสารตั้งต้นทางเคมี เป็นวัตถุดิบต้นน้ำที่เสี่ยงสูงที่สุด เพราะผลิตในจีนหรือประเทศเสี่ยงสูงอื่นอย่างรัสเซียเป็นส่วนใหญ่ และจีนออกมาตรการคุมการส่งออกแร่หลายชนิดตั้งแต่ปี 2023
รายงาน SIA เกี่ยวกับองค์กรไทยอย่างไร?
เนื้อความของรายงานไม่ได้เอ่ยถึงไทยโดยตรง แต่ระบุว่ามาเลเซียและสิงคโปร์เป็นแหล่งผลิตชิ้นส่วนและเครื่องมือสำคัญ และเสนอให้สหรัฐฯ ลงทุนกับประเทศพันธมิตร ผู้ผลิตไทยในห่วงโซ่อุปทานชิปจึงควรเตรียมข้อมูลแหล่งผลิตและวัตถุดิบชั้นลึกให้ลูกค้าตรวจสอบได้ ส่วนฝ่ายจัดซื้อไอทีควรเผื่อระยะส่งมอบฮาร์ดแวร์
แหล่งอ้างอิง
- Understanding Dependencies in the U.S. Semiconductor Supply Chain — Semiconductor Industry Association
- Understanding Dependencies in the U.S. Semiconductor Supply Chain (full report, October 2026) — Semiconductor Industry Association
- SIA Report Highlights Strategies for Strengthening Supply Chains Supporting the U.S. Chip Ecosystem — Semiconductor Industry Association
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- McKinsey2
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ