
Azure FY27 Q1 โต 48% Microsoft Cloud แตะ 63,900 ล้านดอลลาร์ แต่ความต้องการยังเกินอุปทาน
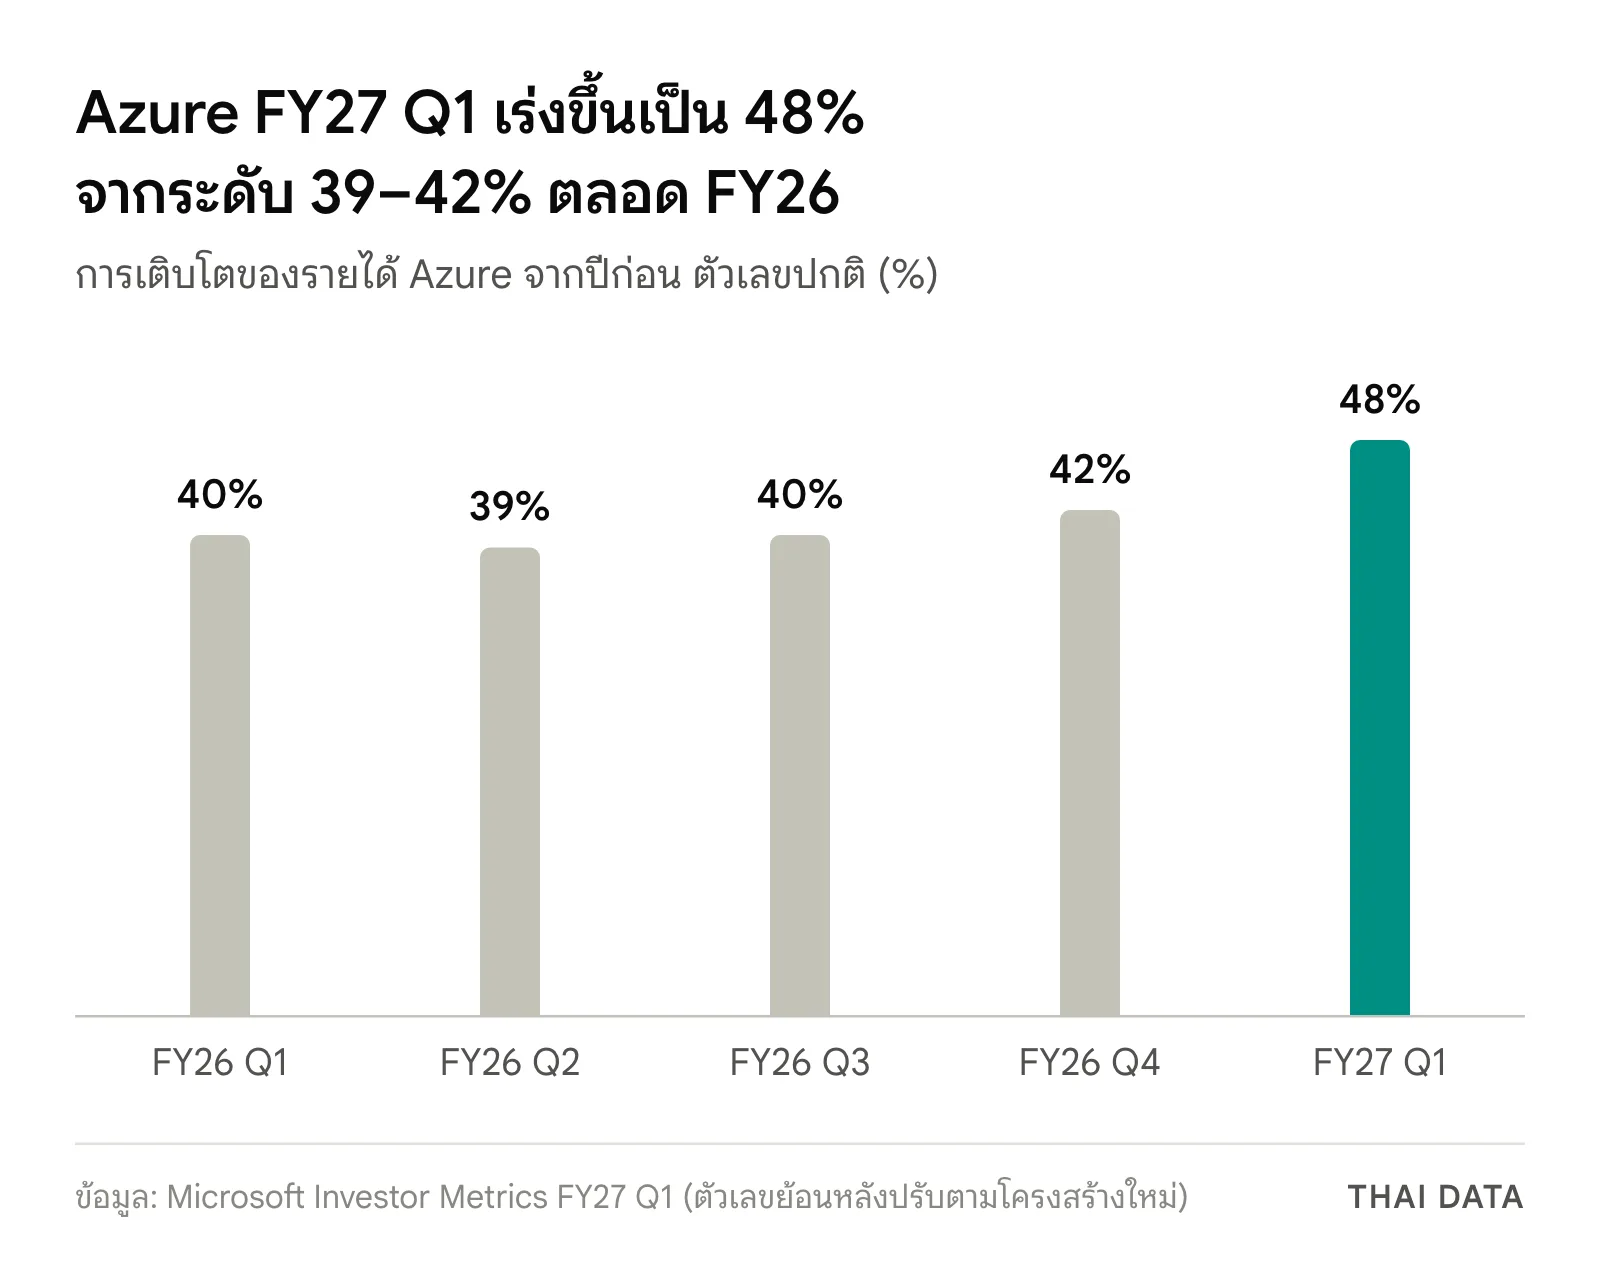
Azure FY27 Q1 รายได้ 33,165 ล้านดอลลาร์ โต 48% ทั้งตัวเลขปกติและค่าเงินคงที่ Microsoft Cloud โต 30% capex 45,200 ล้านดอลลาร์ ความต้องการยังเกินอุปทาน
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที
สรุปประเด็นสำคัญ
- Azure FY27 Q1 (ไตรมาสสิ้นสุด 30 กันยายน 2026) มีรายได้ 33,165 ล้านดอลลาร์ เพิ่ม 48% จากปีก่อน ทั้งตัวเลขปกติและแบบค่าเงินคงที่ และ Microsoft คาดว่าไตรมาสถัดไปจะโต 49–50% แบบค่าเงินคงที่
- Microsoft Cloud มีรายได้ 63,900 ล้านดอลลาร์ เพิ่ม 30% หรือ 31% แบบค่าเงินคงที่ อัตรากำไรขั้นต้น 66% และคาดว่าไตรมาสถัดไปจะอยู่ราว 65%
- capex ไตรมาสนี้ 45,200 ล้านดอลลาร์ เพิ่ม 30% รวมสัญญาเช่าการเงิน 7,400 ล้านดอลลาร์ ราว 3 ใน 4 เป็นสินทรัพย์อายุสั้น ส่วนเงินสดจ่ายซื้อทรัพย์สินและอุปกรณ์ 39,400 ล้านดอลลาร์
- Amy Hood ซีเอฟโอปรับคาดการณ์ capex ปี 2026 จากราว 175,000 เป็นราว 170,000 ล้านดอลลาร์ เพราะกำลังประมวลผลจากบุคคลที่สามส่งมอบล่าช้า ขณะที่ความต้องการยังเกินอุปทาน
- Commercial RPO เพิ่ม 73% เป็น 677,000 ล้านดอลลาร์ อายุเฉลี่ยถ่วงน้ำหนัก 2.3 ปี แต่ยอดจอง commercial bookings ลดลง 12% เพราะฐานสัญญา Azure ขนาดใหญ่ของปีก่อน
Microsoft ประกาศเมื่อ 28 ตุลาคม 2026 ว่า Azure FY27 Q1 (ไตรมาสสิ้นสุด 30 กันยายน) มีรายได้ 33,165 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 48% จากปีก่อน ทั้งตัวเลขปกติและแบบค่าเงินคงที่ ส่วน Amy Hood ซีเอฟโอบอกว่าความต้องการยังเกินอุปทาน และปรับคาดการณ์ capex ปี 2026 ลงเป็นราว 170,000 ล้านดอลลาร์ เพราะกำลังประมวลผลจากบุคคลที่สามส่งมอบล่าช้า
การประชุมนักลงทุนเริ่ม 04:30 น. วันที่ 29 ตุลาคมตามเวลาไทย ทั้งบริษัทมีรายได้ 92,300 ล้านดอลลาร์ เพิ่ม 19% กำไรจากการดำเนินงาน 45,900 ล้านดอลลาร์ เพิ่ม 21% หรือ 22% แบบค่าเงินคงที่ รอบนี้รายงานตามโครงสร้างกลุ่มธุรกิจใหม่ที่ประกาศในเดือนกันยายน คือ Agents and Infra 76,800 ล้านดอลลาร์ (เพิ่ม 25%) และ Devices and Consumer 15,500 ล้านดอลลาร์ (ลดลง 3%)
ตัวเลข Azure FY27 Q1: รายได้และการเติบโต
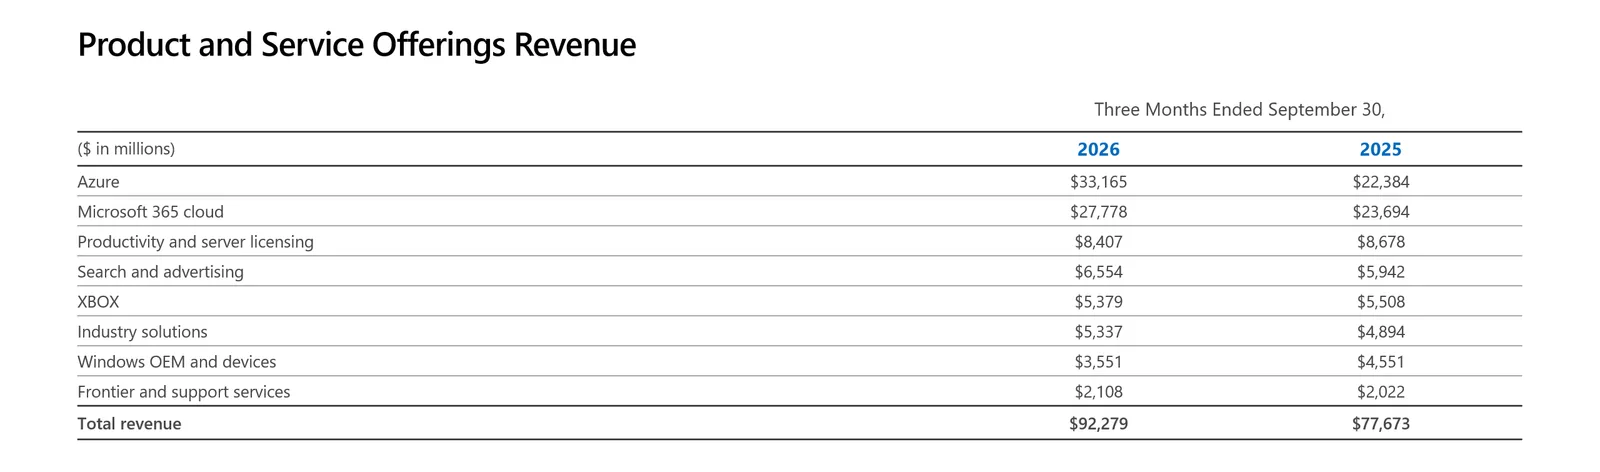
ตารางรายได้ตามผลิตภัณฑ์ในสไลด์ของ Microsoft แสดงรายได้ Azure 33,165 ล้านดอลลาร์ เทียบ 22,384 ล้านดอลลาร์เมื่อปีก่อน สไลด์กระทบยอดค่าเงินแสดงผลกระทบจากค่าเงินต่อ Azure ที่ 0% การเติบโตจึงอยู่ที่ 48% ทั้งสองแบบ
Hood บอกว่า Azure ทำได้ดีกว่าที่คาดแม้บุคคลที่สามส่งมอบกำลังประมวลผลช้า โดยมาจาก Foundry และการหารายได้จาก CPU ได้ดีขึ้น รายได้ Foundry เพิ่มกว่า 3 เท่า จากการปรับประสิทธิภาพ GPU จนจัดสรรกำลังให้ลูกค้าได้มากขึ้น และรายได้ต่อ token ที่สูงขึ้น Satya Nadella ซีอีโอบอกว่า Foundry มีลูกค้ากว่า 120,000 ราย
| ไตรมาส | Azure โต ปกติ / ค่าเงินคงที่ | Microsoft Cloud (ล้านดอลลาร์) | Commercial RPO (ล้านดอลลาร์) | capex (ล้านดอลลาร์) |
|---|---|---|---|---|
| FY26 Q1 | 40% / 39% | 49,100 | 392,000 | 34,900 |
| FY26 Q2 | 39% / 38% | 51,500 | 625,000 | 37,500 |
| FY26 Q3 | 40% / 39% | 54,500 | 627,000 | 31,900 |
| FY26 Q4 | 42% / 42% | 59,300 | 678,000 | 41,000 |
| FY27 Q1 | 48% / 48% | 63,900 | 677,000 | 45,200 |
Microsoft ระบุว่าตัวเลขย้อนหลังบางรายการถูกปรับให้ตรงกับโครงสร้างใหม่ จึงควรใช้ตารางชุดนี้แทนตัวเลขที่เคยรายงานก่อนหน้า ส่วนอัตรากำไรขั้นต้นของ Microsoft Cloud อยู่ที่ 66% ลดลงจากปีก่อนเพราะสัดส่วนรายได้เอนไปทาง Azure และ Hood คาดว่าไตรมาสถัดไปจะอยู่ราว 65%
แนวโน้มหลัง Azure FY27 Q1 และ RPO 677,000 ล้านดอลลาร์
Hood คาดว่า Azure จะโต 49–50% แบบค่าเงินคงที่ในไตรมาสถัดไป แต่เตือนว่าจังหวะการเพิ่มประสิทธิภาพและกำลังประมวลผลใหม่จะทำให้การเติบโตแกว่งได้ เธอบอกว่าทีมวิศวกรต้องหาประสิทธิภาพเพิ่มอีก เพราะอุปทานบางส่วนที่นับไว้สำหรับ Q2 เลื่อนไปครึ่งหลังของปีงบประมาณ เธอกล่าวว่า "Customer demand continues to exceed available supply"
- Commercial RPO เพิ่ม 73% เป็น 677,000 ล้านดอลลาร์ อายุเฉลี่ยถ่วงน้ำหนัก 2.3 ปี ราว 30% จะรับรู้เป็นรายได้ใน 12 เดือนข้างหน้า (ส่วนนี้เพิ่ม 29%) ส่วนที่เหลือเพิ่ม 98%
- Commercial bookings ลดลง 12% หรือ 11% แบบค่าเงินคงที่ จากฐานสัญญา Azure ขนาดใหญ่ของปีก่อน แม้ไตรมาสนี้มีสัญญา Azure ขนาดใหญ่อีกหนึ่งฉบับ และ Hood เตือนว่าตัวเลขรายไตรมาสจะผันผวนตามจังหวะสัญญาเหล่านี้
- ขยายศูนย์ข้อมูล Nadella บอกว่าไตรมาสนี้เพิ่มดาต้าเซ็นเตอร์ 24 แห่งใน 5 ทวีป และลดเวลาจากรับเครื่องจนใช้งาน GB300 รุ่นใหม่ใน Region หลักลงราว 20% จากไตรมาสก่อน
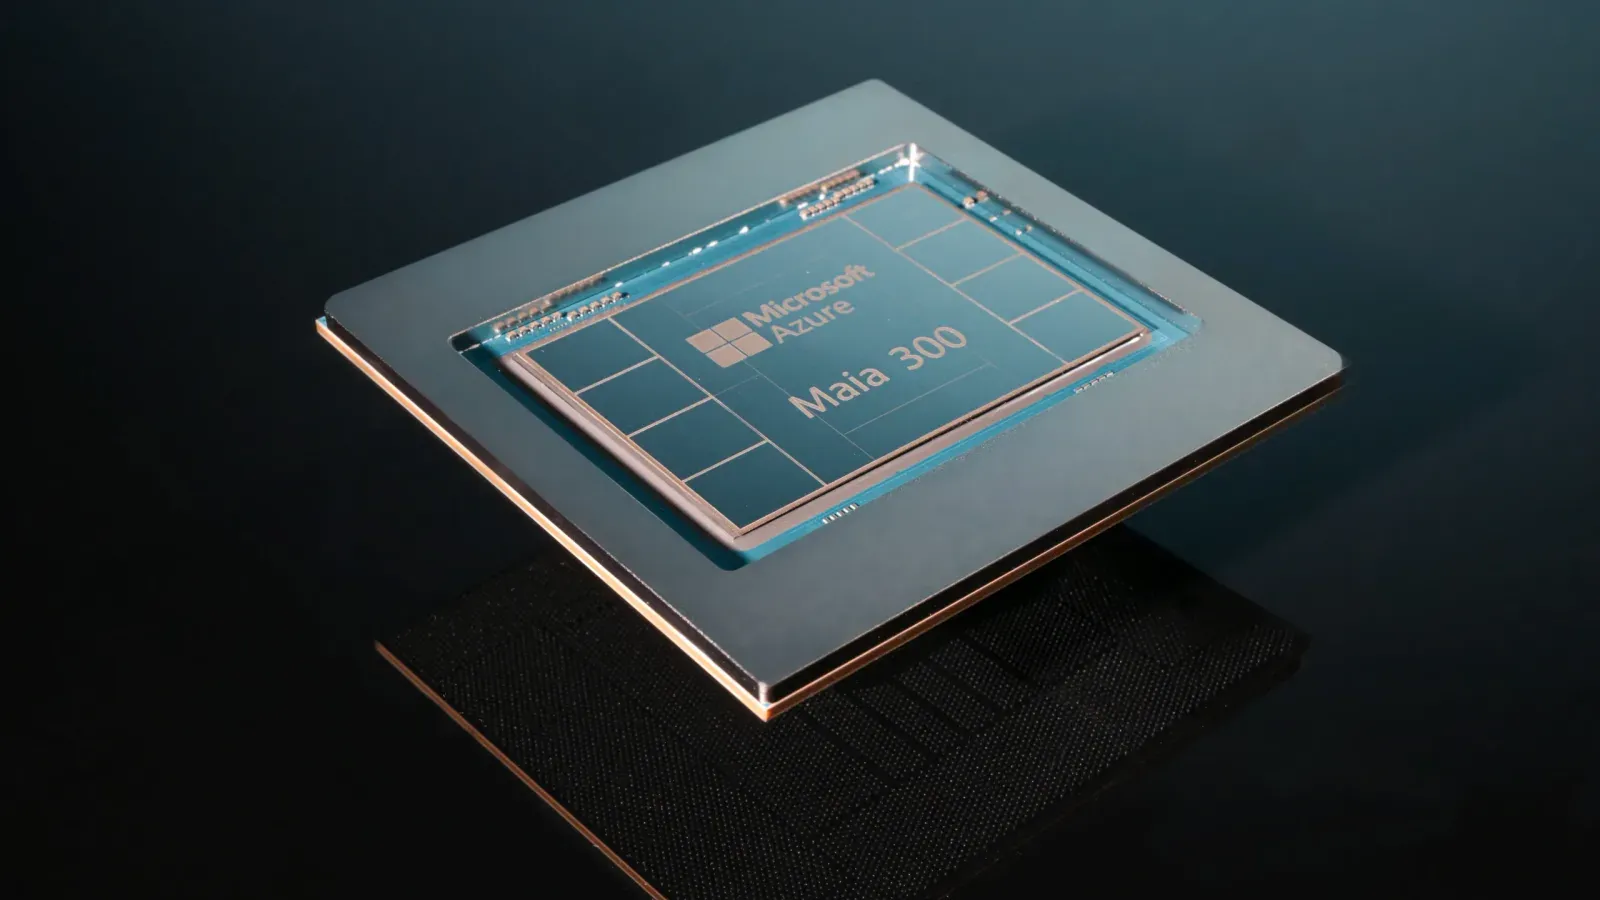
- ชิปของ Microsoft Nadella อ้างว่า Maia 200 ให้ token ต่อวัตต์มากขึ้นสูงสุด 1.7 เท่าใน Teams และ Copilot ส่วน Maia 300 จะให้มากกว่าระบบ GPU ชั้นนำ 40%
capex รอบ Azure FY27 Q1: ลดคาดการณ์เพราะส่งมอบช้า ไม่ใช่ความต้องการลด
capex ไตรมาสนี้ 45,200 ล้านดอลลาร์ เพิ่ม 30% ตัวเลขนี้รวมสัญญาเช่าการเงิน 7,400 ล้านดอลลาร์ ส่วนเงินสดจ่ายซื้อทรัพย์สินและอุปกรณ์อยู่ที่ 39,400 ล้านดอลลาร์ เพิ่ม 103% ราว 3 ใน 4 ของ capex เป็นสินทรัพย์อายุสั้น หลัก ๆ คือ CPU และ GPU ซึ่ง Hood บอกว่ารวมต้นทุนหน่วยความจำและสตอเรจที่สูงขึ้น
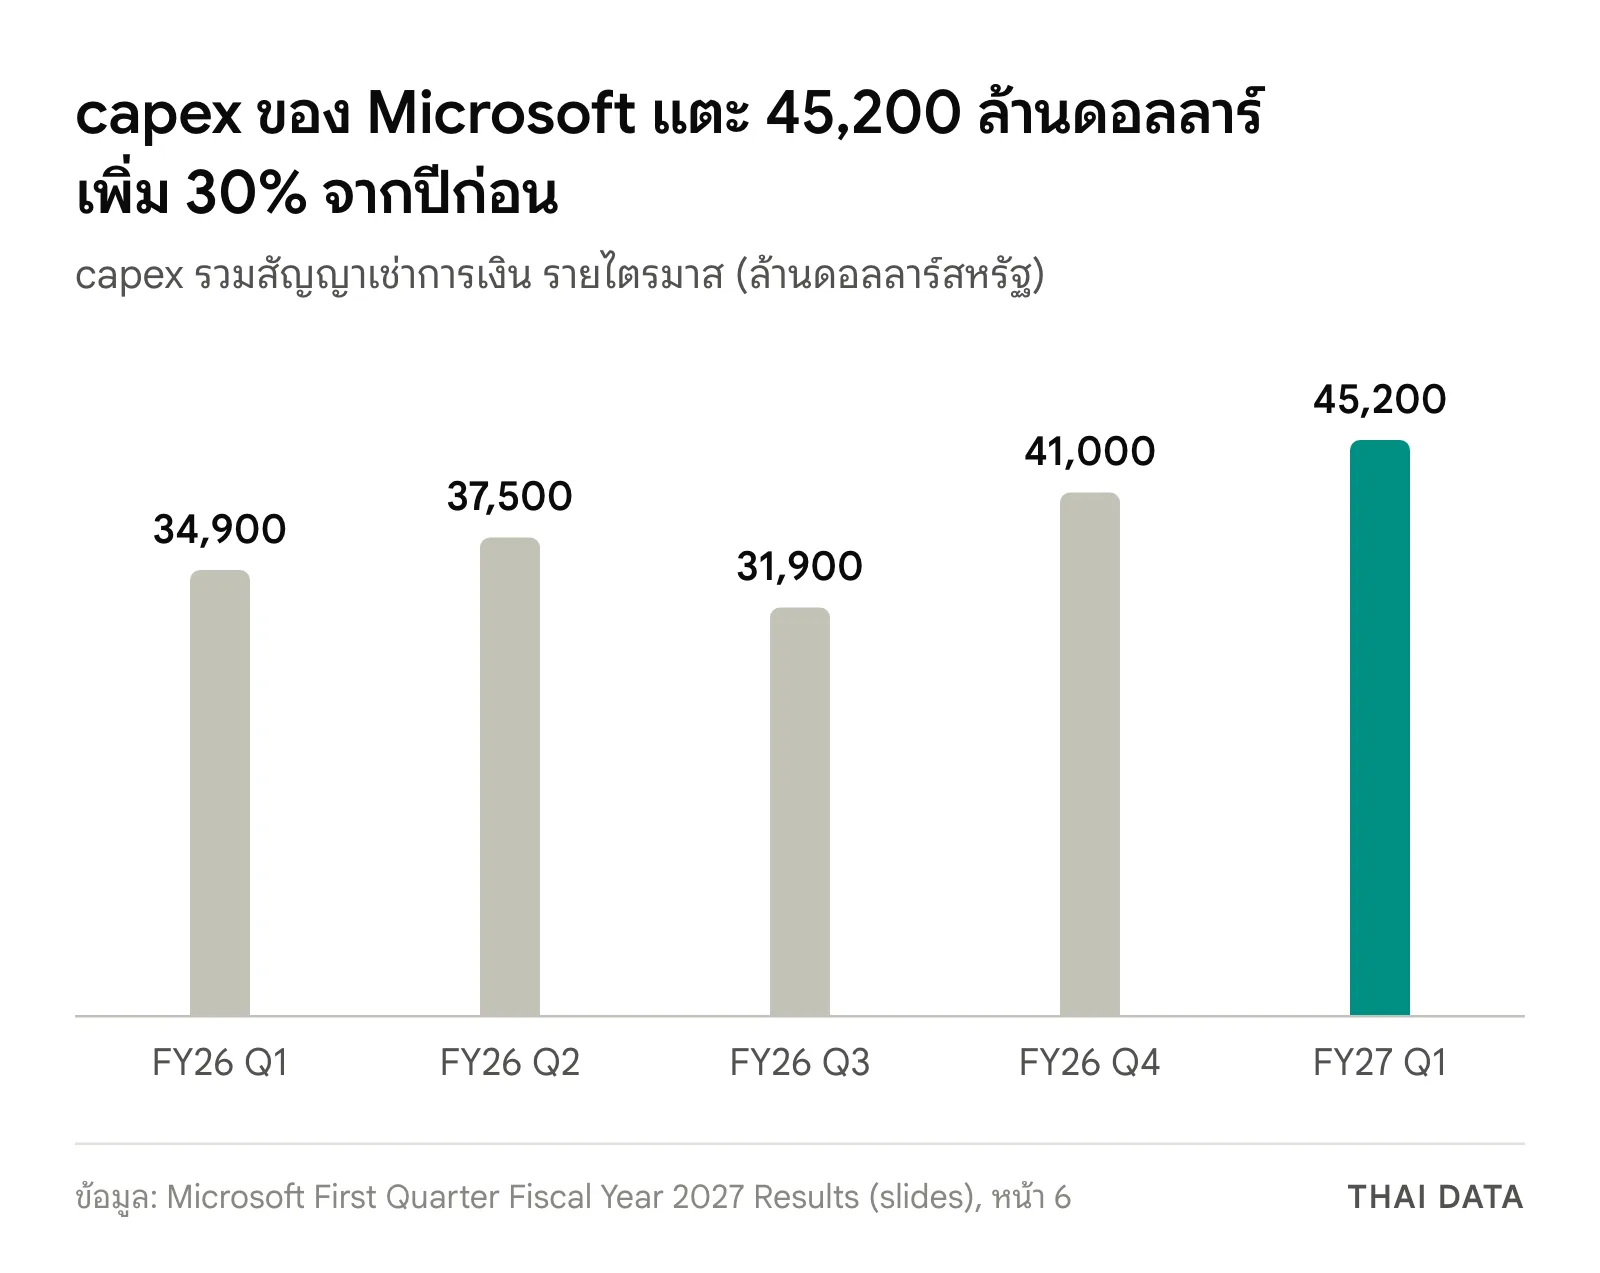
ในการประชุมรอบก่อน Microsoft คาด capex ปีปฏิทิน 2026 ราว 175,000 ล้านดอลลาร์ รอบนี้ Hood ให้ตัวเลขราว 170,000 ล้านดอลลาร์ "due to the 3P capacity delays" และคาดว่า Q2 จะเกิน 50,000 ล้านดอลลาร์ ส่วนครึ่งหลังของปีงบประมาณจะเร่งขึ้นจาก CPU, GPU และกำลังประมวลผลของบุคคลที่สามที่เลื่อนมา กระแสเงินสดอิสระไตรมาสนี้ 18,600 ล้านดอลลาร์ ลดลง 27% และบริษัทคาดว่าจะยังเป็นบวกตลอด FY27 แต่พร้อมหาแหล่งเงินทุนเพิ่มเมื่อเงื่อนไขเหมาะสม
ทำไมเรื่องนี้สำคัญ
ผล Azure FY27 Q1 ชี้ว่าการเติบโตรอบนี้ไม่ได้มาจากเครื่องใหม่อย่างเดียว แต่มาจากการรีดประสิทธิภาพเครื่องเดิมด้วย Hood บอกว่าทีมวิศวกรหากำลัง CPU ที่ใช้ไม่เต็มมาขายได้ และ Nadella เรียกชุดเครื่องของบริษัทว่า "fungible fleet" ที่ย้ายกำลังไปยังงานมูลค่าสูงสุดได้ระหว่าง compute, data, Foundry และ Copilot กล่าวคือ Microsoft เลือกจัดสรรกำลังไปยังงานที่ให้มูลค่าสูงสุดตามที่บริษัทประเมิน
ฝั่ง Microsoft 365 ในรอบ Azure FY27 Q1 รายได้ commercial cloud เพิ่ม 17% หรือ 18% แบบค่าเงินคงที่ จำนวนที่นั่งเพิ่ม 5% Hood บอกว่าการขาย E3 และ SKU เดี่ยวทำได้อ่อน และการเติบโตไตรมาสถัดไปจะมาจากรายได้ต่อผู้ใช้เป็นหลัก ผ่านแพ็กเกจระดับสูงอย่าง E5, E7 และ Microsoft 365 Copilot
Azure FY27 Q1 มีความหมายอะไรกับองค์กรไทยที่ซื้อคลาวด์
การประชุมรอบนี้ไม่ได้พูดถึงไทยหรือกำลังประมวลผลรายภูมิภาค และเมื่อเราตรวจวันที่ 25 ตุลาคม 2026 Azure ยังไม่มี Region ในไทย แผนจึงต้องอิง Region ใกล้เคียงอย่าง Southeast Asia หรือ Malaysia West
- อย่าถือว่า Reserved Instances คือการจองเครื่อง เอกสาร Microsoft Learn ระบุว่า Reserved Instances ให้ส่วนลดอย่างเดียว ไม่รับประกันกำลังประมวลผล ถ้าต้องการความแน่นอนให้ใช้ On-demand Capacity Reservation ซึ่งไม่ผูกระยะเวลา แต่คิดเงินแม้ยังไม่ได้ใช้ และยังไม่รองรับ ND-series กับ NCads H100 v5 งาน GPU กลุ่มนี้จึงต้องคุยกับ Microsoft โดยตรง
- ถามให้ชัดว่าข้อตกลงใช้จ่ายครอบคลุมกำลังประมวลผลหรือไม่ เมื่อ Azure FY27 Q1 ยังมีความต้องการเกินอุปทาน ควรให้คำตอบเรื่องโควตาและ Region อยู่ในเอกสารก่อนลงนาม
- ตั้งงบ token แยกจากงบ VM Hood บอกว่า token pricing สูงกว่าที่คาดในไตรมาสนี้ และรายได้ต่อผู้ใช้เปลี่ยนตามชุดโมเดล ควรวัดต้นทุนต่อผลลัพธ์และทดสอบหลายโมเดล ซึ่ง Foundry รองรับอยู่
- เตรียมข้อมูลก่อนต่อสัญญา Microsoft 365 เมื่อการเติบโตมาจากรายได้ต่อผู้ใช้ ควรเตรียมตัวเลขการใช้งานจริงของแต่ละแพ็กเกจก่อนอัปเกรด Nadella เองก็บอกว่าไม่อยากให้ลูกค้า "overbuy" อย่างใดอย่างหนึ่งระหว่างที่นั่งกับการใช้งานตามจริง
ติดตามข่าวคลาวด์และการเปลี่ยนแปลงราคาบริการได้ที่หมวดคลาวด์
คำถามที่พบบ่อย
Azure FY27 Q1 โตเท่าไร ตัวเลขนี้คิดแบบไหน?
Azure FY27 Q1 ซึ่งเป็นไตรมาสสิ้นสุด 30 กันยายน 2026 มีรายได้ 33,165 ล้านดอลลาร์สหรัฐ เพิ่มจาก 22,384 ล้านดอลลาร์ หรือ 48% ตามตัวเลขปกติ และ 48% แบบค่าเงินคงที่ สไลด์ของ Microsoft แสดงผลกระทบจากค่าเงินต่อการเติบโตของ Azure ที่ 0%
Microsoft ลด capex ปี 2026 เพราะความต้องการลดลงหรือไม่?
ไม่ใช่ตามคำอธิบายของ Microsoft หลังประกาศผล Azure FY27 Q1 Amy Hood บอกว่าตัวเลขปีปฏิทิน 2026 ราว 170,000 ล้านดอลลาร์สะท้อนการส่งมอบกำลังประมวลผลจากบุคคลที่สามที่ล่าช้า และยืนยันว่าความต้องการของลูกค้ายังเกินอุปทาน ก่อนหน้านี้บริษัทคาดไว้ราว 175,000 ล้านดอลลาร์
Commercial RPO ของ Microsoft 677,000 ล้านดอลลาร์คืออะไร?
คือภาระที่ต้องส่งมอบตามสัญญาเชิงพาณิชย์ซึ่งยังไม่รับรู้เป็นรายได้ ในรอบ Azure FY27 Q1 ตัวเลขเพิ่ม 73% จากปีก่อน อายุเฉลี่ยถ่วงน้ำหนัก 2.3 ปี และคาดรับรู้เป็นรายได้ราว 30% ใน 12 เดือนข้างหน้า
ผล Azure FY27 Q1 มีความหมายอย่างไรกับองค์กรไทย?
ผล Azure FY27 Q1 บอกว่าอุปทานยังตึง องค์กรไทยที่ต้องการความแน่นอนควรจองกำลังประมวลผลด้วย On-demand Capacity Reservation แยกจาก Reserved Instances ซึ่งให้แค่ส่วนลด ตั้งงบ token แยกจากงบ VM และเตรียมข้อมูลการใช้งานก่อนต่อสัญญา Microsoft 365
แหล่งอ้างอิง
- Earnings Release FY27 Q1: Microsoft Announces First Quarter Results — Microsoft
- Investor Metrics FY27 Q1 — Microsoft
- Microsoft FY27 First Quarter Earnings Conference Call — Microsoft
- First Quarter Fiscal Year 2027 Results (slides) — Microsoft
- Microsoft FY26 Fourth Quarter Earnings Conference Call — Microsoft
- On-demand capacity reservation in Azure — Microsoft Learn
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- Microsoft144
- ผลิตภัณฑ์และเทคโนโลยี
- Microsoft Azure52Microsoft Cloud4Microsoft 36547Azure Maia2Microsoft 365 Copilot7
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ