
ภาษีคริปโตไทยล่าสุด: ยกเว้นกำไรขายผ่านผู้ได้รับอนุญาตปี 2025–2029 กรณีไหนยังไม่ได้ยกเว้น
สรุปภาษีคริปโตของไทย ณ ต.ค. 2026 จากตัวบทกฎหมาย: ยกเว้นภาษีกำไรขายผ่านผู้ได้รับอนุญาตปี 2025–2029 กรณีที่ไม่ได้ยกเว้น หัก ณ ที่จ่าย 15% VAT และการยื่นแบบ
โดย กองบรรณาธิการ THAI DATA อ่าน 11 นาที
สรุปประเด็นสำคัญ
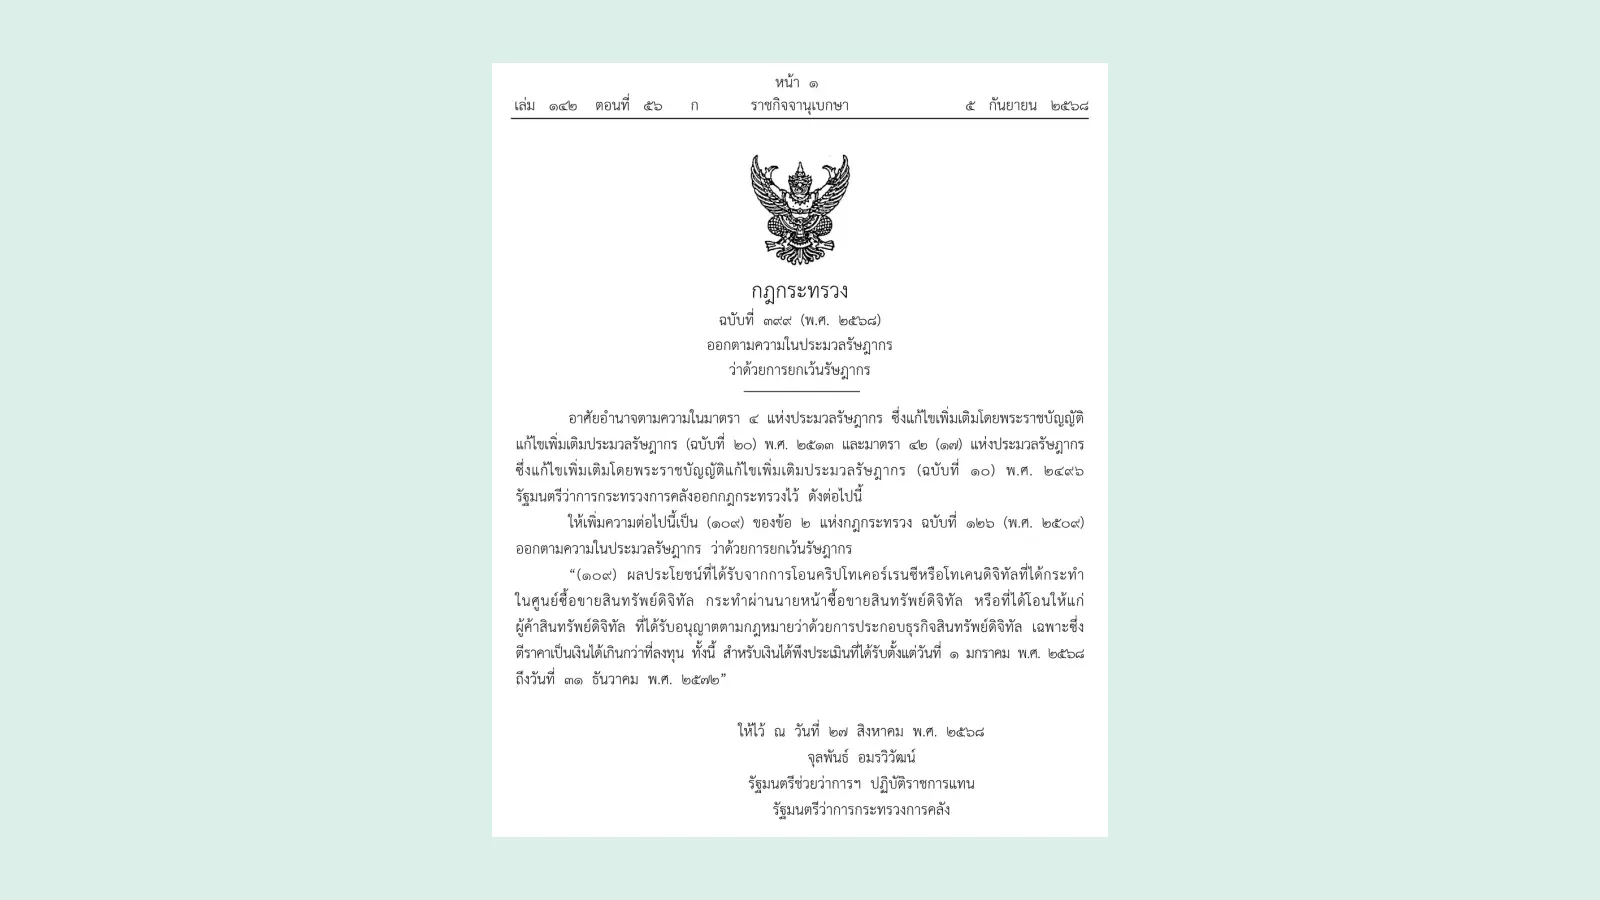
- กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) ประกาศในราชกิจจานุเบกษาเมื่อ 5 กันยายน 2025 ยกเว้นภาษีเงินได้จากกำไรการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลที่ทำในศูนย์ซื้อขาย ผ่านนายหน้า หรือโอนให้ผู้ค้าที่ได้รับอนุญาต สำหรับเงินได้ที่ได้รับ 1 มกราคม 2025 ถึง 31 ธันวาคม 2029
- การซื้อขายนอกสามช่องทางที่ได้รับอนุญาต เช่น แพลตฟอร์มที่ไม่มีใบอนุญาตจาก ก.ล.ต. หรือการโอนระหว่างบุคคลโดยตรง ไม่อยู่ในถ้อยคำของข้อยกเว้นภาษีคริปโต และกำไรยังเป็นเงินได้ตามมาตรา 40 (4) (ฌ) ที่ใช้มาตั้งแต่ 14 พฤษภาคม 2018
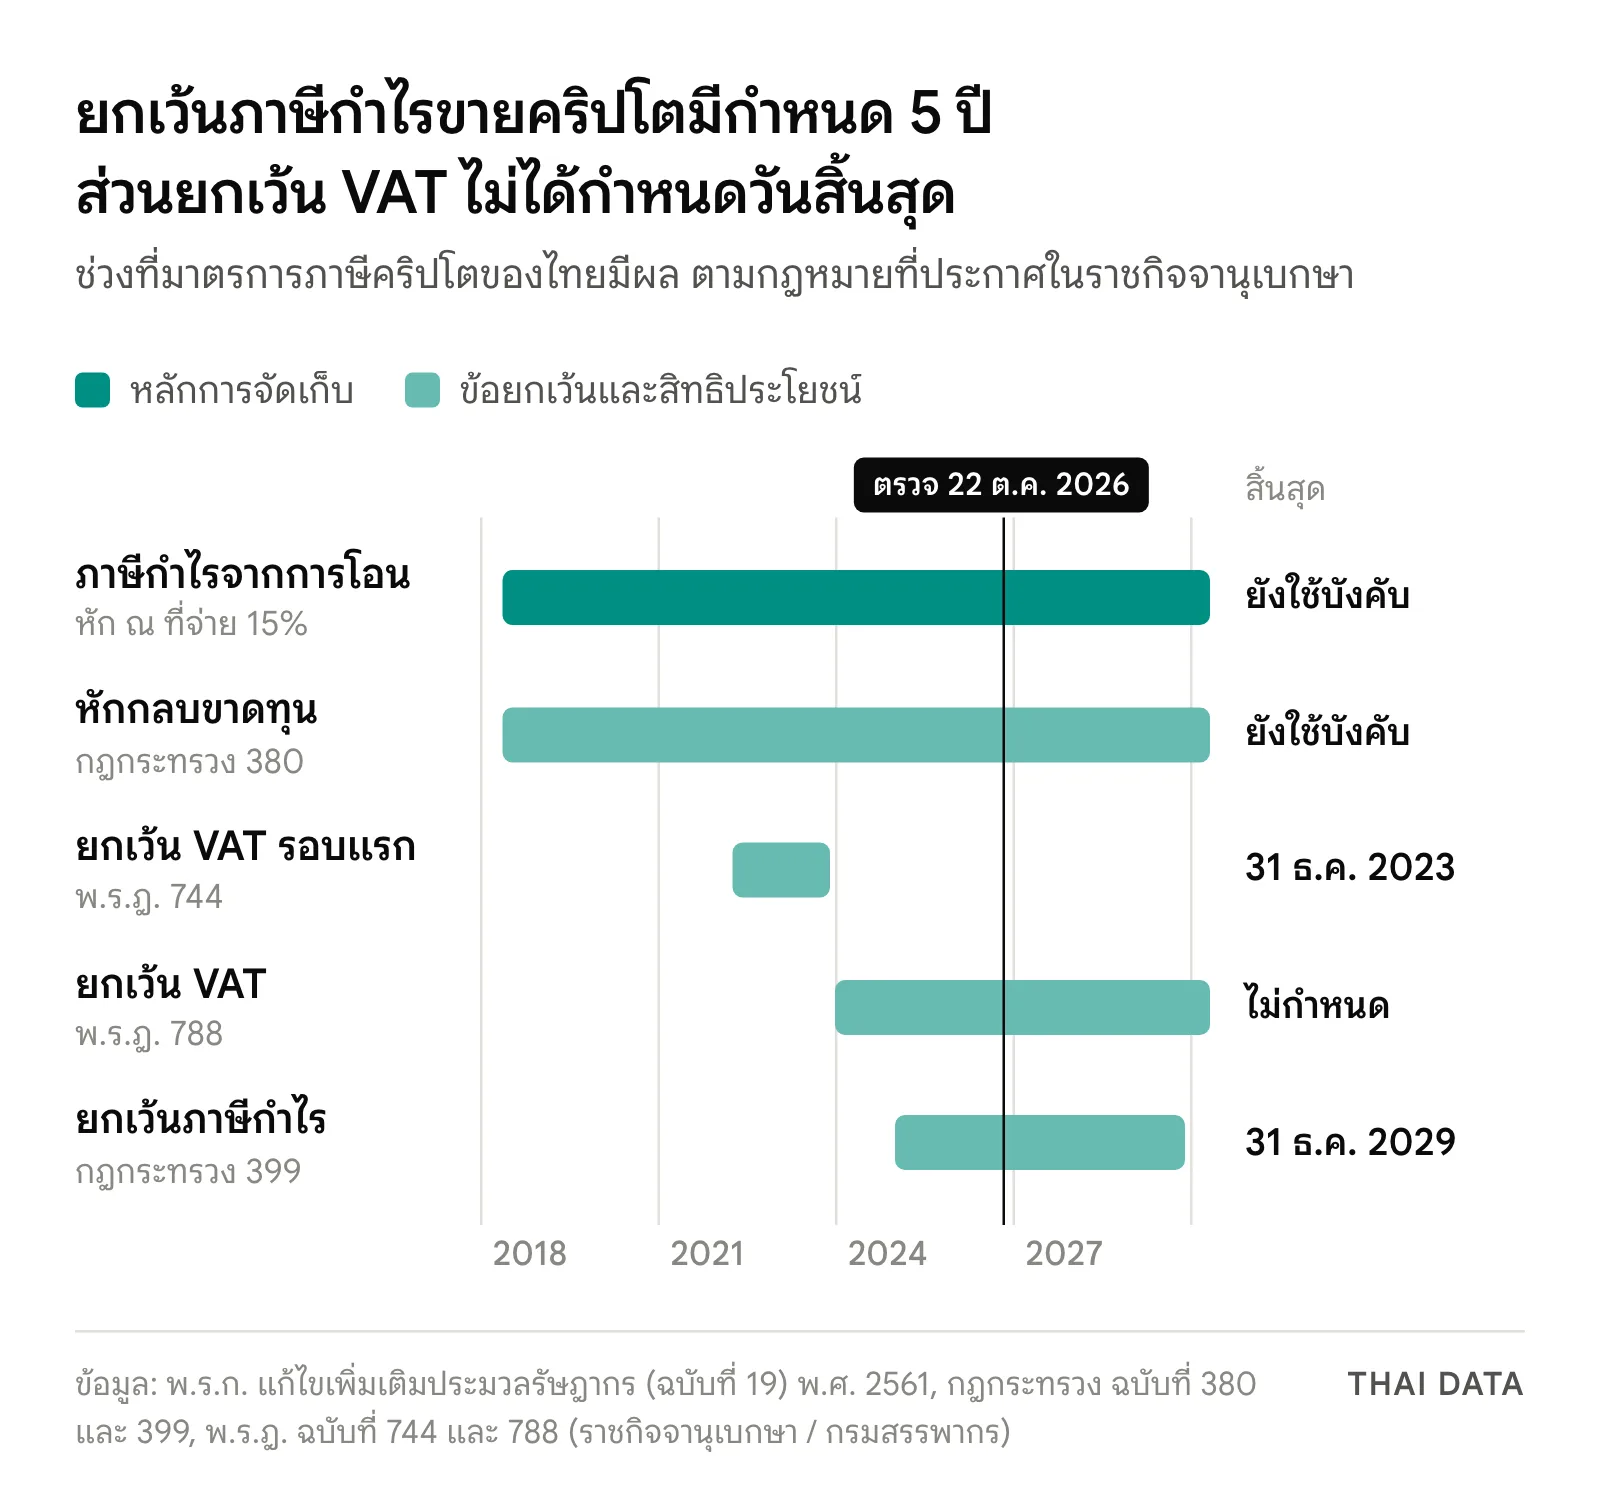
- ภาษีคริปโตส่วนหัก ณ ที่จ่าย: ประมวลรัษฎากรมาตรา 50 (2) (ฉ) ให้หัก ร้อยละ 15.0 สำหรับเงินได้ตามมาตรา 40 (4) (ซ) และ (ฌ) ส่วน VAT ของการโอนคริปโตผ่านผู้ได้รับอนุญาตได้รับยกเว้นตั้งแต่ 1 มกราคม 2024 โดยไม่ได้กำหนดวันสิ้นสุด
- ณ 22 ตุลาคม 2026 รายการกฎหมายบนเว็บกรมสรรพากรยังไม่มีกฎกระทรวงหรือพระราชกฤษฎีกาฉบับใหม่เรื่องคริปโตหลังฉบับที่ 399 ผู้ที่มีกำไรส่วนที่ต้องเสียภาษียื่นด้วยแบบ ภ.ง.ด.90 ภายในมกราคมถึงมีนาคมของปีถัดไป
ภาษีคริปโตของบุคคลธรรมดาในไทย ณ 22 ตุลาคม 2026 มีข้อยกเว้นใหญ่ที่ใช้อยู่ คือกำไรจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลผ่านศูนย์ซื้อขาย นายหน้า หรือผู้ค้าที่ได้รับอนุญาตตามกฎหมายไทย ได้รับยกเว้นภาษีเงินได้สำหรับเงินได้ที่ได้รับตั้งแต่ 1 มกราคม 2025 ถึง 31 ธันวาคม 2029 ตามกฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) ที่ประกาศในราชกิจจานุเบกษาเมื่อ 5 กันยายน 2025
คู่มือนี้รวบรวมกติกาภาษีคริปโตจากตัวบทที่ราชกิจจานุเบกษา กระทรวงการคลัง และกรมสรรพากรเผยแพร่ ทั้งกรณีที่ได้รับยกเว้นและไม่ได้รับยกเว้น การหักภาษี ณ ที่จ่าย ภาษีมูลค่าเพิ่ม (VAT) และการยื่นแบบ ทั้งหมดเป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำภาษีรายบุคคล กรณีของแต่ละคนควรตรวจกับกรมสรรพากรที่ศูนย์สารนิเทศสรรพากร 1161
ภาษีคริปโตในไทยเริ่มจากกฎหมายปี 2018
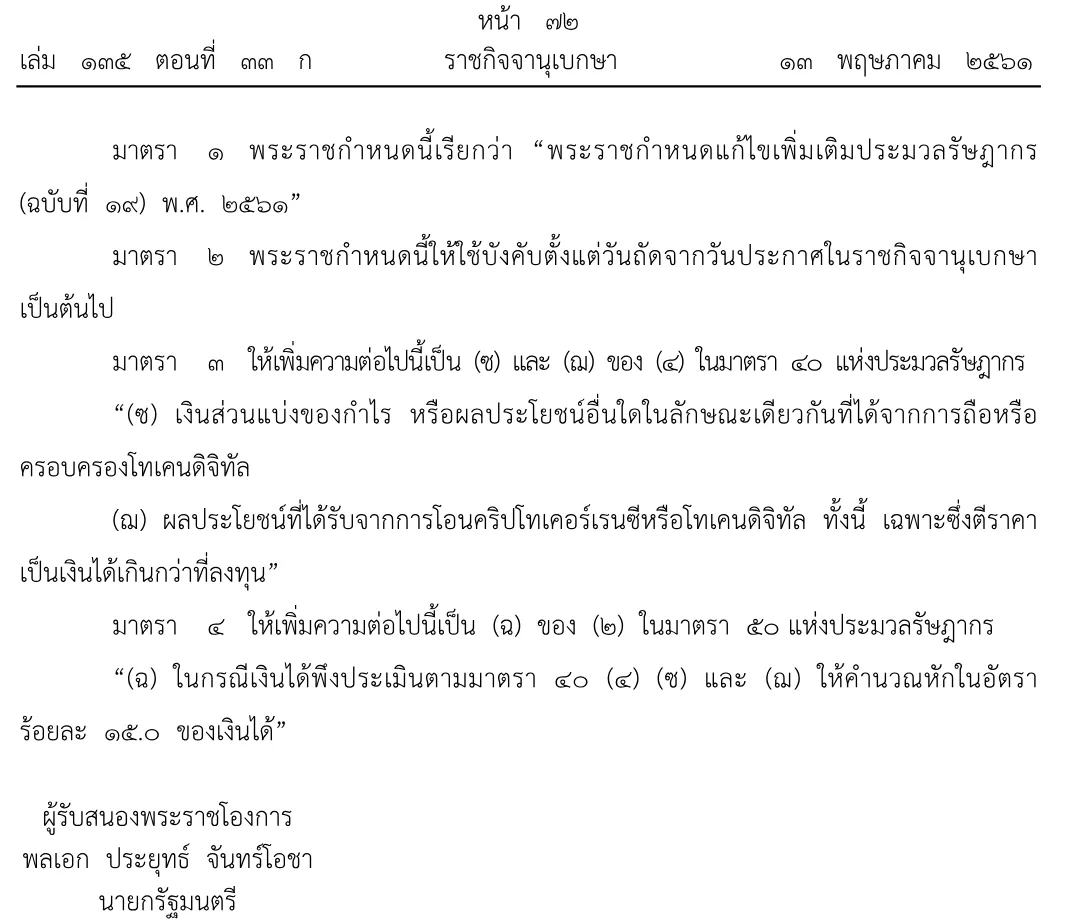
จุดตั้งต้นของภาษีคริปโตคือพระราชกำหนดแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 19) พ.ศ. 2561 ซึ่งประกาศในราชกิจจานุเบกษาเมื่อ 13 พฤษภาคม 2018 และใช้บังคับตั้งแต่วันถัดจากวันประกาศ กฎหมายฉบับนี้เพิ่มเงินได้ 2 ลักษณะเข้าไปในมาตรา 40 (4) ของประมวลรัษฎากร
- มาตรา 40 (4) (ซ) เงินส่วนแบ่งของกำไรหรือผลประโยชน์อื่นใดในลักษณะเดียวกันที่ได้จากการถือหรือครอบครองโทเคนดิจิทัล
- มาตรา 40 (4) (ฌ) ผลประโยชน์ที่ได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล เฉพาะส่วนที่ตีราคาเป็นเงินได้เกินกว่าที่ลงทุน
พระราชกำหนดฉบับเดียวกันเพิ่ม (ฉ) ในมาตรา 50 (2) ให้ผู้จ่ายเงินได้ทั้งสองลักษณะคำนวณหักภาษี ณ ที่จ่ายในอัตราร้อยละ 15.0 ของเงินได้ หมายเหตุท้ายกฎหมายให้เหตุผลว่า ก่อนหน้านั้นยังไม่มีบทบัญญัติเพื่อจัดเก็บภาษีจากคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลเป็นการเฉพาะ ทำให้รัฐจัดเก็บภาษีได้ไม่ครบถ้วน
มาตรการที่ตามมาทั้งหมด ทั้งการหักกลบผลขาดทุนและการยกเว้น 5 ปี เป็นข้อยกเว้นที่ต่อจากหลักนี้ หลักตั้งต้นของภาษีคริปโตจึงยังอยู่ คือกำไรจากการโอนคริปโตเป็นเงินได้พึงประเมิน เว้นแต่จะเข้าข้อยกเว้นข้อใดข้อหนึ่ง
ยกเว้นภาษีคริปโต 5 ปี ตามกฎกระทรวง ฉบับที่ 399
คณะรัฐมนตรีอนุมัติหลักการเมื่อ 17 มิถุนายน 2025 ตามข่าวกระทรวงการคลัง ฉบับที่ 74/2568 จากนั้นนายจุลพันธ์ อมรวิวัฒน์ รัฐมนตรีช่วยว่าการกระทรวงการคลัง ปฏิบัติราชการแทนรัฐมนตรีว่าการกระทรวงการคลัง ลงนามกฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) เมื่อ 27 สิงหาคม 2025 และประกาศในราชกิจจานุเบกษา เล่ม 142 ตอนที่ 56 ก วันที่ 5 กันยายน 2025
ข้อยกเว้นภาษีคริปโตชุดนี้อยู่ในรูปการเพิ่มข้อ (109) ในข้อ 2 ของกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ซึ่งเป็นรายการเงินได้ที่ได้รับยกเว้นภาษี ข้อ (109) ยกเว้นผลประโยชน์จากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล "ที่ได้กระทำในศูนย์ซื้อขายสินทรัพย์ดิจิทัล กระทำผ่านนายหน้าซื้อขายสินทรัพย์ดิจิทัล หรือที่ได้โอนให้แก่ผู้ค้าสินทรัพย์ดิจิทัล ที่ได้รับอนุญาตตามกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัล" เฉพาะส่วนที่เกินกว่าที่ลงทุน สำหรับเงินได้ที่ได้รับตั้งแต่ 1 มกราคม พ.ศ. 2568 ถึง 31 ธันวาคม พ.ศ. 2572 (ค.ศ. 2025–2029)
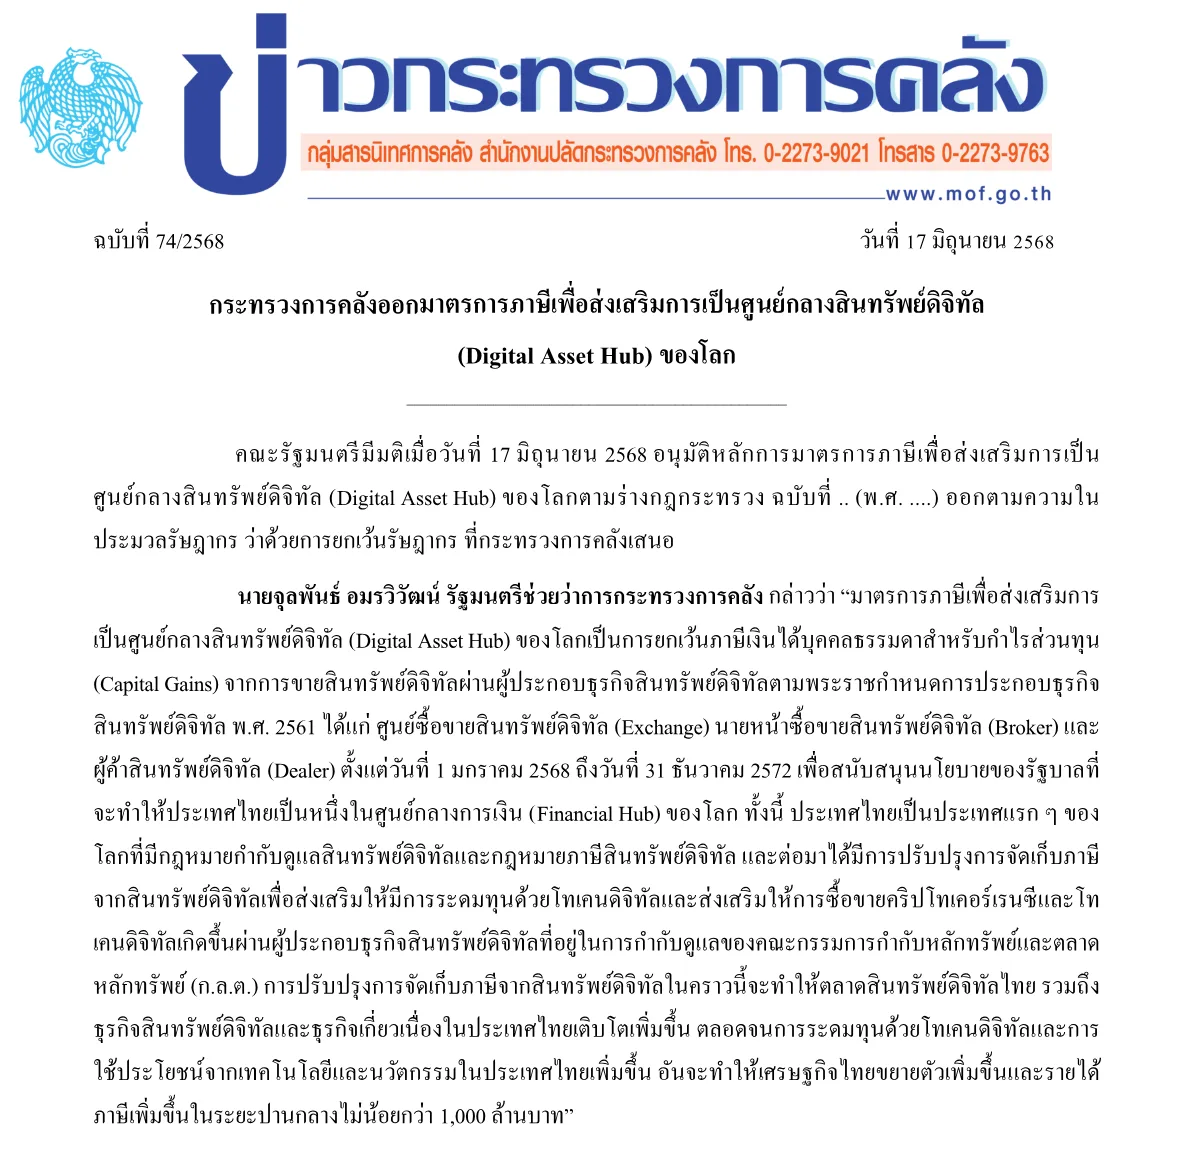
ข่าวกระทรวงการคลังอธิบายว่ามาตรการนี้เป็นการยกเว้นภาษีเงินได้บุคคลธรรมดาสำหรับกำไรส่วนทุน (Capital Gains) จากการขายสินทรัพย์ดิจิทัลผ่าน Exchange, Broker และ Dealer นายจุลพันธ์ระบุว่าการปรับปรุงครั้งนี้จะทำให้รายได้ภาษีเพิ่มขึ้นในระยะปานกลาง "ไม่น้อยกว่า 1,000 ล้านบาท" จากการที่ตลาดและธุรกิจสินทรัพย์ดิจิทัลไทยเติบโต
เงื่อนไขยกเว้นภาษีคริปโตตามข้อ (109)
อ่านจากถ้อยคำของข้อ (109) เงินได้ที่จะได้รับยกเว้นต้องเข้าลักษณะครบทุกข้อต่อไปนี้
- เป็นการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ตามความหมายในกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัล
- ทำผ่านช่องทางที่ได้รับอนุญาตตามกฎหมายไทย คือทำในศูนย์ซื้อขาย (Exchange) ทำผ่านนายหน้า (Broker) หรือโอนให้ผู้ค้า (Dealer)
- ยกเว้นเฉพาะส่วนกำไร คือส่วนที่ตีราคาเป็นเงินได้เกินกว่าที่ลงทุน
- เงินได้ต้องได้รับในช่วง 1 มกราคม 2025 ถึง 31 ธันวาคม 2029 เป็นวันที่ที่กฎกระทรวงกำหนดไว้ตายตัว ไม่ได้นับจากวันเปิดบัญชีของแต่ละคน
ก.ล.ต. แสดงรายชื่อผู้ได้รับใบอนุญาตแยกตามประเภท Exchange, Broker, Dealer, Fund Manager, Advisory Service, Custodial Wallet Provider และ ICO Portal ไว้ในหน้าสินทรัพย์ดิจิทัลของ ก.ล.ต. (เปิดตรวจเมื่อ 22 ตุลาคม 2026) ผู้ที่จะใช้สิทธิยกเว้นภาษีคริปโตควรตรวจว่าผู้ให้บริการอยู่ในรายชื่อประเภทที่ตรงกับธุรกรรม เพราะข้อ (109) ระบุเฉพาะศูนย์ซื้อขาย นายหน้า และผู้ค้า
กรณีไหนไม่อยู่ในข้อยกเว้นภาษีคริปโต
ข้อ (109) ไม่ได้ยกเว้นภาษีคริปโตทุกกรณี สิ่งที่อยู่นอกถ้อยคำของกฎกระทรวงมีดังนี้
- การซื้อขายผ่านแพลตฟอร์มที่ไม่ได้รับอนุญาตตามกฎหมายไทย เช่น แพลตฟอร์มต่างประเทศที่ไม่มีใบอนุญาตจาก ก.ล.ต. ซึ่ง ก.ล.ต. แสดงรายชื่อบุคคลและเว็บไซต์ซื้อขายสินทรัพย์ดิจิทัลที่ยังไม่ได้รับอนุญาตไว้ในหน้าเดียวกัน
- การโอนระหว่างบุคคลโดยตรง (P2P) ที่ไม่ได้ทำในศูนย์ซื้อขาย ไม่ผ่านนายหน้า และไม่ได้โอนให้ผู้ค้าที่ได้รับอนุญาต
- เงินได้ลักษณะอื่นที่ไม่ใช่กำไรจากการโอน เช่น เงินส่วนแบ่งของกำไรจากการถือโทเคนดิจิทัลตามมาตรา 40 (4) (ซ)
- นิติบุคคล เพราะกระทรวงการคลังอธิบายมาตรการนี้ว่าเป็นการยกเว้นภาษีเงินได้บุคคลธรรมดา
- เงินได้ที่ได้รับก่อน 1 มกราคม 2025 หรือหลัง 31 ธันวาคม 2029
เงินได้จากการขุด (mining) การ staking หรือการได้รับเหรียญในรูปแบบอื่น กฎกระทรวง ฉบับที่ 399 และข่าวกระทรวงการคลังไม่ได้กล่าวถึงโดยตรง ผู้มีเงินได้ลักษณะนี้ควรสอบถามกรมสรรพากรก่อนยื่นแบบ การซื้อขายนอกช่องทางที่ได้รับอนุญาตยังมีความเสี่ยงอื่นนอกจากภาษีคริปโต อ่านกรณีตัวอย่างได้ในข่าวก.ล.ต. กล่าวโทษผู้ให้บริการ Vcex.io
ภาษีคริปโตกรณีขาดทุน หักกลบกำไรได้ไหม
ก่อนมาตรการ 5 ปี กระทรวงการคลังออกกฎกระทรวง ฉบับที่ 380 (พ.ศ. 2565) ประกาศในราชกิจจานุเบกษาเมื่อ 18 มีนาคม 2022 เพิ่มข้อ (104) ในกฎกระทรวง ฉบับที่ 126 ให้กำไรจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล เป็นจำนวนเท่ากับผลขาดทุนจากการโอนที่เกิดในปีภาษีเดียวกัน ได้รับยกเว้นภาษี เฉพาะธุรกรรมในศูนย์ซื้อขายที่ได้รับอนุญาต และใช้กับการโอนตั้งแต่ 14 พฤษภาคม 2018
ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 424) ลงวันที่ 24 มีนาคม 2022 กำหนดให้คำนวณกำไรขาดทุนตามวิธีการทางบัญชีที่รับรองทั่วไปและใช้วิธีเดียวตลอดปีภาษี ราคาคงเหลือวันสุดท้ายของปีให้ถือเป็นต้นทุนยกไปปีถัดไป และผู้มีเงินได้ต้องจัดทำบัญชีที่มีรายการอย่างน้อย 8 รายการ
- ชื่อย่อของคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล
- วันที่และเวลาที่โอน
- ประเภทรายการธุรกรรม
- ปริมาณที่โอน
- ราคาที่โอน
- มูลค่าที่โอนในหน่วยบาท
- ค่าธรรมเนียมการโอนในหน่วยบาท
- ต้นทุนของคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล
หน้ากฎกระทรวง ฉบับที่ 126 บนเว็บกรมสรรพากร (ปรับปรุงล่าสุด 13 มกราคม 2026) ยังแสดงข้อ (104) อยู่คู่กับข้อ (109) จึงเป็นข้อยกเว้นภาษีคริปโตอีกข้อที่ยังปรากฏในกฎกระทรวง รายละเอียดอยู่ในกฎกระทรวง ฉบับที่ 380 และประกาศอธิบดีฯ ฉบับที่ 424
ภาษีคริปโตหัก ณ ที่จ่าย 15% ใช้กับกรณีใด
มาตรา 50 (2) (ฉ) ของประมวลรัษฎากรให้ผู้จ่ายเงินได้ตามมาตรา 40 (4) (ซ) และ (ฌ) คำนวณหักภาษี ณ ที่จ่ายร้อยละ 15.0 ของเงินได้ กฎกระทรวง ฉบับที่ 399 เพิ่มรายการเงินได้ที่ได้รับยกเว้นเท่านั้น ไม่ได้แก้ไขมาตรา 50 การหัก ณ ที่จ่ายในแต่ละกรณีของภาษีคริปโตจึงต้องดูว่าเงินได้นั้นเป็นเงินได้ที่ต้องเสียภาษีหรือได้รับยกเว้น
สำหรับโทเคนดิจิทัลเพื่อการลงทุน (investment token) พระราชกฤษฎีกาฯ ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 789) พ.ศ. 2567 ซึ่งประกาศในราชกิจจานุเบกษาเมื่อ 24 กันยายน 2024 ให้ผู้ได้รับส่วนแบ่งกำไรจากการถือ investment token ที่ถูกหักภาษี ณ ที่จ่ายร้อยละ 15 แล้ว ไม่ต้องนำเงินนั้นมารวมคำนวณภาษีตอนยื่นแบบ สำหรับเงินที่ได้รับตั้งแต่ 1 มกราคม 2024 โดยมีเงื่อนไขว่าต้องไม่ขอคืนหรือไม่ขอเครดิตภาษีที่ถูกหักไว้ ไม่ว่าทั้งหมดหรือบางส่วน (พระราชกฤษฎีกาฉบับที่ 789)
ภาษีคริปโตส่วน VAT ยกเว้นเมื่อโอนผ่านผู้ได้รับอนุญาต
นอกจากภาษีเงินได้ ภาษีคริปโตยังมีเรื่องภาษีมูลค่าเพิ่ม (VAT) ของการโอนเหรียญ ซึ่งยกเว้นไว้เป็น 2 ช่วง
- พระราชกฤษฎีกาฯ (ฉบับที่ 744) พ.ศ. 2565 ประกาศ 24 พฤษภาคม 2022 ยกเว้น VAT สำหรับการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลที่ทำในศูนย์ซื้อขายที่ได้รับอนุญาต ตั้งแต่ 1 เมษายน 2022 ถึง 31 ธันวาคม 2023
- พระราชกฤษฎีกาฯ (ฉบับที่ 788) พ.ศ. 2567 ประกาศ 24 กันยายน 2024 ยกเว้น VAT สำหรับการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลเพื่อการใช้ประโยชน์ (utility token) ที่ทำในศูนย์ซื้อขาย ผ่านนายหน้า กระทำโดยผู้ค้า หรือโอนให้ผู้ค้า ตั้งแต่ 1 มกราคม 2024 เป็นต้นไป โดยไม่ได้กำหนดวันสิ้นสุด
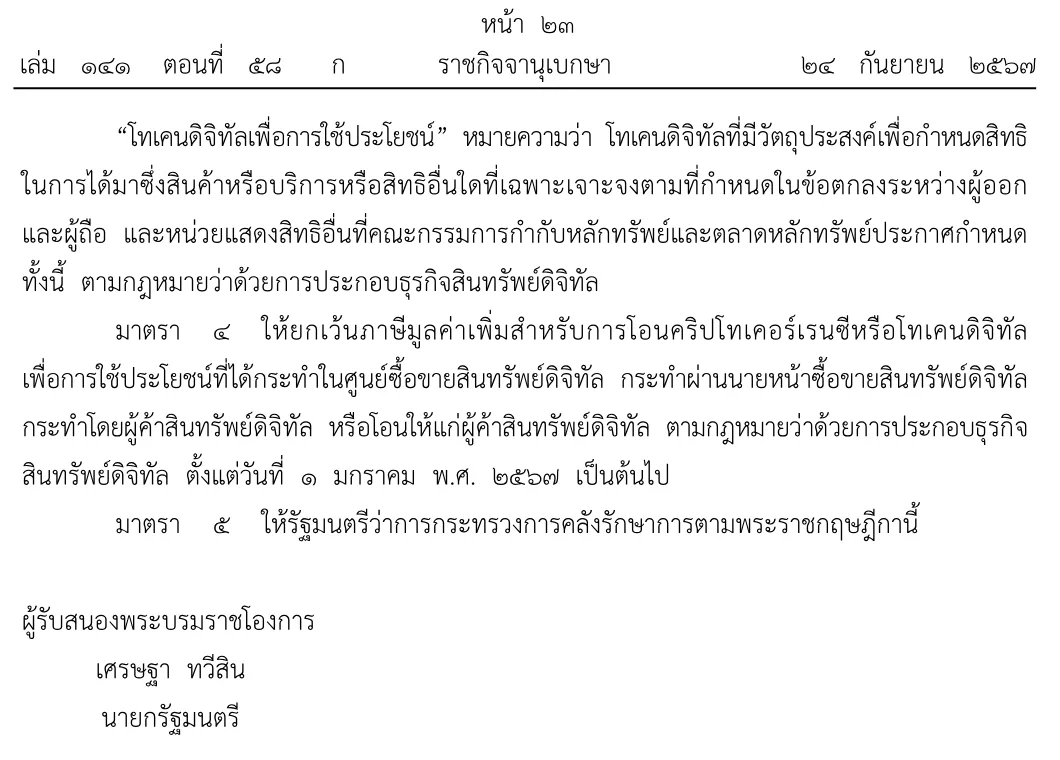
ส่วนโทเคนดิจิทัลเพื่อการลงทุน พระราชกฤษฎีกาฯ (ฉบับที่ 779) พ.ศ. 2566 ประกาศ 15 สิงหาคม 2023 ยกเว้น VAT ของการโอนตั้งแต่ 14 พฤษภาคม 2018 และยกเว้นภาษีเงินได้ให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่โอน investment token ที่ออกเสนอขายต่อประชาชน ตามหลักเกณฑ์ที่อธิบดีกำหนด หมายเหตุท้ายกฎหมายระบุว่าเพื่อให้การโอน investment token มีภาระภาษีเช่นเดียวกับการโอนหลักทรัพย์
ไทม์ไลน์ภาษีคริปโต 2018–2029
| มาตรการ | กฎหมาย | ราชกิจจานุเบกษา | ช่วงที่มีผล |
|---|---|---|---|
| กำไรจากการโอนเป็นเงินได้ 40 (4) (ฌ) หัก ณ ที่จ่าย 15% | พ.ร.ก. แก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 19) พ.ศ. 2561 | 13 พ.ค. 2018 | ตั้งแต่วันถัดจากวันประกาศ |
| หักกลบผลขาดทุนในปีภาษีเดียวกัน (ศูนย์ซื้อขาย) | กฎกระทรวง ฉบับที่ 380 (พ.ศ. 2565) | 18 มี.ค. 2022 | การโอนตั้งแต่ 14 พ.ค. 2018 |
| ยกเว้น VAT การโอนในศูนย์ซื้อขาย | พ.ร.ฎ. ฉบับที่ 744 พ.ศ. 2565 | 24 พ.ค. 2022 | 1 เม.ย. 2022 – 31 ธ.ค. 2023 |
| ยกเว้น VAT และภาษีนิติบุคคลของ investment token | พ.ร.ฎ. ฉบับที่ 779 พ.ศ. 2566 | 15 ส.ค. 2023 | การโอนตั้งแต่ 14 พ.ค. 2018 |
| ยกเว้น VAT ผ่าน Exchange, Broker, Dealer | พ.ร.ฎ. ฉบับที่ 788 พ.ศ. 2567 | 24 ก.ย. 2024 | ตั้งแต่ 1 ม.ค. 2024 ไม่กำหนดวันสิ้นสุด |
| ส่วนแบ่งกำไร investment token ไม่ต้องรวมคำนวณ | พ.ร.ฎ. ฉบับที่ 789 พ.ศ. 2567 | 24 ก.ย. 2024 | เงินที่ได้รับตั้งแต่ 1 ม.ค. 2024 |
| ยกเว้นภาษีเงินได้จากกำไรการโอนผ่านผู้ได้รับอนุญาต | กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) | 5 ก.ย. 2025 | เงินได้ 1 ม.ค. 2025 – 31 ธ.ค. 2029 |
รายการกฎหมายภาษีคริปโตและภาษีอื่นทั้งหมดดูได้จากหน้ากฎกระทรวงและหน้าพระราชกฤษฎีกาของกรมสรรพากร
วิธียื่นภาษีคริปโตสำหรับบุคคลธรรมดา
ขั้นตอนที่ 1: แยกธุรกรรมก่อนคิดภาษีคริปโต
แบ่งรายการโอนออกเป็นกลุ่มที่ทำผ่านศูนย์ซื้อขาย นายหน้า หรือผู้ค้าที่อยู่ในรายชื่อของ ก.ล.ต. กับกลุ่มที่ทำผ่านช่องทางอื่น เพราะกลุ่มแรกเท่านั้นที่เข้าข้อ (109)
ขั้นตอนที่ 2: เก็บหลักฐานการโอนและต้นทุน
ใช้รายการ 8 ข้อตามประกาศอธิบดีฯ ฉบับที่ 424 เป็นแนวในการเก็บข้อมูล ได้แก่ ชื่อเหรียญ วันเวลา ประเภทธุรกรรม ปริมาณ ราคา มูลค่าเป็นบาท ค่าธรรมเนียม และต้นทุน ประกาศนี้กำหนดให้เก็บไว้พร้อมให้เจ้าพนักงานประเมินตรวจสอบได้
ขั้นตอนที่ 3: คำนวณภาษีคริปโตส่วนที่ไม่ได้รับยกเว้น
กำไรที่อยู่นอกข้อ (109) ยังเป็นเงินได้ตามมาตรา 40 (4) (ฌ) ส่วนเงินส่วนแบ่งกำไรจากการถือโทเคนเป็นเงินได้ตามมาตรา 40 (4) (ซ) ซึ่งเป็นคนละลักษณะกัน
ขั้นตอนที่ 4: ยื่นภาษีคริปโตด้วยแบบ ภ.ง.ด.90
กรมสรรพากรระบุว่าแบบ ภ.ง.ด.90 ใช้กับผู้มีเงินได้พึงประเมินทุกประเภท ยื่นภายในมกราคมถึงมีนาคมของปีภาษีถัดไป ส่วน ภ.ง.ด.91 ใช้เฉพาะผู้มีเงินได้ตามมาตรา 40 (1) อย่างเดียว ผู้ที่มีภาษีคริปโตต้องชำระจึงใช้ ภ.ง.ด.90 ยื่นได้ทางระบบ e-Filing ของกรมสรรพากร
ภาษีคริปโตปี 2026 มีอะไรเปลี่ยนหรือยัง
ณ 22 ตุลาคม 2026 รายการบนเว็บกรมสรรพากรแสดงกฎกระทรวงล่าสุดเป็นฉบับที่ 403 (พ.ศ. 2569) และพระราชกฤษฎีกาล่าสุดเป็นฉบับที่ 810 พ.ศ. 2569 ไม่มีฉบับใดหลังกฎกระทรวง ฉบับที่ 399 ที่เป็นเรื่องคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล และหน้ากฎกระทรวง ฉบับที่ 126 ยังแสดงข้อ (109) ตามถ้อยคำเดิม ภาษีคริปโตของบุคคลธรรมดาในปี 2026 จึงยังเป็นไปตามกติกาที่ประกาศในเดือนกันยายน 2025
เรื่องที่ควรติดตามคือการแลกเปลี่ยนข้อมูล ข่าวกระทรวงการคลัง ฉบับที่ 74/2568 ระบุว่ากรมสรรพากรอยู่ระหว่างดำเนินการตามกรอบการรายงานข้อมูลสินทรัพย์ดิจิทัลแบบอัตโนมัติ (Crypto-Asset Reporting Framework: CARF) ของ OECD ซึ่งเป็นการแลกเปลี่ยนข้อมูลสินทรัพย์ดิจิทัลกับประเทศทั่วโลก โดยข่าวไม่ได้ระบุวันเริ่มใช้
อีกเรื่องคือช่องทางลงทุนใหม่ ก.ล.ต. ออกเกณฑ์crypto ETF ไทย มีผล 16 ตุลาคม 2026 ซึ่งผู้ลงทุนถือหน่วยลงทุนของกองทุนรวม ไม่ได้โอนคริปโทเคอร์เรนซีเอง จึงควรตรวจภาระภาษีของหน่วยลงทุนแยกจากข้อ (109)
ผลต่อผู้ใช้และนักลงทุนไทย
- ผู้ซื้อขายผ่านผู้ได้รับอนุญาต กำไรที่ได้รับในปี 2025–2029 อยู่ในข้อยกเว้นภาษีคริปโต แต่ควรเก็บหลักฐานการโอนและต้นทุนไว้ตามรายการของประกาศอธิบดีฯ ฉบับที่ 424
- ผู้ใช้แพลตฟอร์มที่ไม่มีใบอนุญาตหรือโอนแบบ P2P กำไรไม่อยู่ในถ้อยคำของข้อ (109) ควรคำนวณภาษีคริปโตส่วนนี้และสอบถามกรมสรรพากรก่อนยื่นแบบ
- ผู้ได้รับส่วนแบ่งกำไรจากโทเคน ตรวจว่าเป็น investment token ที่เข้าพระราชกฤษฎีกาฉบับที่ 789 หรือไม่
- บริษัท มาตรการยกเว้นภาษีคริปโต 5 ปีเป็นของบุคคลธรรมดา ตามคำอธิบายของกระทรวงการคลัง
- คู่มือนี้เป็นข้อมูลทั่วไปจากกฎหมายที่ประกาศแล้ว ไม่ใช่คำแนะนำภาษีรายบุคคล และข้อมูลนี้ไม่ใช่คำแนะนำการลงทุน ในเกณฑ์ crypto ETF ก.ล.ต. ให้บริษัทหลักทรัพย์ย้ำผู้ลงทุนให้หลีกเลี่ยงการลงทุนกระจุกตัวในสินทรัพย์ดิจิทัลและลงทุนตามระดับความเสี่ยงที่ยอมรับได้ ติดตามเรื่องกฎหมายและภาษีคริปโตได้ที่หมวดคริปโตและสินทรัพย์ดิจิทัล
คำถามที่พบบ่อย
ภาษีคริปโตปี 2569 ต้องเสียไหม ถ้าขายกำไรผ่านศูนย์ซื้อขายที่ได้รับอนุญาตในไทย?
ภาษีคริปโตในกรณีนี้ได้รับยกเว้น ตามกฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) กำไรส่วนที่เกินกว่าที่ลงทุนจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลในศูนย์ซื้อขาย ผ่านนายหน้า หรือโอนให้ผู้ค้าที่ได้รับอนุญาตตามกฎหมายไทย ได้รับยกเว้นภาษีเงินได้ สำหรับเงินได้ที่ได้รับตั้งแต่ 1 มกราคม 2025 ถึง 31 ธันวาคม 2029 ข้อมูลนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำภาษีรายบุคคล
ขายคริปโตผ่านแพลตฟอร์มต่างประเทศได้รับยกเว้นภาษีคริปโตไหม?
กฎกระทรวง ฉบับที่ 399 ยกเว้นเฉพาะการโอนที่ทำในศูนย์ซื้อขาย ผ่านนายหน้า หรือโอนให้ผู้ค้าที่ได้รับอนุญาตตามกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัลของไทย การขายผ่านแพลตฟอร์มที่ไม่ได้รับอนุญาตจาก ก.ล.ต. จึงไม่อยู่ในถ้อยคำของข้อยกเว้นภาษีคริปโตนี้ ผู้มีเงินได้ลักษณะนี้ควรสอบถามกรมสรรพากรที่ศูนย์สารนิเทศสรรพากร 1161
ภาษีคริปโตรวม VAT ด้วยหรือไม่ เมื่อซื้อขายผ่านผู้ได้รับอนุญาต?
พระราชกฤษฎีกาฯ (ฉบับที่ 788) พ.ศ. 2567 ยกเว้นภาษีมูลค่าเพิ่มสำหรับการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลเพื่อการใช้ประโยชน์ที่ทำในศูนย์ซื้อขาย ผ่านนายหน้า กระทำโดยผู้ค้า หรือโอนให้ผู้ค้าที่ได้รับอนุญาต ตั้งแต่ 1 มกราคม 2024 เป็นต้นไป ก่อนหน้านั้นพระราชกฤษฎีกาฉบับที่ 744 ยกเว้นเฉพาะการโอนในศูนย์ซื้อขายระหว่าง 1 เมษายน 2022 ถึง 31 ธันวาคม 2023
มีกำไรที่ไม่ได้รับยกเว้นภาษีคริปโต ต้องยื่นแบบอะไร?
กำไรจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลเป็นเงินได้ตามมาตรา 40 (4) (ฌ) ของประมวลรัษฎากร กรมสรรพากรระบุว่าแบบ ภ.ง.ด.90 ใช้กับผู้มีเงินได้พึงประเมินทุกประเภท ยื่นภายในมกราคมถึงมีนาคมของปีภาษีถัดไป ส่วน ภ.ง.ด.91 ใช้เฉพาะผู้มีเงินได้ประเภทที่ 1 ตามมาตรา 40 (1) อย่างเดียว ผู้มีภาษีคริปโตต้องชำระจึงใช้ ภ.ง.ด.90
แหล่งอ้างอิง
- กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ราชกิจจานุเบกษา เล่ม 142 ตอนที่ 56 ก วันที่ 5 กันยายน 2568) — ราชกิจจานุเบกษา
- กระทรวงการคลังออกมาตรการภาษีเพื่อส่งเสริมการเป็นศูนย์กลางสินทรัพย์ดิจิทัล (Digital Asset Hub) ของโลก (ข่าวกระทรวงการคลัง ฉบับที่ 74/2568) — กระทรวงการคลัง
- กฎกระทรวงฉบับที่ 126 (พ.ศ. 2509) ว่าด้วยการยกเว้นรัษฎากร — กรมสรรพากร
- พระราชกำหนดแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 19) พ.ศ. 2561 — กรมสรรพากร
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นภาษีมูลค่าเพิ่ม (ฉบับที่ 788) พ.ศ. 2567 — กรมสรรพากร
- กำหนดเวลายื่นแบบ (ภาษีเงินได้บุคคลธรรมดา) — กรมสรรพากร
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- บุคคล
- จุลพันธ์ อมรวิวัฒน์4
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ