
ลดหย่อนภาษี Solar Rooftop 2569 สูงสุด 200,000 บาท e-Tax Invoice ต้องระบุว่าเป็นโซลาร์
ลดหย่อนภาษี Solar Rooftop 2569 ได้ตามจ่ายจริงไม่เกิน 200,000 บาท ซื้อและขอเชื่อมต่อ 3 มี.ค. 69–31 ธ.ค. 71 สรรพากรย้ำ e-Tax Invoice ต้องระบุ Solar Rooftop
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที
ช่วงโปรโมชั่น
กำลังจัดอยู่- เริ่ม
- สิ้นสุด
- ที่ไหน
- กรมสรรพากร — ซื้อและติดตั้ง Solar Rooftop บ้านอยู่อาศัยที่เชื่อมต่อ กฟน. หรือ กฟภ.
เวลาตามเวลาประเทศไทย ราคาและเงื่อนไขอาจเปลี่ยนได้ ตรวจสอบกับหน้าทางการก่อนซื้อทุกครั้ง
หน้าโปรโมชั่นและเงื่อนไขทางการสรุปประเด็นสำคัญ
- กรมสรรพากรเผยแพร่หลักเกณฑ์ลดหย่อนภาษี Solar Rooftop 2569 เมื่อ 19 ตุลาคม 2569 ผู้มีเงินได้หักได้ตามที่จ่ายจริงแต่ไม่เกิน 200,000 บาท ใช้ได้ 1 ระบบ 1 ครั้ง
- ต้องทำสัญญาหรือใบสั่งซื้อ และขออนุญาตเชื่อมต่อกับ กฟน. หรือ กฟภ. ระหว่าง 3 มีนาคม 2569 – 31 ธันวาคม 2571 บนบ้านที่เป็นผู้ใช้ไฟประเภทที่ 1 กำลังผลิตรวมไม่เกิน 10 kWp
- หลักฐานคือ e-Tax Invoice ที่มีเลขผู้เสียภาษีของผู้ซื้อ และใบกำกับที่ออกตั้งแต่ 30 กันยายน 2569 ต้องมีข้อความบอกว่าเป็น Solar Rooftop หรือแผงโซลาร์เซลล์
- ลดหย่อนภาษี Solar Rooftop 2569 ใช้ในปีภาษีที่เชื่อมต่อระบบไฟฟ้าสำเร็จ และต้องยินยอมให้การไฟฟ้าส่งข้อมูลให้กรมสรรพากรภายใน 15 มกราคมของปีถัดไป
กรมสรรพากรเผยแพร่หลักเกณฑ์ลดหย่อนภาษี Solar Rooftop 2569 เมื่อ 19 ตุลาคม 2569 ผู้ที่ติดแผงโซลาร์บนบ้านหักค่าซื้ออุปกรณ์และค่าติดตั้งได้ตามจ่ายจริงไม่เกิน 200,000 บาท ถ้าทำสัญญาและขอเชื่อมต่อกับการไฟฟ้าระหว่าง 3 มีนาคม 2569 ถึง 31 ธันวาคม 2571 และมีใบกำกับภาษีอิเล็กทรอนิกส์ที่ระบุว่าเป็นโซลาร์
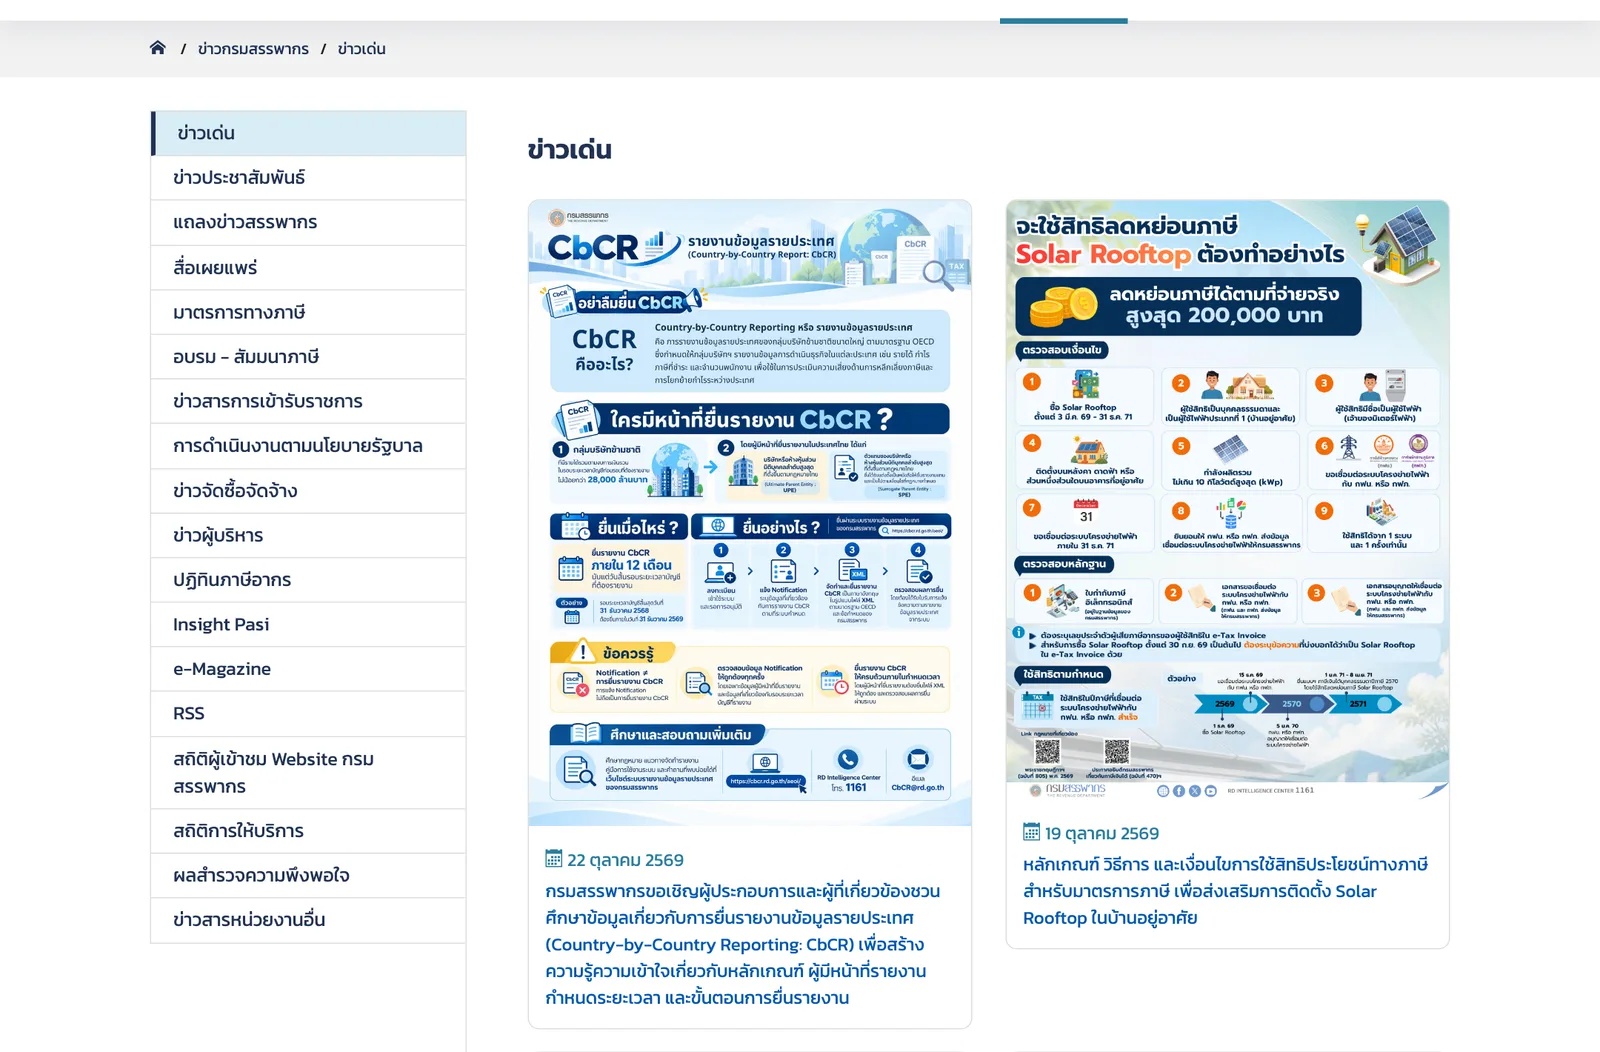
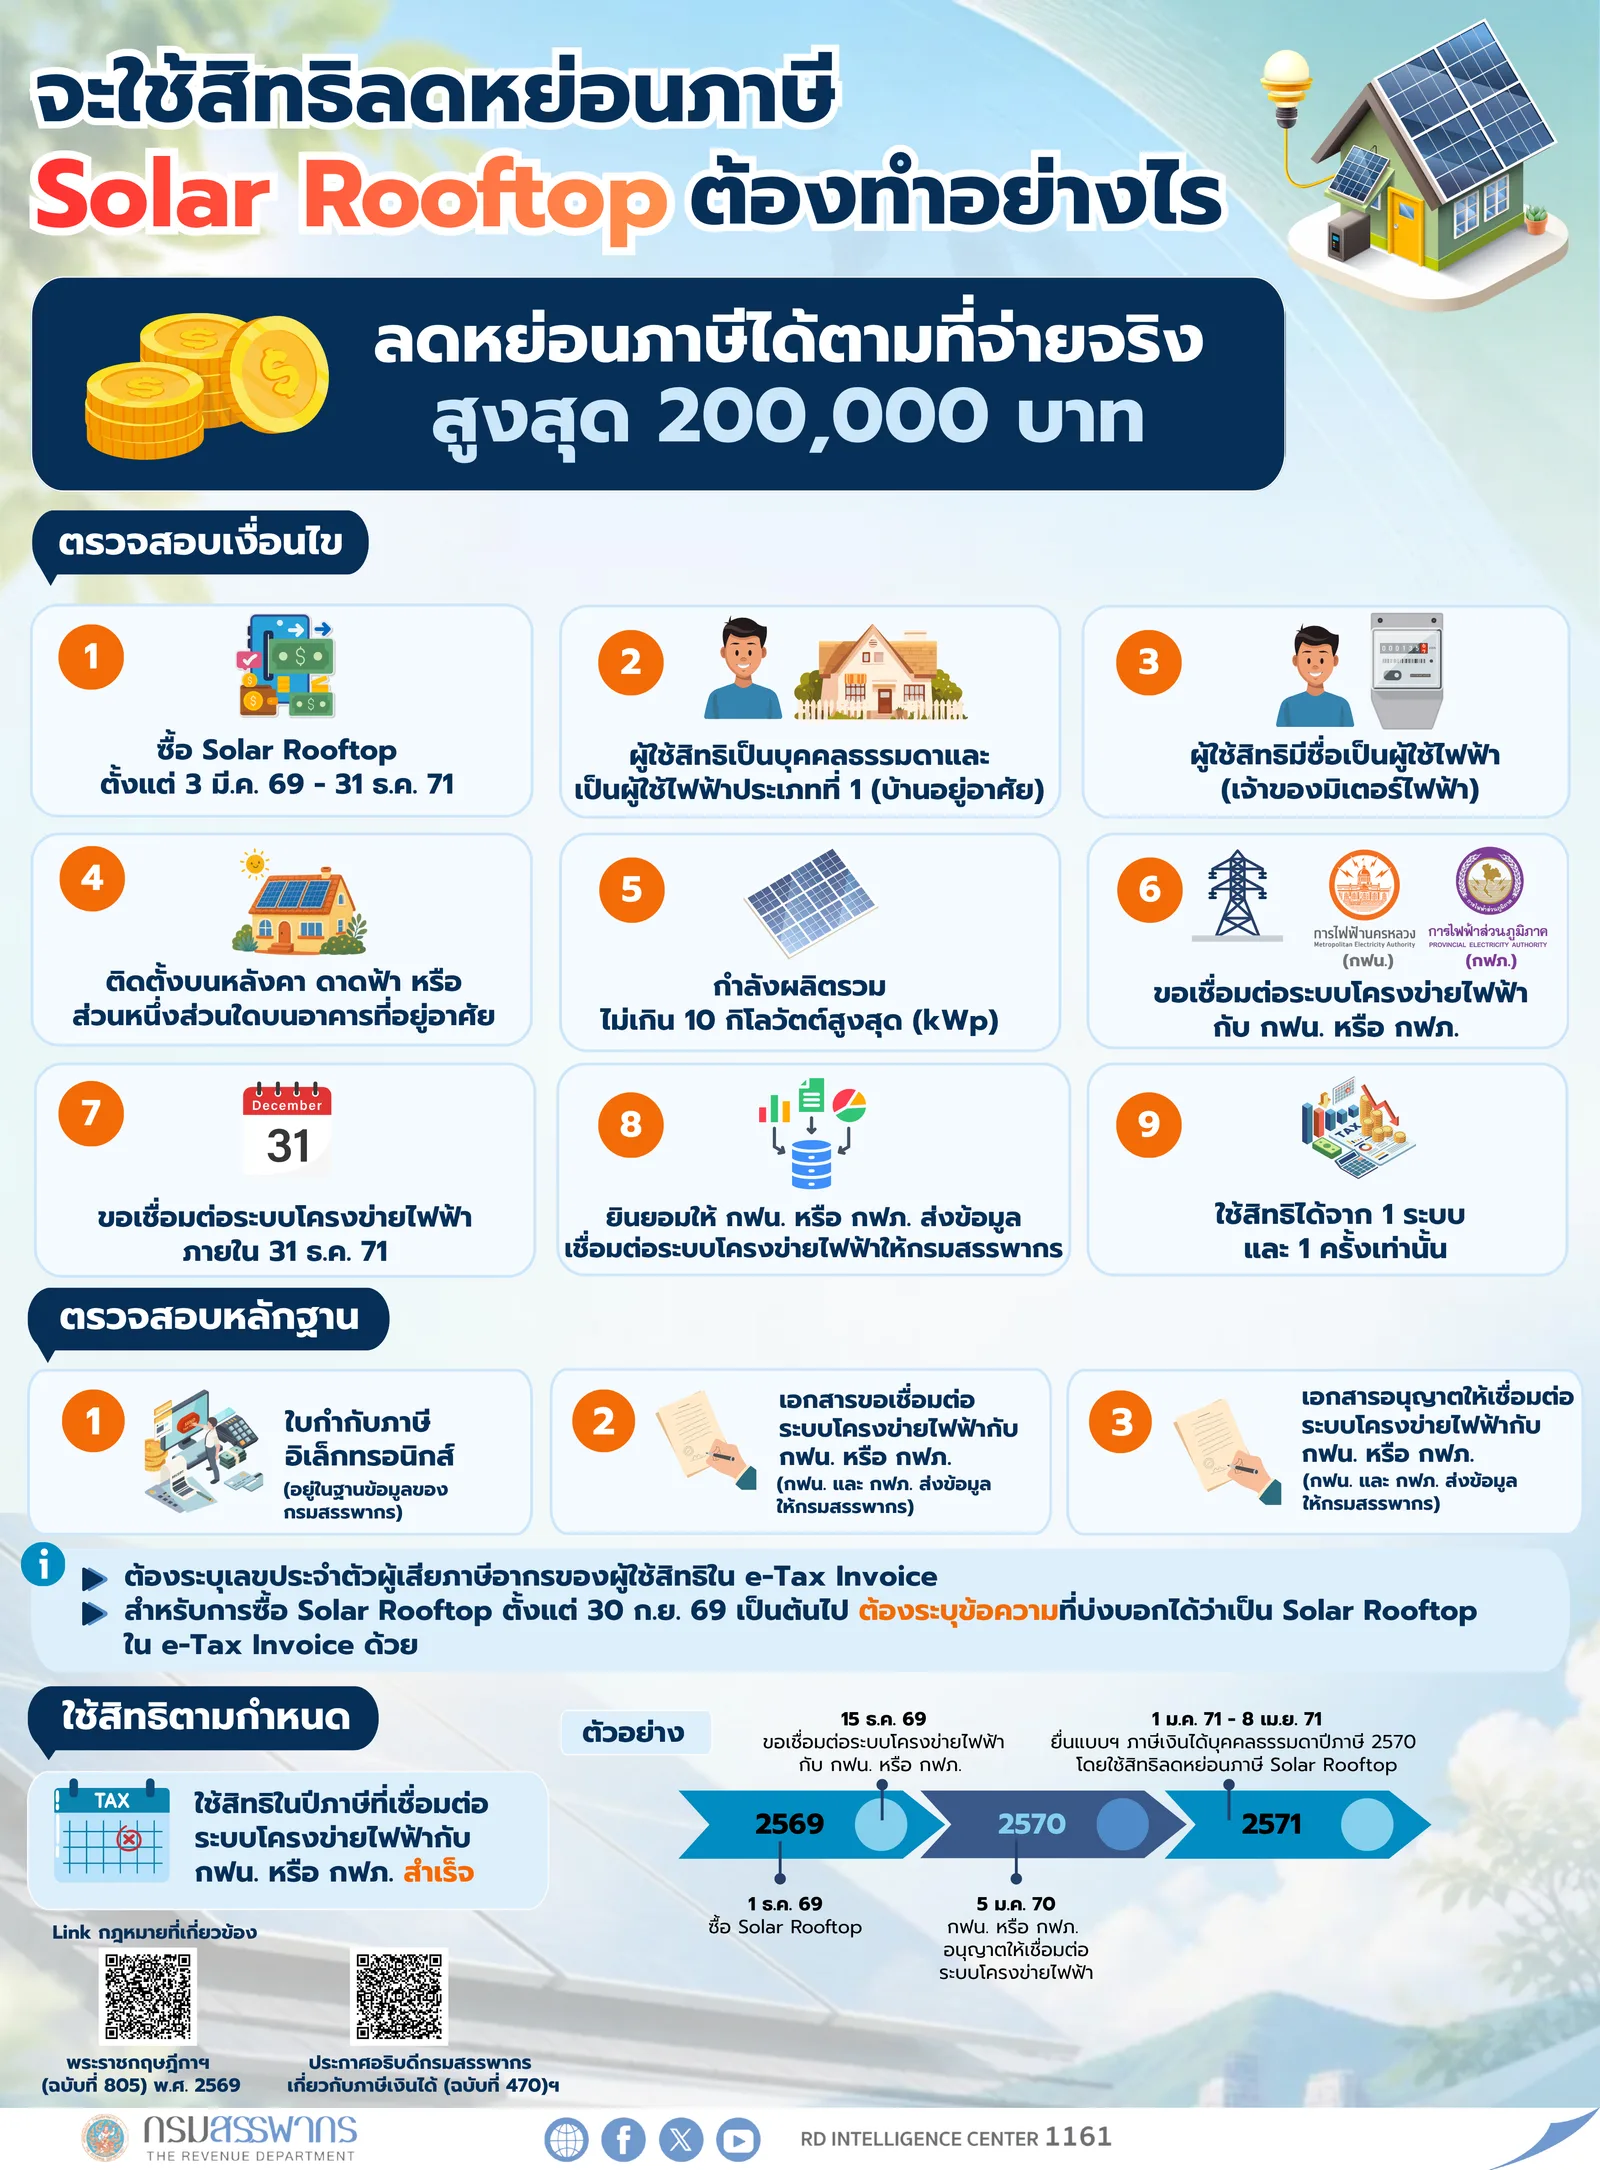
ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 470) ลงวันที่ 30 กันยายน 2569 ออกตามพระราชกฤษฎีกา (ฉบับที่ 805) พ.ศ. 2569 และมีผลย้อนไปตั้งแต่ 3 มีนาคม 2569 ส่วนอินโฟกราฟิกวันที่ 19 ตุลาคมสรุปเงื่อนไขเป็น 9 ข้อ พร้อมตัวอย่างว่าต้องใช้สิทธิในปีภาษีใด
ลดหย่อนภาษี Solar Rooftop 2569 ได้เท่าไร และใช้ได้ถึงเมื่อไร
| ประเด็น | สิ่งที่ประกาศฉบับที่ 470 กำหนด |
|---|---|
| วงเงิน | ตามที่จ่ายจริง ไม่เกิน 200,000 บาท |
| จำนวนครั้ง | ไม่เกิน 1 ระบบ และใช้สิทธิได้ 1 ครั้ง |
| ช่วงซื้อและขอเชื่อมต่อ | 3 มีนาคม 2569 – 31 ธันวาคม 2571 |
| ปีที่ใช้สิทธิ | ปีภาษีที่เชื่อมต่อระบบโครงข่ายไฟฟ้าสำเร็จ |
| ขนาดระบบ | กำลังผลิตติดตั้งรวมของบ้านไม่เกิน 10 กิโลวัตต์ |
| หลักฐานค่าใช้จ่าย | e-Tax Invoice ที่มีเลขผู้เสียภาษีของผู้ซื้อ |
| ข้อมูลจากการไฟฟ้า | กฟน. หรือ กฟภ. ส่งให้กรมสรรพากรภายใน 15 มกราคมของปีถัดไป |
ในทางกฎหมาย ลดหย่อนภาษี Solar Rooftop 2569 เป็นการยกเว้นภาษีเงินได้สำหรับเงินที่จ่ายเป็นค่าซื้ออุปกรณ์และค่าติดตั้ง ผู้มีเงินได้นำจำนวนที่ได้รับยกเว้นไปหักจากเงินได้พึงประเมินหลังหักค่าใช้จ่ายแล้ว กรมสรรพากรเรียกในอินโฟกราฟิกว่า "ลดหย่อนภาษี" เงินภาษีที่ลดได้จริงของแต่ละคนขึ้นกับเงินได้และค่าลดหย่อนอื่น ๆ ของคนนั้น
ใครได้สิทธิ์ลดหย่อนภาษี Solar Rooftop 2569 เงื่อนไขและข้อจำกัด
- ผู้มีเงินได้เป็นบุคคลธรรมดา ห้างหุ้นส่วนสามัญ คณะบุคคลที่ไม่ใช่นิติบุคคล และกองมรดกที่ยังไม่ได้แบ่งใช้สิทธิไม่ได้
- มีชื่อเป็นผู้ใช้ไฟฟ้า (เจ้าของมิเตอร์) ประเภทที่ 1 บ้านอยู่อาศัย และเป็นผู้ขออนุญาตเชื่อมต่อกับ กฟน. หรือ กฟภ. เอง
- ติดบนหลังคา ดาดฟ้า หรือส่วนหนึ่งของอาคารที่คนเข้าอยู่หรือใช้สอยได้ ประกาศยกตัวอย่างหลังคาโรงจอดรถหรือหลังคาโรงเก็บของในบริเวณบ้าน
- กำลังผลิตติดตั้งรวมของบ้านไม่เกิน 10 กิโลวัตต์ และต้องขอเชื่อมต่อภายใน 31 ธันวาคม 2571
- ชื่อในใบกำกับภาษี เอกสารขอเชื่อมต่อ และเอกสารอนุญาตต้องเป็นคนเดียวกัน
- ผู้ประกอบการจดทะเบียน VAT ที่นำภาษีซื้อจากใบกำกับนั้นไปหักภาษีขายแล้ว ใช้ใบกำกับใบเดียวกันมาลดหย่อนไม่ได้
- สามีภริยา: ถ้ามีเงินได้ฝ่ายเดียว ฝ่ายที่มีเงินได้ใช้สิทธิได้ไม่เกิน 200,000 บาท ถ้าต่างฝ่ายต่างมีเงินได้และแยกยื่น ต่างฝ่ายใช้ได้ไม่เกิน 200,000 บาท
- ใช้สิทธิไปแล้วแต่ทำไม่ครบเงื่อนไข ต้องนำเงินที่ใช้สิทธิกลับมารวมคำนวณภาษี และเสียเงินเพิ่มตามมาตรา 27 แห่งประมวลรัษฎากร
หลักฐานลดหย่อนภาษี Solar Rooftop 2569: e-Tax Invoice ต้องเขียนว่า Solar Rooftop ตั้งแต่ 30 ก.ย. 2569
หลักฐานค่าใช้จ่ายต้องเป็นใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) จากผู้ขายหรือผู้ให้บริการที่เป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม และมีเลขประจำตัวผู้เสียภาษีของผู้ซื้อ ประกาศเพิ่มเงื่อนไขว่าใบกำกับต้องมีข้อความที่บอกว่าเป็นค่าซื้อและติดตั้งระบบผลิตไฟฟ้าจากแสงอาทิตย์ เช่น "Solar Rooftop" "แผงโซลาเซลล์" หรือ "แผงผลิตพลังงานแสงอาทิตย์" เงื่อนไขข้อความนี้ใช้กับใบกำกับที่ออกตั้งแต่วันที่ลงในประกาศ คือ 30 กันยายน 2569
อีกสองเอกสารที่ต้องมีคือเอกสารขออนุญาตเชื่อมต่อ และเอกสารที่การไฟฟ้าอนุญาตให้เชื่อมต่อ ซึ่งมีชื่อผู้มีเงินได้ ผู้ขอใช้สิทธิต้องแจ้งความประสงค์กับ กฟน. หรือ กฟภ. เพื่อให้การไฟฟ้าส่งข้อมูลให้กรมสรรพากร
ทำไมปีภาษีที่ใช้ลดหย่อนภาษี Solar Rooftop 2569 สำคัญกับคนที่ติดโซลาร์ปลายปี
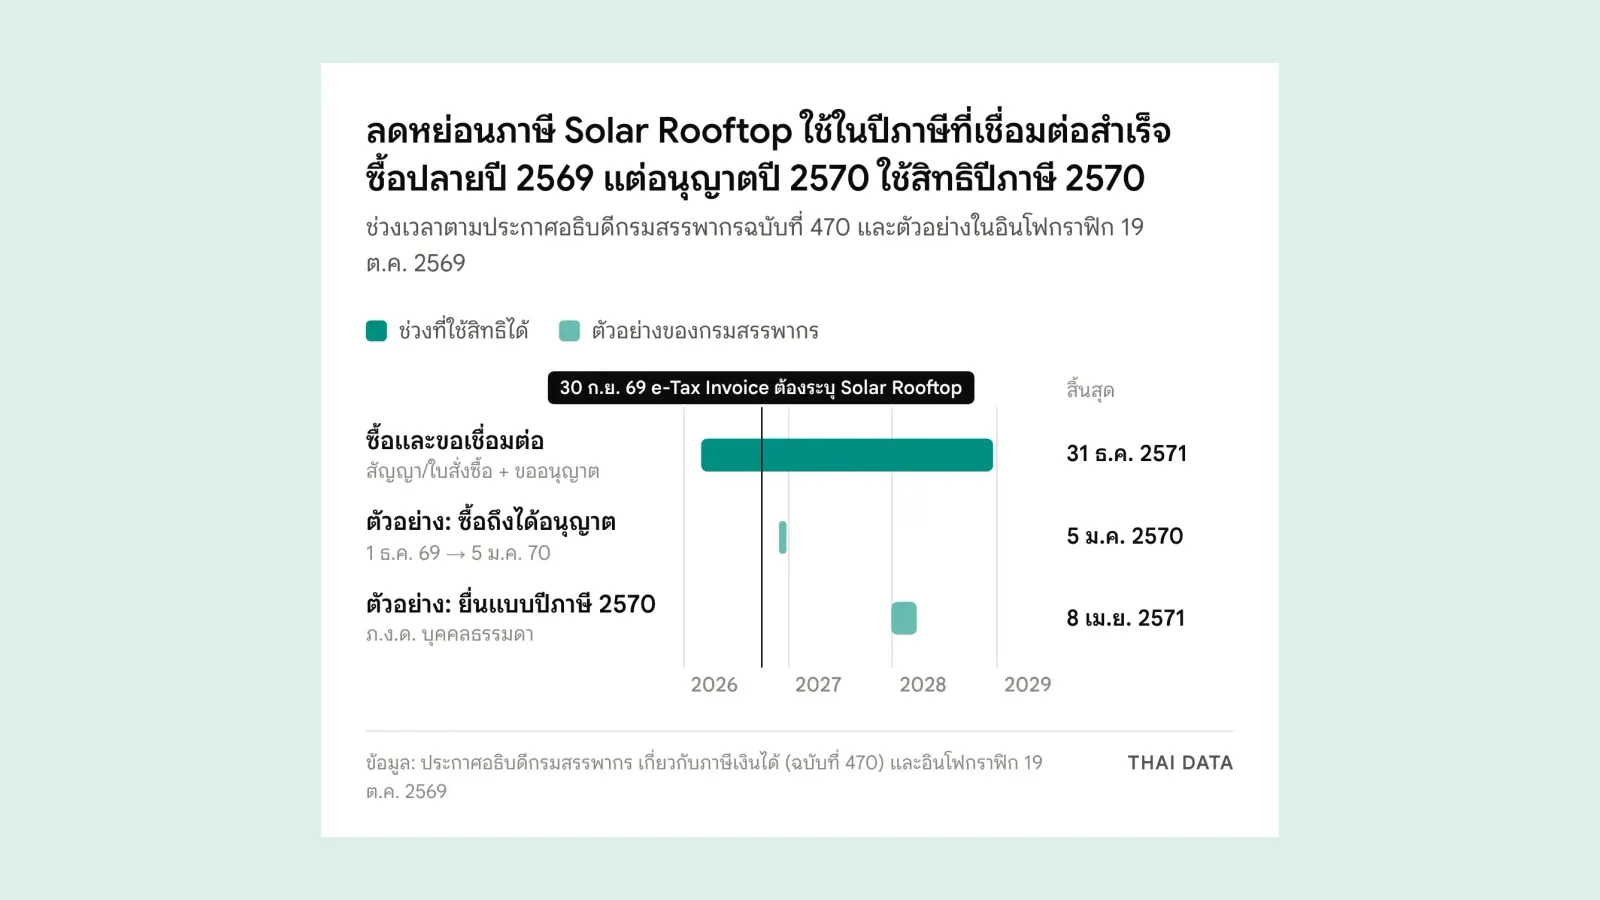
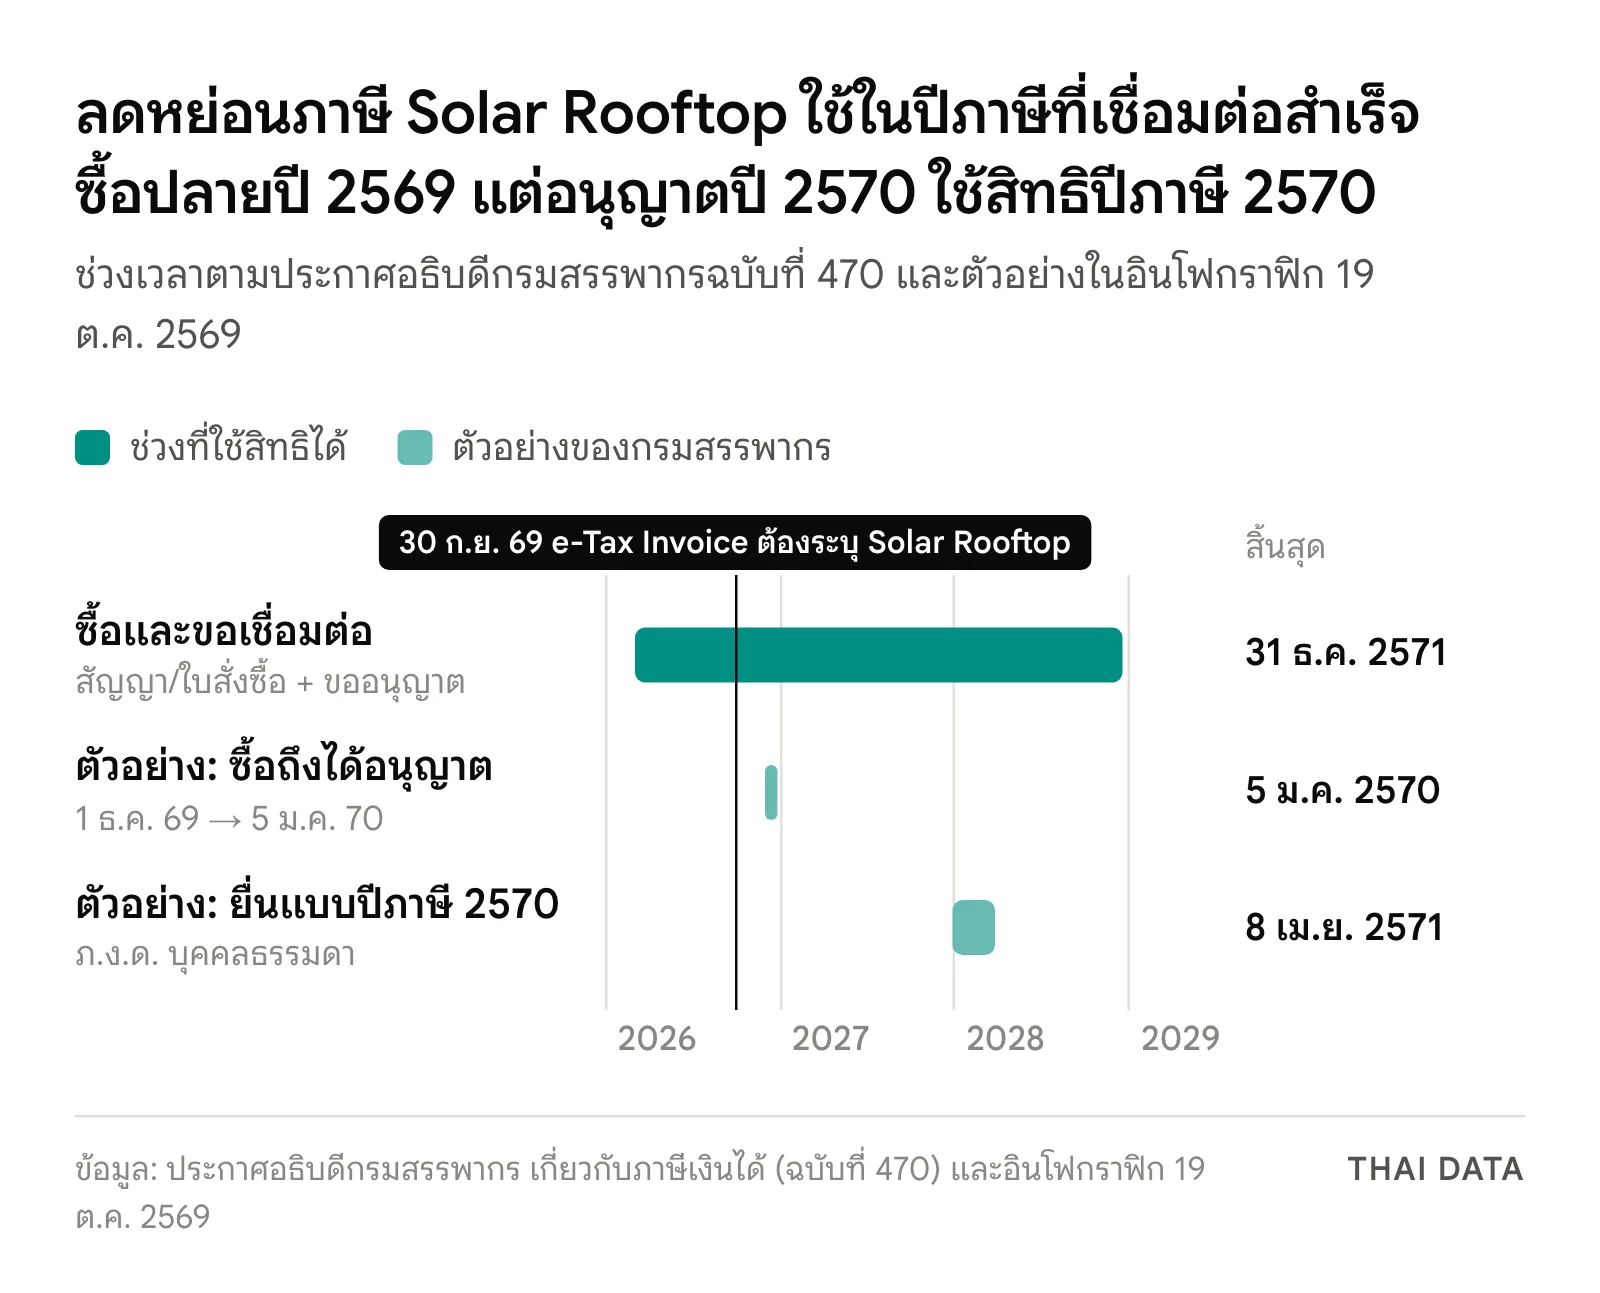
ตัวอย่างในอินโฟกราฟิกของกรมสรรพากรคือ ซื้อ Solar Rooftop วันที่ 1 ธันวาคม 2569 ขอเชื่อมต่อวันที่ 15 ธันวาคม 2569 และการไฟฟ้าอนุญาตเมื่อ 5 มกราคม 2570 กรณีนี้ใช้ลดหย่อนภาษี Solar Rooftop 2569 ในปีภาษี 2569 ไม่ได้ แต่ใช้สิทธิได้ในปีภาษี 2570 ซึ่งยื่นแบบภาษีเงินได้บุคคลธรรมดาระหว่าง 1 มกราคม–8 เมษายน 2571 แม้จะจ่ายเงินในปี 2569
ช่วงนี้มีคนสนใจติดแผงโซลาร์มากขึ้นจากโครงการโซลาร์ภาคประชาชน อ่านขั้นตอนสมัครกับการไฟฟ้าได้ที่ วิธีขอติดตั้งโซลาร์รูฟท็อปที่บ้าน และเงื่อนไขขายไฟคืนที่ ติดโซลาร์ขายไฟให้การไฟฟ้า ส่วนเงินอุดหนุนรายหลังที่มีข่าวเป็นเรื่องแยกจากสิทธิภาษีนี้ ติดตามได้ที่ โซลาร์รูฟท็อป 5 หมื่นบาท
สิ่งที่ควรรู้ก่อนซื้อ และวิธีใช้สิทธิ์ลดหย่อนภาษี Solar Rooftop 2569
- ก่อนจ่ายเงิน ถามผู้ขายว่าออก e-Tax Invoice ได้ไหม ให้ใส่ชื่อและเลขประจำตัวผู้เสียภาษีของคนที่เป็นเจ้าของมิเตอร์ และมีคำว่า Solar Rooftop หรือแผงโซลาร์ในรายการ
- ขออนุญาตเชื่อมต่อในชื่อเดียวกัน กับ กฟน. หรือ กฟภ. และแจ้งความประสงค์ใช้สิทธิภาษีพร้อมยินยอมให้ส่งข้อมูลให้กรมสรรพากร
- เก็บเอกสาร 3 อย่าง คือ e-Tax Invoice เอกสารขอเชื่อมต่อ และเอกสารอนุญาตเชื่อมต่อ
- ยื่นแบบในปีภาษีที่เชื่อมต่อสำเร็จ และกรอกเฉพาะจำนวนที่จ่ายจริงไม่เกิน 200,000 บาท
- สงสัยเรื่องสิทธิของตัวเอง ถามกรมสรรพากรที่ RD Intelligence Center 1161 ตามที่ระบุในอินโฟกราฟิก
ติดตามมาตรการรัฐ สิทธิภาษีที่ประชาชนใช้ได้ และส่วนลดอื่น ๆ ได้ที่หมวดส่วนลดและโปรโมชั่น
คำถามที่พบบ่อย
ลดหย่อนภาษี Solar Rooftop 2569 ได้สูงสุดเท่าไร?
ลดหย่อนภาษี Solar Rooftop 2569 หักได้ตามค่าซื้ออุปกรณ์และค่าติดตั้งที่จ่ายจริง แต่ไม่เกิน 200,000 บาท ใช้ได้ไม่เกิน 1 ระบบและ 1 ครั้งตลอดมาตรการ ตามพระราชกฤษฎีกา (ฉบับที่ 805) พ.ศ. 2569 และประกาศอธิบดีกรมสรรพากร (ฉบับที่ 470)
ติดโซลาร์ปีนี้ แต่การไฟฟ้าอนุญาตเชื่อมต่อปีหน้า ใช้สิทธิปีไหน?
ลดหย่อนภาษี Solar Rooftop 2569 ใช้สิทธิในปีภาษีที่เชื่อมต่อระบบโครงข่ายไฟฟ้าสำเร็จ ตัวอย่างของกรมสรรพากรคือซื้อ 1 ธ.ค. 2569 ขอเชื่อมต่อ 15 ธ.ค. 2569 และได้อนุญาต 5 ม.ค. 2570 กรณีนี้ใช้สิทธิในปีภาษี 2570 ซึ่งยื่นแบบระหว่าง 1 ม.ค.–8 เม.ย. 2571
ใบกำกับภาษีแบบกระดาษใช้ลดหย่อนภาษี Solar Rooftop ได้ไหม?
ไม่ได้ ประกาศอธิบดีกรมสรรพากรฉบับที่ 470 กำหนดให้ลดหย่อนภาษี Solar Rooftop 2569 ใช้ใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) จากผู้ประกอบการจดทะเบียน VAT ที่มีเลขประจำตัวผู้เสียภาษีของผู้ซื้อ และใบกำกับที่ออกตั้งแต่ 30 ก.ย. 2569 ต้องมีข้อความ เช่น Solar Rooftop หรือแผงโซลาเซลล์ด้วย
ใครใช้ลดหย่อนภาษี Solar Rooftop 2569 ได้บ้าง?
ลดหย่อนภาษี Solar Rooftop 2569 ใช้ได้กับบุคคลธรรมดาที่มีชื่อเป็นผู้ใช้ไฟฟ้าประเภทที่ 1 บ้านอยู่อาศัย และเป็นผู้ขออนุญาตเชื่อมต่อกับ กฟน. หรือ กฟภ. เอง โดยติดบนหลังคา ดาดฟ้า หรือส่วนของอาคาร เช่น หลังคาโรงจอดรถในบ้าน กำลังผลิตรวมไม่เกิน 10 กิโลวัตต์ ห้างหุ้นส่วนสามัญ คณะบุคคล และกองมรดกที่ยังไม่แบ่งใช้สิทธิไม่ได้
แหล่งอ้างอิง
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 470) เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไข การยกเว้นภาษีเงินได้บุคคลธรรมดา สำหรับเงินได้เท่าที่ได้จ่ายเป็นค่าซื้ออุปกรณ์และค่าติดตั้งระบบการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ — กรมสรรพากร
- หลักเกณฑ์ วิธีการ และเงื่อนไขการใช้สิทธิประโยชน์ทางภาษีสำหรับมาตรการภาษี เพื่อส่งเสริมการติดตั้ง Solar Rooftop ในบ้านอยู่อาศัย (อินโฟกราฟิก 19 ต.ค. 2569) — กรมสรรพากร
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 805) พ.ศ. 2569 — ตารางพระราชกฤษฎีกา — กรมสรรพากร
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- กรมสรรพากร14กฟน.7กฟภ.11
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ