
ร่างเกณฑ์ BNPL ของคลัง-ธปท. จำกัดวงเงิน 20,000 บาท ผ่อน 6 เดือน เพดาน 15% ต่อปี
ร่างเกณฑ์ BNPL ของกระทรวงการคลังและ ธปท. เปิดรับฟังความเห็นถึง 15 พ.ย. 2569 จำกัดวงเงินรวม 20,000 บาทต่อคน ผ่อนไม่เกิน 6 เดือน และค่าใช้จ่ายรวมไม่เกิน 15% ต่อปี
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที
สรุปประเด็นสำคัญ
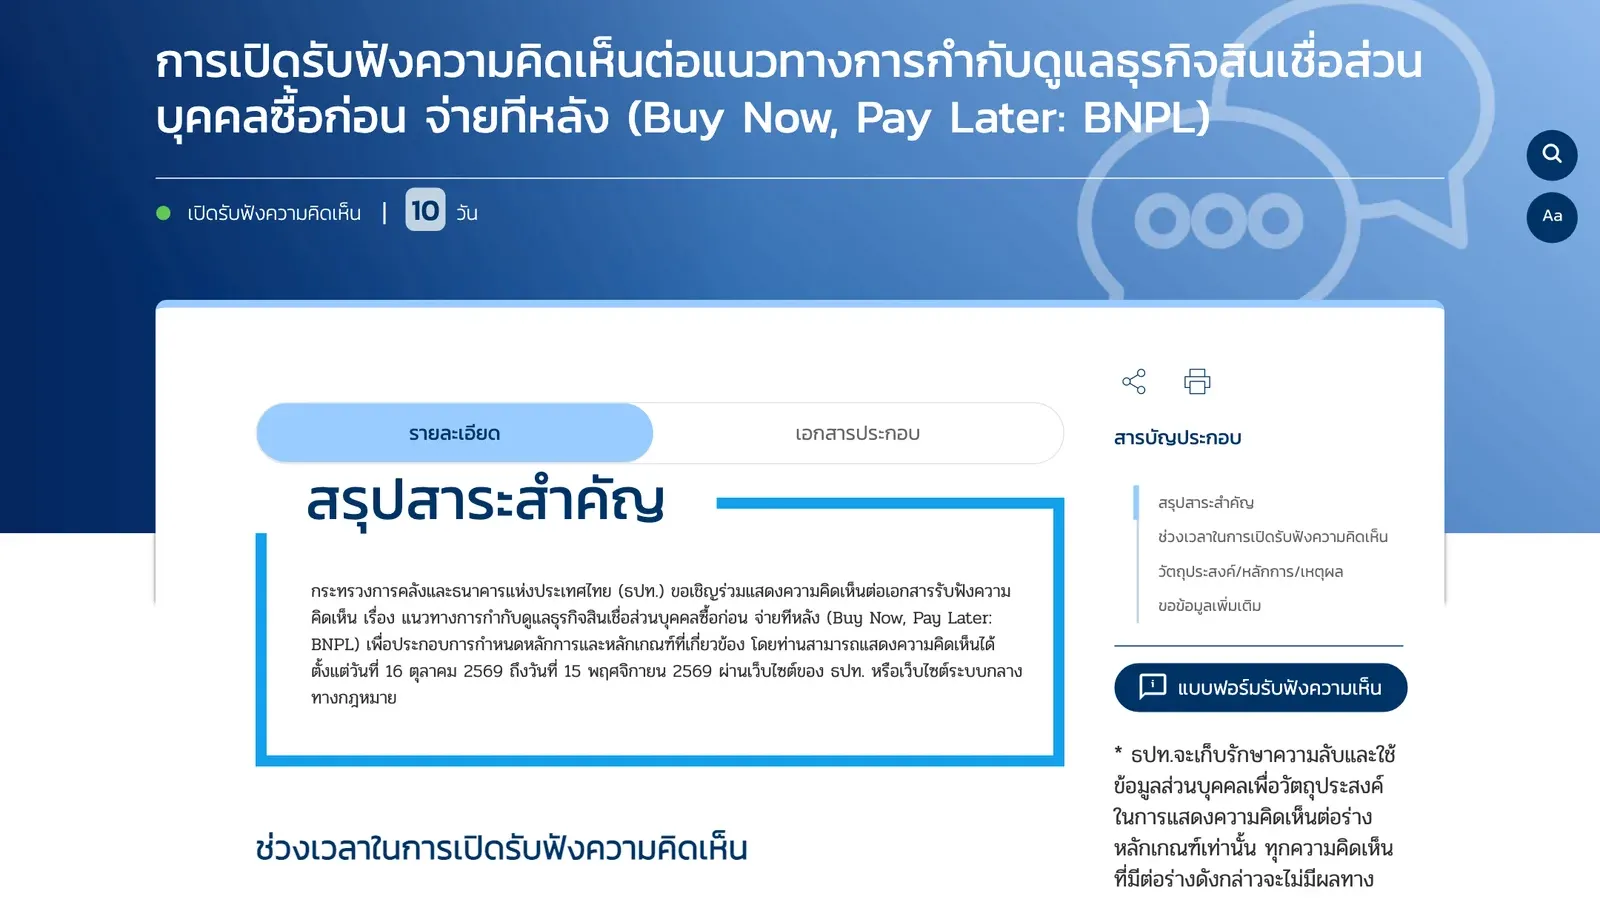
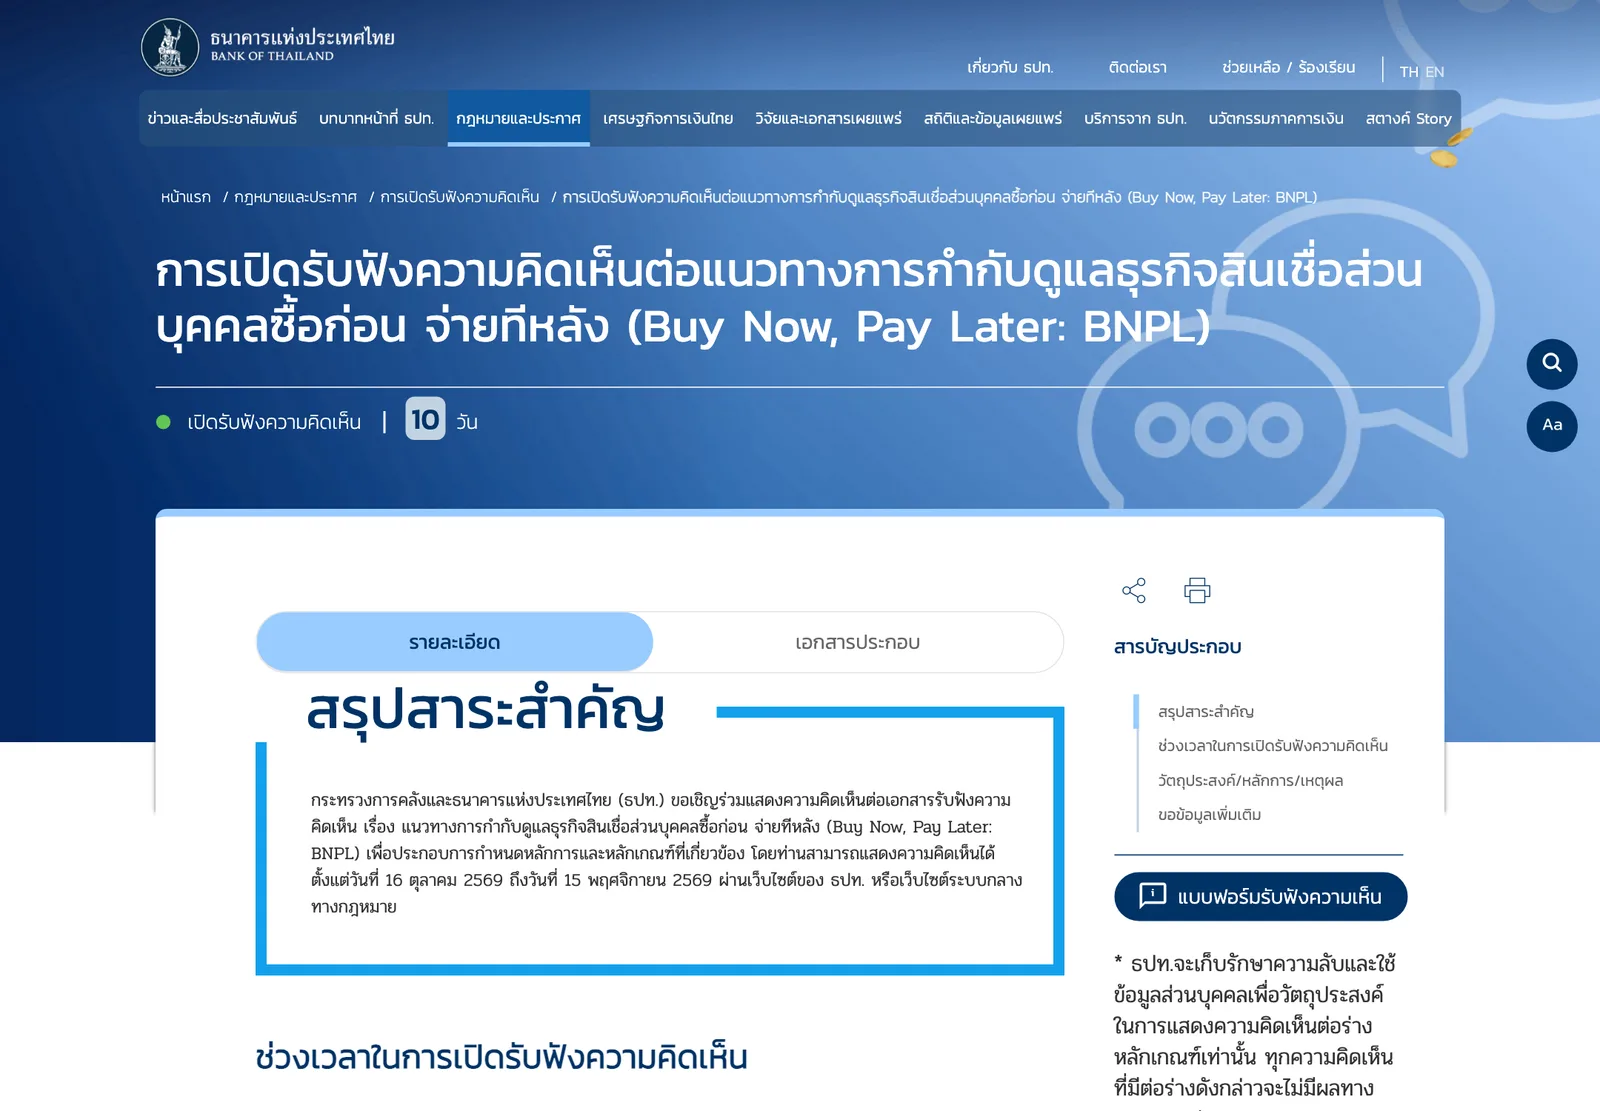
- กระทรวงการคลังและ ธนาคารแห่งประเทศไทย (ธปท.) เปิดรับฟังความเห็นร่างเกณฑ์ BNPL หรือสินเชื่อ "ซื้อก่อน จ่ายทีหลัง" ตั้งแต่ 16 ตุลาคม ถึง 15 พฤศจิกายน 2569 ผ่านเว็บไซต์ ธปท. และระบบกลางทางกฎหมาย
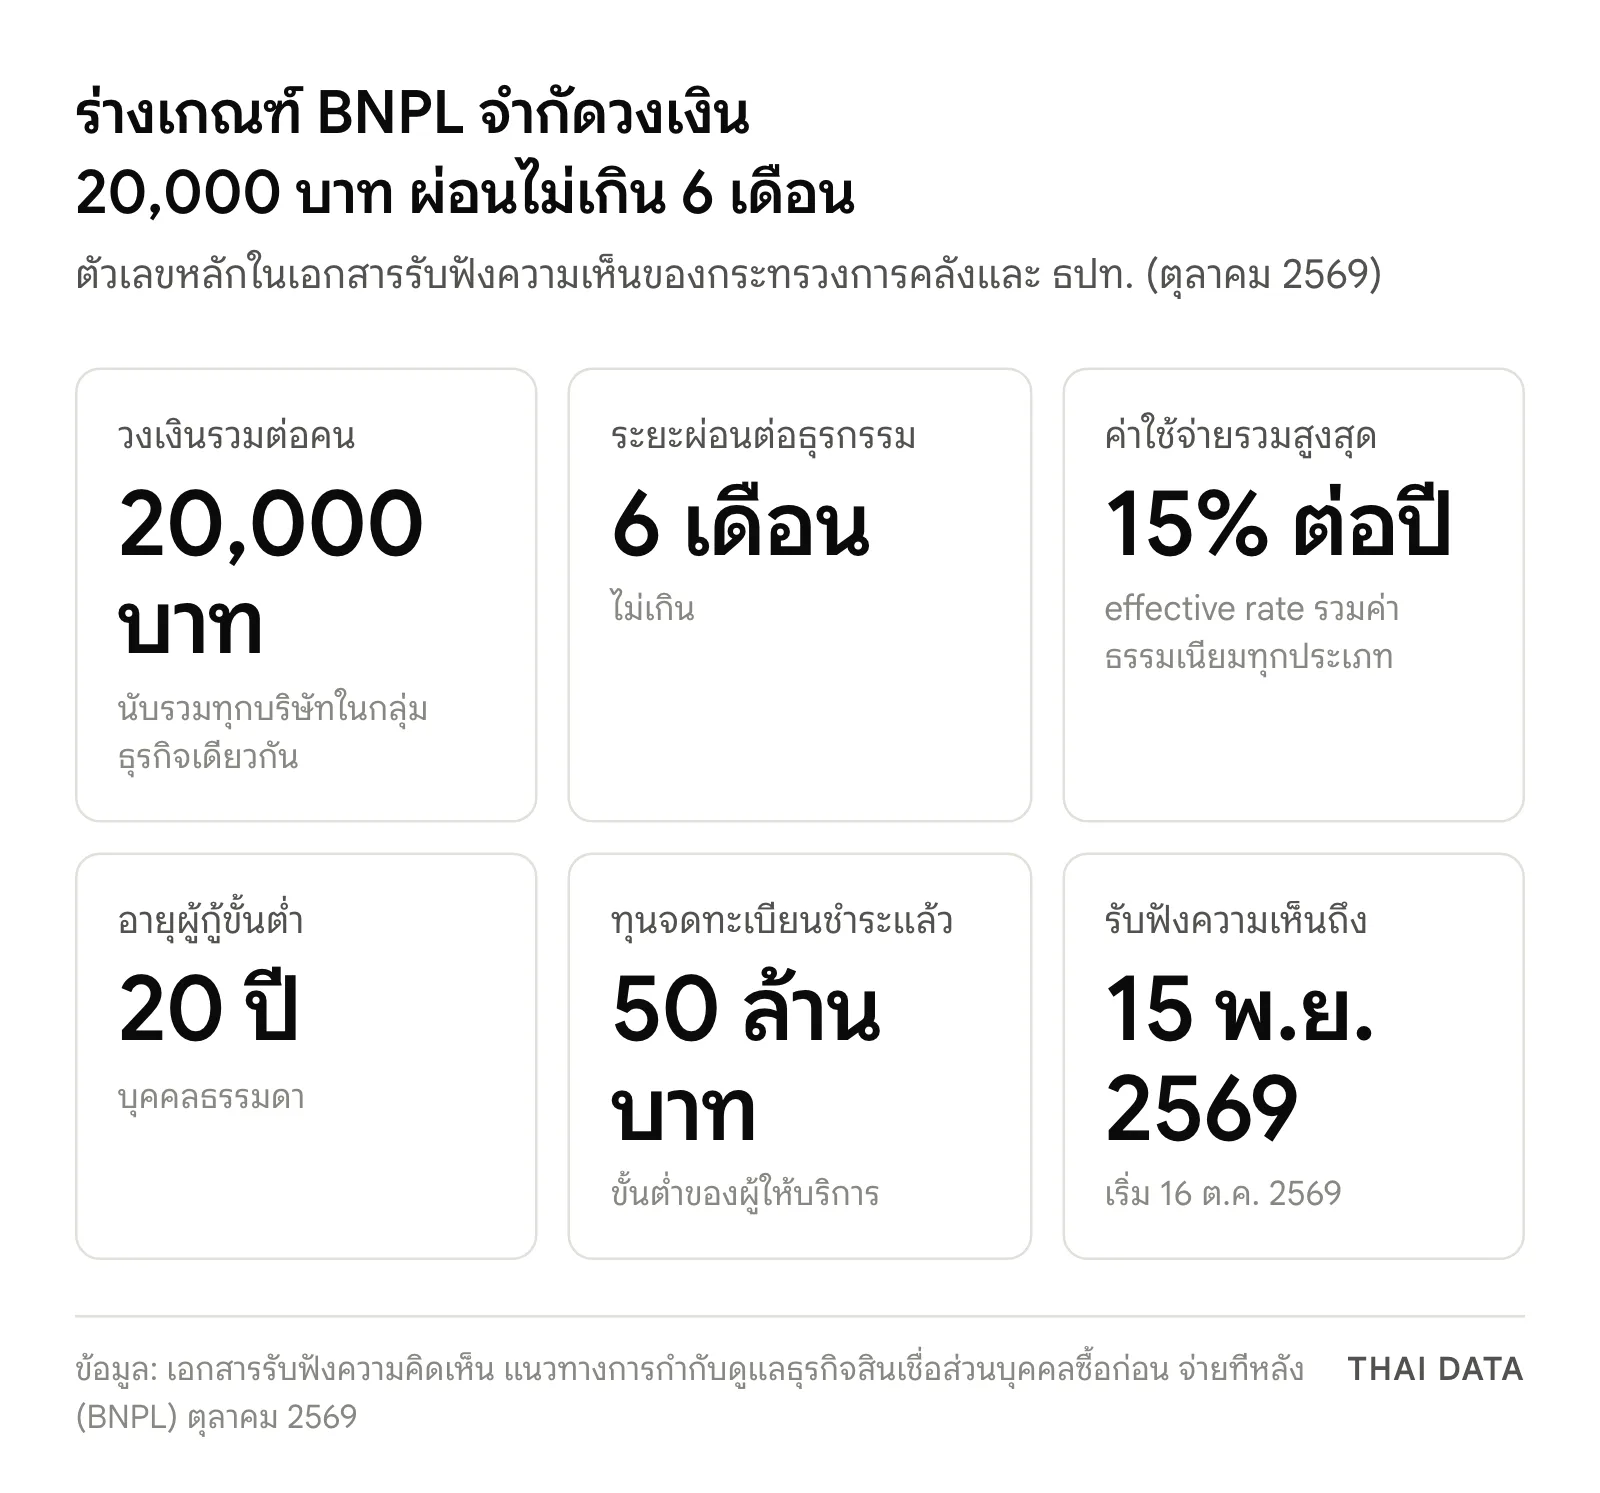
- วงเงิน BNPL ของผู้บริโภคแต่ละรายรวมกัน ไม่เกิน 20,000 บาท (นับรวมทุกบริษัทในกลุ่มธุรกิจเดียวกัน) แต่ละธุรกรรมผ่อนคืน ไม่เกิน 6 เดือน ผู้กู้ต้องอายุ 20 ปีขึ้นไป
- ดอกเบี้ย ค่าธรรมเนียม และค่าใช้จ่ายทุกอย่างรวมกัน ไม่เกิน 15% ต่อปี (effective rate) รวมทั้งค่าธรรมเนียมที่พันธมิตรเก็บ และส่วนที่ราคาสินค้าแพงขึ้นเพราะเลือกผ่อน
- ผู้ให้ BNPL บนแพลตฟอร์มตลาดสินค้าที่มีมูลค่าธุรกรรมในไทย เกิน 100 ล้านบาทต่อปี หรือมีผู้ใช้เฉลี่ยต่อเดือน เกิน 5% ของราษฎร ต้องขอใบอนุญาต มีทุนจดทะเบียนชำระแล้ว ไม่ต่ำกว่า 50 ล้านบาท และส่งข้อมูลให้เครดิตบูโร (NCB)
- ข้อมูลที่ ธปท. แถลงเมื่อ 2 มิ.ย. 2569 ระบุว่ามูลค่าการใช้ BNPL ปี 2567 โต 38% และจำนวนบัญชีเพิ่มจากราว 6 แสนบัญชี ในปี 2564 เป็น เกือบ 5 ล้านบัญชี ในปี 2567
กระทรวงการคลังและธนาคารแห่งประเทศไทย (ธปท.) เปิดรับฟังความเห็นร่างเกณฑ์ BNPL หรือสินเชื่อ "ซื้อก่อน จ่ายทีหลัง" ตั้งแต่ 16 ตุลาคม ถึง 15 พฤศจิกายน 2569 ร่างนี้จำกัดวงเงินรวมไม่เกิน 20,000 บาทต่อคน ผ่อนแต่ละรายการไม่เกิน 6 เดือน คิดค่าใช้จ่ายรวมได้ไม่เกิน 15% ต่อปี และบังคับให้ผู้ให้ BNPL บนแพลตฟอร์มขายของออนไลน์รายใหญ่ต้องขอใบอนุญาต
เอกสารที่ ธปท. เผยแพร่มีสองฉบับในคราวเดียวกัน ฉบับแรกคือร่างประกาศกระทรวงการคลังที่เพิ่ม BNPL เข้าไปในกิจการที่ต้องขออนุญาตตามประกาศของคณะปฏิวัติ ฉบับที่ 58 (สินเชื่อส่วนบุคคลภายใต้การกำกับ) ฉบับที่สองคือร่างประกาศ ธปท. ที่กำหนดหลักเกณฑ์การทำธุรกิจ ธปท. ให้เหตุผลว่าผู้ให้ BNPL บางส่วนยังไม่อยู่ใต้การกำกับ และไม่ได้รายงานข้อมูลให้ ธปท. จึงติดตามหนี้ครัวเรือนได้ไม่ครบ
ร่างเกณฑ์ BNPL กำหนดอะไรบ้าง
| ประเด็น | ร่างเกณฑ์ BNPL (ต.ค. 2569) |
|---|---|
| ผู้กู้ | บุคคลธรรมดาอายุ 20 ปีขึ้นไป ผู้ให้บริการใช้ข้อมูลทางเลือกแทนหลักฐานรายได้ได้ |
| วงเงิน | รวมไม่เกิน 20,000 บาทต่อคน นับรวมทุกบริษัทในกลุ่มธุรกิจเดียวกัน |
| ระยะผ่อน | แต่ละธุรกรรมไม่เกิน 6 เดือน |
| ค่าใช้จ่ายรวม | ไม่เกิน 15% ต่อปี (effective rate) รวมค่าธรรมเนียมของพันธมิตรและส่วนเพิ่มของราคาสินค้าเมื่อเลือกผ่อน |
| เมื่อผิดนัด | เก็บค่าติดตามทวงถามหนี้และดอกเบี้ยผิดนัดเพิ่มได้ |
| ข้อมูลเครดิต | ต้องเป็นสมาชิกและส่งข้อมูลให้บริษัทข้อมูลเครดิต (NCB) |
เพดาน 15% ต่อปีเป็นตัวเลขที่ ธปท. ตั้งใจให้ไม่ต่างจากเดิมมากนัก เอกสารรับฟังความเห็นอธิบายว่าผู้ให้บริการบางรายที่อยู่นอกการกำกับเก็บค่าใช้จ่ายรวมไม่เกินอัตราตามประมวลกฎหมายแพ่งและพาณิชย์อยู่แล้ว การดึงเข้ามากำกับจึงไม่ควรทำให้ต้นทุนของผู้ใช้สูงขึ้นอย่างมีนัยสำคัญ ส่วนสินเชื่อส่วนบุคคลดิจิทัลที่อยู่ใต้การกำกับในปัจจุบันให้วงเงินสูงสุดรายละ 20,000 บาท ดอกเบี้ยไม่เกิน 25% ต่อปี ผ่อนไม่เกิน 6 เดือน ตามคำอธิบายในหน้าความรู้ทางการเงินของ ธปท.
ใครต้องขอใบอนุญาตตามร่างเกณฑ์ BNPL
ร่างเกณฑ์ BNPL ไม่ได้ครอบคลุมการผ่อนสินค้าทุกแบบ ขอบเขตคือสินเชื่อที่ให้บุคคลธรรมดาซื้อสินค้าและบริการผ่าน "บริการแพลตฟอร์มดิจิทัลที่มีนัยสำคัญต่อประชาชนในวงกว้าง" ซึ่งเอกสารยกตัวอย่างว่าเป็นแพลตฟอร์มตลาดสินค้าที่มีมูลค่าธุรกรรมในไทยเกิน 100 ล้านบาทต่อปี หรือมีผู้ใช้ในไทยเฉลี่ยต่อเดือนเกิน 5% ของจำนวนราษฎร รวมแพลตฟอร์มของบริษัทในกลุ่มเดียวกัน และไม่รวมแพลตฟอร์ม B2B
- ต้องได้ใบอนุญาตสินเชื่อส่วนบุคคลภายใต้การกำกับ ประเภท BNPL โดยเฉพาะ ใช้ใบอนุญาตสินเชื่อส่วนบุคคลประเภทอื่นมาทำ BNPL ไม่ได้
- ทุนจดทะเบียนชำระแล้วไม่ต่ำกว่า 50 ล้านบาท ผู้ที่ทุนยังไม่ถึงเกณฑ์ยื่นแผนเพิ่มทุนได้ และต้องทำให้ครบภายใน 180 วันหลังประกาศมีผล
- ผู้ที่ทำธุรกิจอยู่แล้วต้องยื่นขออนุญาตภายใน 60 วัน หลังประกาศมีผล และทำธุรกิจต่อได้ระหว่างรอพิจารณา
- ผู้ขออนุญาตต้องสาธิตผลิตภัณฑ์ต้นแบบ (Minimum Viable Product) ให้ ธปท. พิจารณา 4 ด้าน ได้แก่ แบบจำลองประเมินความเสี่ยงลูกหนี้ การให้บริการ การคุ้มครองผู้บริโภค และการกำกับดูแลระบบไอที
ข้อห้ามที่ป้องกันการก่อหนี้ซ้ำซ้อน
ร่างเกณฑ์ BNPL ห้ามใช้วงเงินซื้อสินค้าผิดกฎหมายหรือสินค้าที่เปลี่ยนเป็นเงินสดได้ง่าย ห้ามถอน โอน หรือแปลงวงเงินเป็นเงินสดหรือเงินอิเล็กทรอนิกส์ และให้ผู้ให้บริการมีกลไกกันไม่ให้ลูกค้าเอาบัตรเครดิตหรือสินเชื่ออื่นมาจ่ายคืน BNPL ทั้งทางตรงและทางอ้อม
หลักการกำกับและร่างเกณฑ์ BNPL ยังห้ามออกแบบโปรโมชันหรือสิทธิประโยชน์ที่กระตุ้นให้ผ่อนของไม่จำเป็นราคาต่อชิ้นต่ำโดยมีค่าใช้จ่ายเพิ่ม ให้แยกการตัดสินใจใช้สินเชื่อออกจากการตัดสินใจซื้อของอย่างชัดเจน ต้องมีตารางภาระหนี้ในช่องทางดิจิทัล และห้ามจำกัดการใช้แพลตฟอร์มหรือตัดสิทธิประโยชน์อื่นเกินสมควรเมื่อลูกค้าผิดนัด
ทำไมเรื่องนี้สำคัญ
ร่างเกณฑ์ BNPL ออกมาในช่วงที่สินเชื่อประเภทนี้โตเร็ว BNPL มักเป็นสินเชื่อก้อนแรกของคนที่เพิ่งเข้าสู่ระบบสินเชื่อ ในการแถลงข่าวเมื่อ 2 มิถุนายน 2569 ธปท. ระบุจากข้อมูลผู้ให้บริการรายใหญ่ 6–8 รายว่ามูลค่าการใช้ BNPL ในปี 2567 โต 38% จากปีก่อน และจำนวนบัญชีเพิ่มจากราว 6 แสนบัญชีในปี 2564 เป็นเกือบ 5 ล้านบัญชีในปี 2567 หรือโตเฉลี่ยเกือบ 100% ต่อปี โดย ธปท. ห่วงกลุ่มอายุน้อยและรายได้น้อยที่มีหนี้และ NPL สูงอยู่แล้ว
เมื่อร่างเกณฑ์ BNPL มีผล ธปท. จะเห็นข้อมูลหนี้ส่วนนี้ผ่านเครดิตบูโรและรายงานของผู้ให้บริการเป็นครั้งแรก สินเชื่อที่ให้ไปแล้วก่อนวันที่ประกาศมีผลยังใช้เงื่อนไขเดิมจนชำระเสร็จ และเอกสารระบุว่าถ้าตลาดปรับรูปแบบบริการเพื่อเลี่ยงเกณฑ์ กระทรวงการคลังและ ธปท. อาจขยายขอบเขตการกำกับเพิ่มเติม
ผลต่อองค์กรไทย
- แพลตฟอร์มอีคอมเมิร์ซและฟินเทคที่ให้ BNPL ควรประเมินว่าเข้าเกณฑ์แพลตฟอร์มที่มีนัยสำคัญหรือไม่ เตรียมโครงสร้างนิติบุคคลและทุน 50 ล้านบาท ระบบส่งข้อมูลให้ NCB และหน้าจอแสดงตารางภาระหนี้ก่อนประกาศมีผล
- ทีมผลิตภัณฑ์และ UX ต้องทบทวนขั้นตอนชำระเงินที่ผูก BNPL ไว้กับปุ่มซื้อ เพราะร่างเกณฑ์ BNPL ให้แยกการตัดสินใจใช้สินเชื่อออกจากการซื้อสินค้า และห้ามโปรโมชันที่กระตุ้นการผ่อนของไม่จำเป็น
- ร้านค้าที่ขายผ่านแพลตฟอร์ม ควรตรวจสอบค่าธรรมเนียมผ่อนและส่วนต่างราคาเมื่อลูกค้าเลือกผ่อน เพราะทั้งสองส่วนถูกนับรวมในเพดาน 15% ต่อปี
- ฝ่ายบุคคลและสวัสดิการพนักงาน ใช้ช่วงนี้สื่อสารกับพนักงานเรื่องภาระหนี้จาก BNPL ซึ่ง ธปท. ระบุว่าบางครั้งผู้บริโภคได้รับวงเงินและผ่อนจ่ายโดยไม่รู้ตัว
- ทุกฝ่ายที่ได้รับผลกระทบ ส่งความเห็นได้ถึง 15 พฤศจิกายน 2569 ผ่านเว็บไซต์ ธปท. หรือระบบกลางทางกฎหมาย
ติดตามกฎเกณฑ์ใหม่ของธนาคาร ฟินเทค และการชำระเงินได้ที่หมวด การเงินและการธนาคาร
คำถามที่พบบ่อย
ร่างเกณฑ์ BNPL ของ ธปท. กำหนดวงเงินและดอกเบี้ยไว้เท่าไร?
ร่างเกณฑ์ BNPL ที่กระทรวงการคลังและ ธปท. เปิดรับฟังความเห็นกำหนดวงเงินรวมไม่เกิน 20,000 บาทต่อผู้บริโภคหนึ่งราย ผ่อนคืนแต่ละธุรกรรมไม่เกิน 6 เดือน และดอกเบี้ยรวมค่าธรรมเนียมและค่าใช้จ่ายทุกประเภทไม่เกิน 15% ต่อปีแบบ effective rate ส่วนกรณีผิดนัด ผู้ให้บริการเก็บค่าทวงถามหนี้และดอกเบี้ยผิดนัดเพิ่มได้
แสดงความเห็นต่อร่างเกณฑ์ BNPL ได้ถึงเมื่อไร และส่งทางไหน?
แสดงความเห็นต่อร่างเกณฑ์ BNPL ได้ตั้งแต่ 16 ตุลาคม ถึง 15 พฤศจิกายน 2569 ผ่านหน้ารับฟังความคิดเห็นบนเว็บไซต์ธนาคารแห่งประเทศไทย หรือเว็บไซต์ระบบกลางทางกฎหมาย เอกสารรับฟังความเห็นยังระบุอีเมลของฝ่ายที่รับผิดชอบใน ธปท. ไว้ท้ายเอกสารด้วย
ผู้ให้บริการ BNPL รายใดต้องขอใบอนุญาตจาก ธปท.?
ร่างเกณฑ์ BNPL ครอบคลุมสินเชื่อเพื่อซื้อสินค้าและบริการผ่านแพลตฟอร์มตลาดสินค้าที่มีนัยสำคัญต่อประชาชนในวงกว้าง เช่น มีมูลค่าธุรกรรมในไทยเกิน 100 ล้านบาทต่อปี หรือมีผู้ใช้เฉลี่ยต่อเดือนเกิน 5% ของราษฎร รวมบริษัทในกลุ่มเดียวกัน ไม่รวมแพลตฟอร์ม B2B ผู้ให้บริการต้องมีทุนจดทะเบียนชำระแล้วไม่ต่ำกว่า 50 ล้านบาท
BNPL ที่ผ่อนอยู่แล้วจะถูกเปลี่ยนเงื่อนไขหรือไม่?
ไม่ถูกเปลี่ยน ร่างเกณฑ์ BNPL มีบทเฉพาะกาลให้สินเชื่อ BNPL ที่ให้ไปแล้วก่อนวันที่ประกาศมีผลใช้เงื่อนไข อัตราค่าใช้จ่าย และระยะเวลาผ่อนตามสัญญาเดิมจนกว่าจะชำระหนี้เสร็จ ส่วนผู้ให้บริการที่ทำธุรกิจอยู่แล้วต้องยื่นขออนุญาตหรือแจ้ง ธปท. ภายใน 60 วันหลังประกาศมีผล
แหล่งอ้างอิง
- การเปิดรับฟังความคิดเห็นต่อแนวทางการกำกับดูแลธุรกิจสินเชื่อส่วนบุคคลซื้อก่อน จ่ายทีหลัง (Buy Now, Pay Later: BNPL) — ธนาคารแห่งประเทศไทย
- เอกสารรับฟังความคิดเห็น: แนวทางการกำกับดูแลธุรกิจสินเชื่อส่วนบุคคลซื้อก่อน จ่ายทีหลัง (BNPL) ตุลาคม 2569 — ธนาคารแห่งประเทศไทย
- GovernorConnect ผู้ว่าการพบสื่อมวลชน 2 มิถุนายน 2569 — ธนาคารแห่งประเทศไทย
- Buy Now Pay Later (ซื้อก่อน จ่ายทีหลัง): Pay ยังไง ไม่ให้ Pain ทีหลัง — ธนาคารแห่งประเทศไทย
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- ธนาคารแห่งประเทศไทย26กระทรวงการคลัง38
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ