
ธนาคารพาณิชย์ ไตรมาส 3 2569 ตาม ธปท. กำไรสุทธิลด 16.9% จากไตรมาสก่อน สินเชื่อโต 4.0% แต่ SMEs และรายย่อยหดตัว NPL ทรงตัว 2.82% หรือ 535.2 พันล้านบาท
โดย กองบรรณาธิการ THAI DATA อ่าน 4 นาที ผู้เข้าชม 2
สรุปประเด็นสำคัญ
- ธปท. เผยแพร่ สรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 3 2569 เมื่อ 17 พ.ย. 2569 ระบุว่ากำไรสุทธิของระบบ (Bank only) ลดลง 16.9% จากไตรมาสก่อน หลังเพิ่ม 29.8% ในไตรมาส 2
- สินเชื่อรวมเครือขยายตัว 4.0% จากปีก่อน (ไตรมาส 2 โต 2.0%) โดยสินเชื่อธุรกิจขนาดใหญ่โต 10.4% ขณะที่ SMEs หดตัว 4.2% และสินเชื่ออุปโภคบริโภคหดตัว 0.5%
- NPL (Stage 3) อยู่ที่ 535.2 พันล้านบาท คิดเป็น 2.82% ของสินเชื่อรวม ทรงตัวจากไตรมาสก่อน ส่วนสินเชื่อ Stage 2 ลดลงเป็น 6.68%
- เงินกองทุน (BIS ratio) 20.1% สภาพคล่อง (LCR) 200.4% และเงินสำรองต่อ NPL 191.9% ธปท. ระบุว่าอยู่ในระดับสูง
ธนาคารพาณิชย์ ไตรมาส 3 2569 ตามสรุปภาพรวมที่ธนาคารแห่งประเทศไทย (ธปท.) เผยแพร่เมื่อวันที่ 17 พฤศจิกายน 2569 มีกำไรสุทธิของระบบ (Bank only) ลดลง 16.9% จากไตรมาสก่อน แต่สินเชื่อรวมเครือขยายตัว 4.0% จากปีก่อน และ NPL (Stage 3) ทรงตัวที่ 2.82% ของสินเชื่อรวม หรือ 535.2 พันล้านบาท
ธปท. ระบุว่าระบบธนาคารพาณิชย์มีความมั่นคง เงินกองทุน เงินสำรอง และสภาพคล่องอยู่ในระดับสูง แต่สินเชื่อสะท้อนการฟื้นตัวแบบไม่ทั่วถึง (K-shaped recovery) เพราะสินเชื่อธุรกิจขนาดใหญ่โตแรง ขณะที่ SMEs และสินเชื่ออุปโภคบริโภคยังหดตัว
ผลการดำเนินงานของธนาคารพาณิชย์ ไตรมาส 3 2569
ในธนาคารพาณิชย์ ไตรมาส 3 2569 กำไรสุทธิของระบบลดลงเพราะรายได้จากการดำเนินงานลดลง ทั้งรายได้เงินปันผลและกำไรที่ลดลงจากการตีมูลค่าสินทรัพย์ทางการเงิน (FVTPL) ซึ่ง ธปท. ระบุว่าสอดคล้องกับอัตราผลตอบแทนพันธบัตร (bond yield) ที่ปรับสูงขึ้น ตารางนี้สรุปตัวเลขที่เอกสารของ ธปท. ระบุไว้ชัดเจน
| รายการ | ตัวเลขไตรมาส 3 ปี 2569 |
|---|---|
| กำไรสุทธิ (Bank only) | ลด 16.9% จากไตรมาสก่อน (ไตรมาส 2 เพิ่ม 29.8%) |
| รายได้ดอกเบี้ยสุทธิ | เพิ่ม 2.2% จากไตรมาสก่อน ลด 6.6% จากปีก่อน |
| รายได้ที่มิใช่ดอกเบี้ยสุทธิ | ลด 21.0% จากไตรมาสก่อน ลด 5.8% จากปีก่อน |
| รายได้ค่าธรรมเนียมสุทธิ | 32.8 พันล้านบาท ลด 3.4% จากไตรมาสก่อน ลด 4.8% จากปีก่อน |
| NIM | 2.40% (9 เดือนแรก 2.38%) |
| ROA / ROE | 1.09% / 8.00% |
สำหรับธนาคารพาณิชย์ ไตรมาส 3 2569 ธปท. อธิบายว่ารายได้ดอกเบี้ยสุทธิเพิ่มเล็กน้อยจากไตรมาสก่อนตามฐานสินเชื่อที่ขยาย แต่ลดลงจากปีก่อนตามการปรับลดดอกเบี้ย ส่วนรายได้ค่าธรรมเนียมเริ่มชะลอลง
สินเชื่อธนาคารพาณิชย์ ไตรมาส 3 2569 โตจากธุรกิจใหญ่
สินเชื่อของธนาคารพาณิชย์ ไตรมาส 3 2569 โต 4.0% เทียบกับ 2.0% ในไตรมาส 2 แรงส่งหลักคือสินเชื่อธุรกิจขนาดใหญ่ ซึ่งส่วนใหญ่ใช้เป็นเงินทุนหมุนเวียนและรองรับต้นทุนที่สูงขึ้น รวมถึงการลงทุนใหม่ของอุตสาหกรรมเทคโนโลยีและปัญญาประดิษฐ์
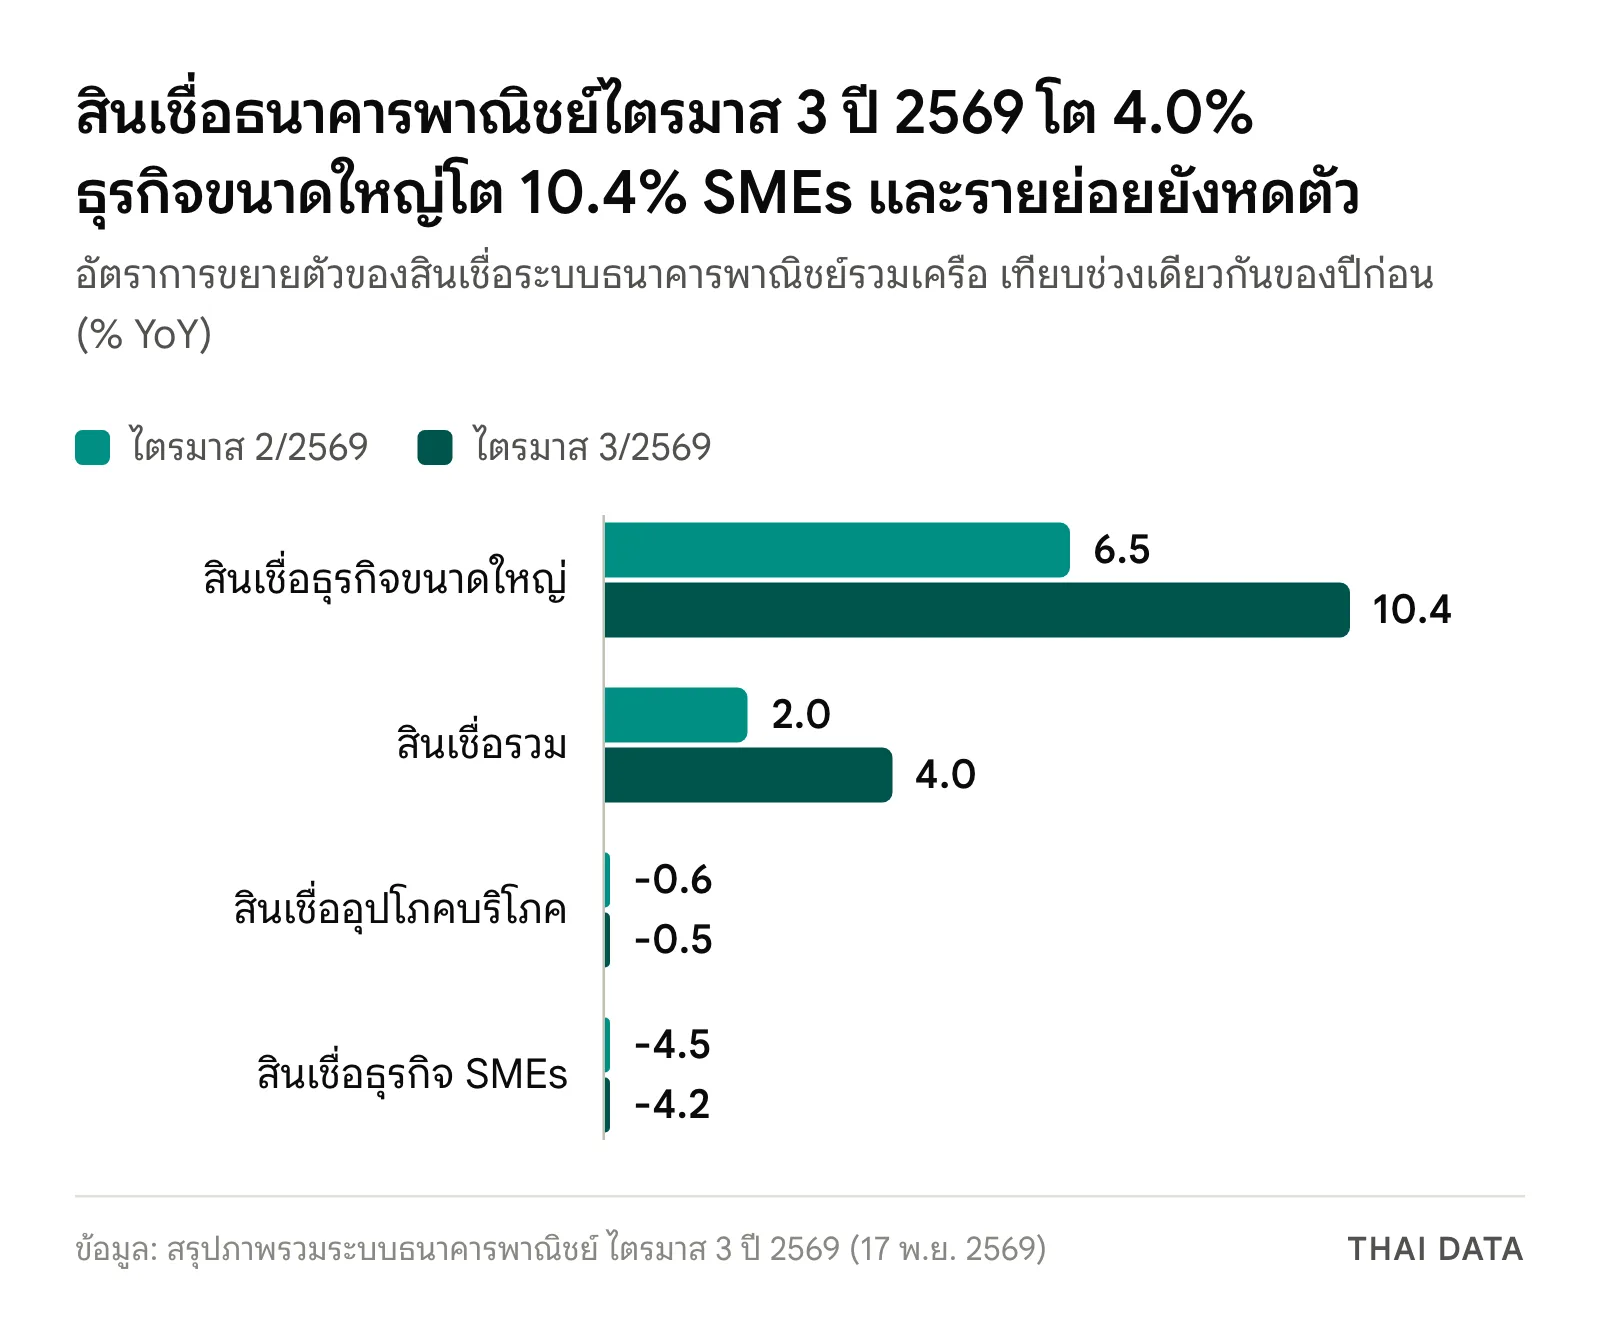
| ประเภทสินเชื่อ | ไตรมาส 2/2569 | ไตรมาส 3/2569 |
|---|---|---|
| สินเชื่อรวม | 2.0% | 4.0% |
| ธุรกิจขนาดใหญ่ | 6.5% | 10.4% |
| ธุรกิจ SMEs | -4.5% | -4.2% |
| อุปโภคบริโภค | -0.6% | -0.5% |
ตัวเลขเป็นอัตราขยายตัวเทียบช่วงเดียวกันของปีก่อน ธปท. ระบุว่าสินเชื่อที่อยู่อาศัยขยายตัวชะลอลง ส่วนหนึ่งจากการเร่งโอนก่อนการต่ออายุมาตรการลดค่าโอนและจดจำนอง
คุณภาพสินเชื่อและความมั่นคงของธนาคารพาณิชย์ ไตรมาส 3 2569
NPL ของธนาคารพาณิชย์ ไตรมาส 3 2569 ต่อสินเชื่อรวมอยู่ที่ 2.82% ทรงตัวจากไตรมาสก่อน ขณะที่ Stage 2 ลดลงมาที่ 6.68% จากการปรับชั้นที่ดีขึ้นของลูกหนี้ และอัตราการไหลเป็น NPL ชะลอลง ธปท. ให้เหตุผลส่วนหนึ่งว่ามาจากการปรับโครงสร้างหนี้เชิงป้องกันของธนาคารพาณิชย์
| ตัวชี้วัด | ไตรมาส 2/2569 | ไตรมาส 3/2569 | ไตรมาส 3/2568 |
|---|---|---|---|
| BIS ratio (เงินกองทุน) | 20.0% | 20.1% | 21.3% |
| LCR (สภาพคล่อง) | 197.4% | 200.4% | 204.0% |
| NPL coverage (เงินสำรองต่อ NPL) | 187.5% | 191.9% | 179.8% |
หนี้ครัวเรือนและสิ่งที่ ธปท. ให้จับตาหลังธนาคารพาณิชย์ ไตรมาส 3 2569
ข้อมูลธนาคารพาณิชย์ ไตรมาส 3 2569 ยังระบุว่าหนี้ครัวเรือนขยายตัวเล็กน้อย 0.6% จากปีก่อน อยู่ที่ 16.4 ล้านล้านบาท ตามที่ ธปท. ระบุ โดยมาจากสินเชื่อส่วนบุคคลของครัวเรือนรายได้น้อยเป็นสำคัญ ซึ่งเป็นกลุ่มที่ได้รับผลกระทบจากค่าครองชีพที่สูงขึ้น ขณะที่รายได้เติบโตช้าลง
มองไปข้างหน้าจากธนาคารพาณิชย์ ไตรมาส 3 2569 ธปท. ระบุว่าการฟื้นตัวที่ไม่ทั่วถึงยังกดดันความสามารถในการชำระหนี้ โดยเฉพาะ SMEs ที่เปราะบางอยู่เดิมและครัวเรือน จึงควรติดตามคุณภาพสินเชื่ออย่างใกล้ชิด มาตรการลดภาระหนี้ของทางการและการสนับสนุนสภาพคล่องจากสถาบันการเงินช่วยประคับประคองภาคธุรกิจและครัวเรือนในระยะต่อไป ภาพรวมเศรษฐกิจที่ สศช. รายงานในข่าวGDP ไทย ไตรมาส 3 2569 ซึ่งการลงทุนเอกชนโต 16.2% สอดคล้องกับสินเชื่อธุรกิจขนาดใหญ่ที่ขยายตัวสูง
ผลต่อผู้ประกอบการและครัวเรือนไทย
- SMEs ในธนาคารพาณิชย์ ไตรมาส 3 2569 ยังเผชิญสินเชื่อหดตัว 4.2% และ ธปท. ให้ติดตามความสามารถชำระหนี้ใกล้ชิด ควรเตรียมเอกสารบัญชีและแผนชำระหนี้ล่วงหน้าก่อนขอสินเชื่อหรือขอปรับโครงสร้างหนี้
- ครัวเรือนที่มีสินเชื่อส่วนบุคคล ควรตรวจภาระผ่อนต่อรายได้ เพราะ ธปท. ชี้ว่าหนี้ครัวเรือนที่ขยายตัวมาจากสินเชื่อส่วนบุคคลของครัวเรือนรายได้น้อย
- ธุรกิจขนาดใหญ่ในห่วงโซ่ AI และเทคโนโลยี เห็นสินเชื่อขยายตัวสูงที่สุด แต่ควรวางแผนต้นทุนเงินทุนเมื่อผลตอบแทนพันธบัตรสูงขึ้น
- ผู้ฝากเงินและนักลงทุน ข้อมูลนี้เป็นภาพรวมทั้งระบบ ไม่ใช่ผลประกอบการหรือคำแนะนำเกี่ยวกับธนาคารรายใด และไม่ใช่คำแนะนำการลงทุน
ติดตามข่าวการเงินที่กระทบคนไทยได้ที่หมวดการเงิน
คำถามที่พบบ่อย
ธนาคารพาณิชย์ ไตรมาส 3 2569 กำไรเป็นอย่างไร?
ตามสรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 3 2569 ของ ธปท. วันที่ 17 พ.ย. 2569 กำไรสุทธิของระบบลดลง 16.9% จากไตรมาสก่อน เพราะรายได้เงินปันผลและกำไรจากการตีมูลค่าสินทรัพย์ทางการเงิน (FVTPL) ลดลง สอดคล้องกับอัตราผลตอบแทนพันธบัตรที่ปรับสูงขึ้น
NPL ของธนาคารพาณิชย์ ไตรมาส 3 2569 เท่าไร?
NPL (Stage 3) ของระบบธนาคารพาณิชย์รวมเครืออยู่ที่ 535.2 พันล้านบาท คิดเป็น 2.82% ของสินเชื่อรวม ทรงตัวจากไตรมาสก่อน ส่วนสินเชื่อ Stage 2 ลดลงเป็น 6.68% ตามที่ ธปท. ระบุในสรุปภาพรวมวันที่ 17 พ.ย. 2569
ทำไม ธปท. ชี้ว่าสินเชื่อธนาคารพาณิชย์ฟื้นตัวแบบไม่ทั่วถึง?
สินเชื่อรวมโต 4.0% จากสินเชื่อธุรกิจขนาดใหญ่ที่โต 10.4% ซึ่งใช้เป็นเงินทุนหมุนเวียนและรองรับการลงทุนด้านเทคโนโลยีและ AI แต่สินเชื่อ SMEs หดตัว 4.2% และสินเชื่ออุปโภคบริโภคหดตัว 0.5% ธปท. เรียกว่าการฟื้นตัวแบบ K-shaped
ธนาคารพาณิชย์ไทยยังมีความมั่นคงหรือไม่ตามข้อมูลไตรมาส 3 2569?
ธปท. ระบุว่าระบบธนาคารพาณิชย์มีความมั่นคง โดยเงินกองทุน (BIS ratio) 20.1% สภาพคล่อง (LCR) 200.4% และเงินสำรองต่อ NPL 191.9% อยู่ในระดับสูง แต่ต้องติดตามความสามารถชำระหนี้ของ SMEs และครัวเรือนอย่างใกล้ชิด
แหล่งอ้างอิง
- สรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 3 ปี 2569 (17 พ.ย. 2569) — ธนาคารแห่งประเทศไทย
- สรุปภาพรวมระบบธนาคารพาณิชย์ ไตรมาส 3 ปี 2569 (เอกสารประกอบ PDF) — ธนาคารแห่งประเทศไทย
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- ธนาคารแห่งประเทศไทย102สศช.20
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ