
SK hynix Q3 2026 รายได้ทะลุ 100 ล้านล้านวอนครั้งแรก คาดหน่วยความจำขาดถึงปี 2030
SK hynix Q3 2026 ทำรายได้ 104.6 ล้านล้านวอนและกำไรจากการดำเนินงาน 83.3 ล้านล้านวอน สถิติใหม่ทั้งคู่ พร้อมคาดว่าหน่วยความจำจะขาดแคลนต่อเนื่องถึงปี 2030
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที
สรุปประเด็นสำคัญ
- SK hynix ประกาศเมื่อ 28 ตุลาคม 2026 ว่าไตรมาส 3/2026 มีรายได้ 104.6155 ล้านล้านวอน และกำไรจากการดำเนินงาน 83.3338 ล้านล้านวอน รายได้ต่อไตรมาสเกิน 100 ล้านล้านวอนเป็นครั้งแรก
- อัตรากำไรจากการดำเนินงานอยู่ที่ 80% รายได้โต 32% จากไตรมาสก่อนและ 328% จากปีก่อน แต่กำไรสุทธิ 39.7756 ล้านล้านวอน ลดลง 58% จากไตรมาส 2
- บริษัทคาดว่าความต้องการหน่วยความจำจะสูงกว่ากำลังผลิตต่อเนื่องถึงปี 2030 เพราะกระบวนการผลิตขั้นสูงทำได้ยากและการสร้างโรงงานใหม่ใช้เวลานาน
- SK hynix เซ็นสัญญาระยะยาวกับลูกค้ารายใหญ่ 14 ราย คิดเป็นมากกว่า 50% ของกำลังผลิตทั้งหมดในปี 2027 และ 2028 โดยสัญญาส่วนใหญ่มีอายุราว 5 ปี
- HBM4 จะแซง HBM3E ทั้งปริมาณส่งมอบและรายได้ในไตรมาส 4 และโรงงาน M15X จะเดินกำลังผลิตเต็มที่ภายในสิ้นปีนี้
SK hynix ประกาศเมื่อ 28 ตุลาคม 2026 ว่า SK hynix Q3 2026 มีรายได้ 104.6 ล้านล้านวอนและกำไรจากการดำเนินงาน 83.3 ล้านล้านวอน สูงสุดเป็นประวัติการณ์ทั้งคู่ รายได้ต่อไตรมาสเกิน 100 ล้านล้านวอนเป็นครั้งแรก และบริษัทคาดว่าหน่วยความจำจะขาดแคลนต่อเนื่องถึงปี 2030
สำหรับองค์กรไทย ข่าวนี้สำคัญกว่าตัวเลขกำไร เพราะผู้ผลิต DRAM รายใหญ่กำลังบอกว่าราคาแรมและ SSD ที่แพงอยู่ตอนนี้ไม่ได้เป็นเรื่องระยะสั้น และกำลังผลิตเกินครึ่งของปี 2027–2028 ถูกจองไว้แล้ว
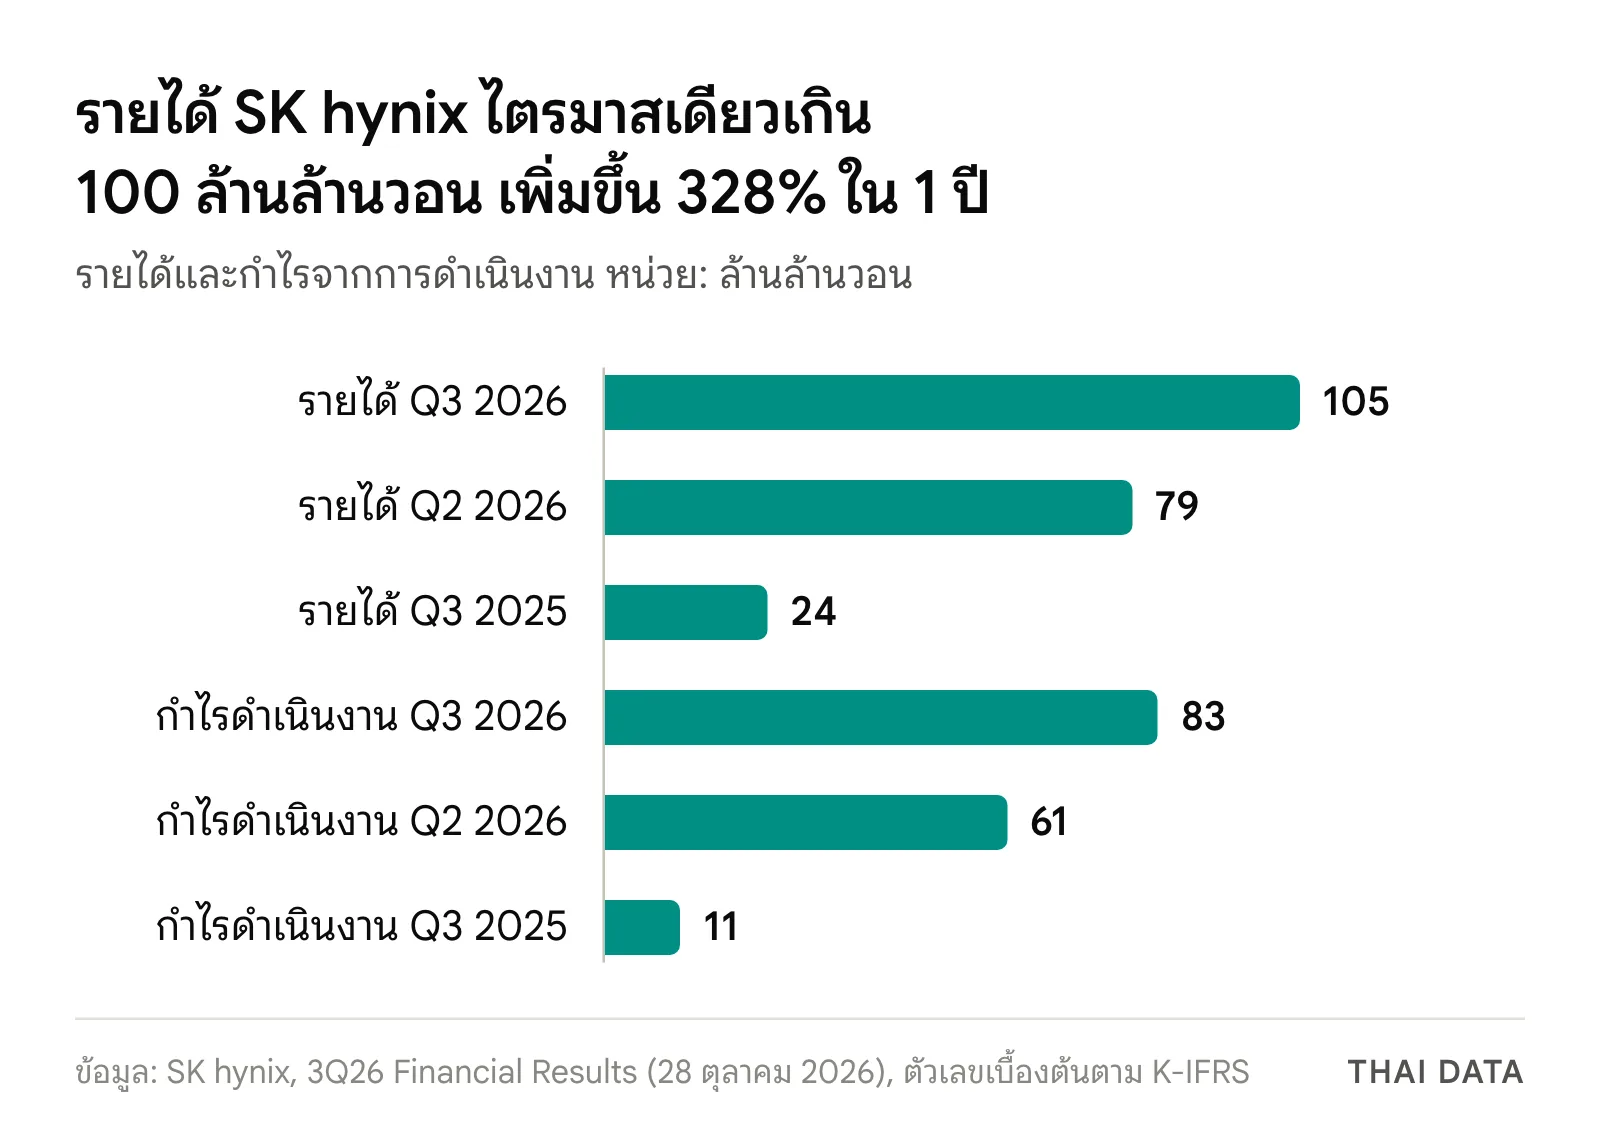
ตัวเลข SK hynix Q3 2026 เทียบไตรมาสก่อนและปีก่อน
| รายการ (ล้านล้านวอน) | Q3 2026 | Q2 2026 | Q3 2025 | เทียบไตรมาสก่อน | เทียบปีก่อน |
|---|---|---|---|---|---|
| รายได้ | 104.6155 | 79.3187 | 24.4489 | +32% | +328% |
| กำไรจากการดำเนินงาน | 83.3338 | 60.5426 | 11.3834 | +38% | +632% |
| อัตรากำไรจากการดำเนินงาน | 80% | 76% | 47% | +3 จุด | +33 จุด |
| กำไรสุทธิ | 39.7756 | 93.9226 | 12.5975 | -58% | +216% |
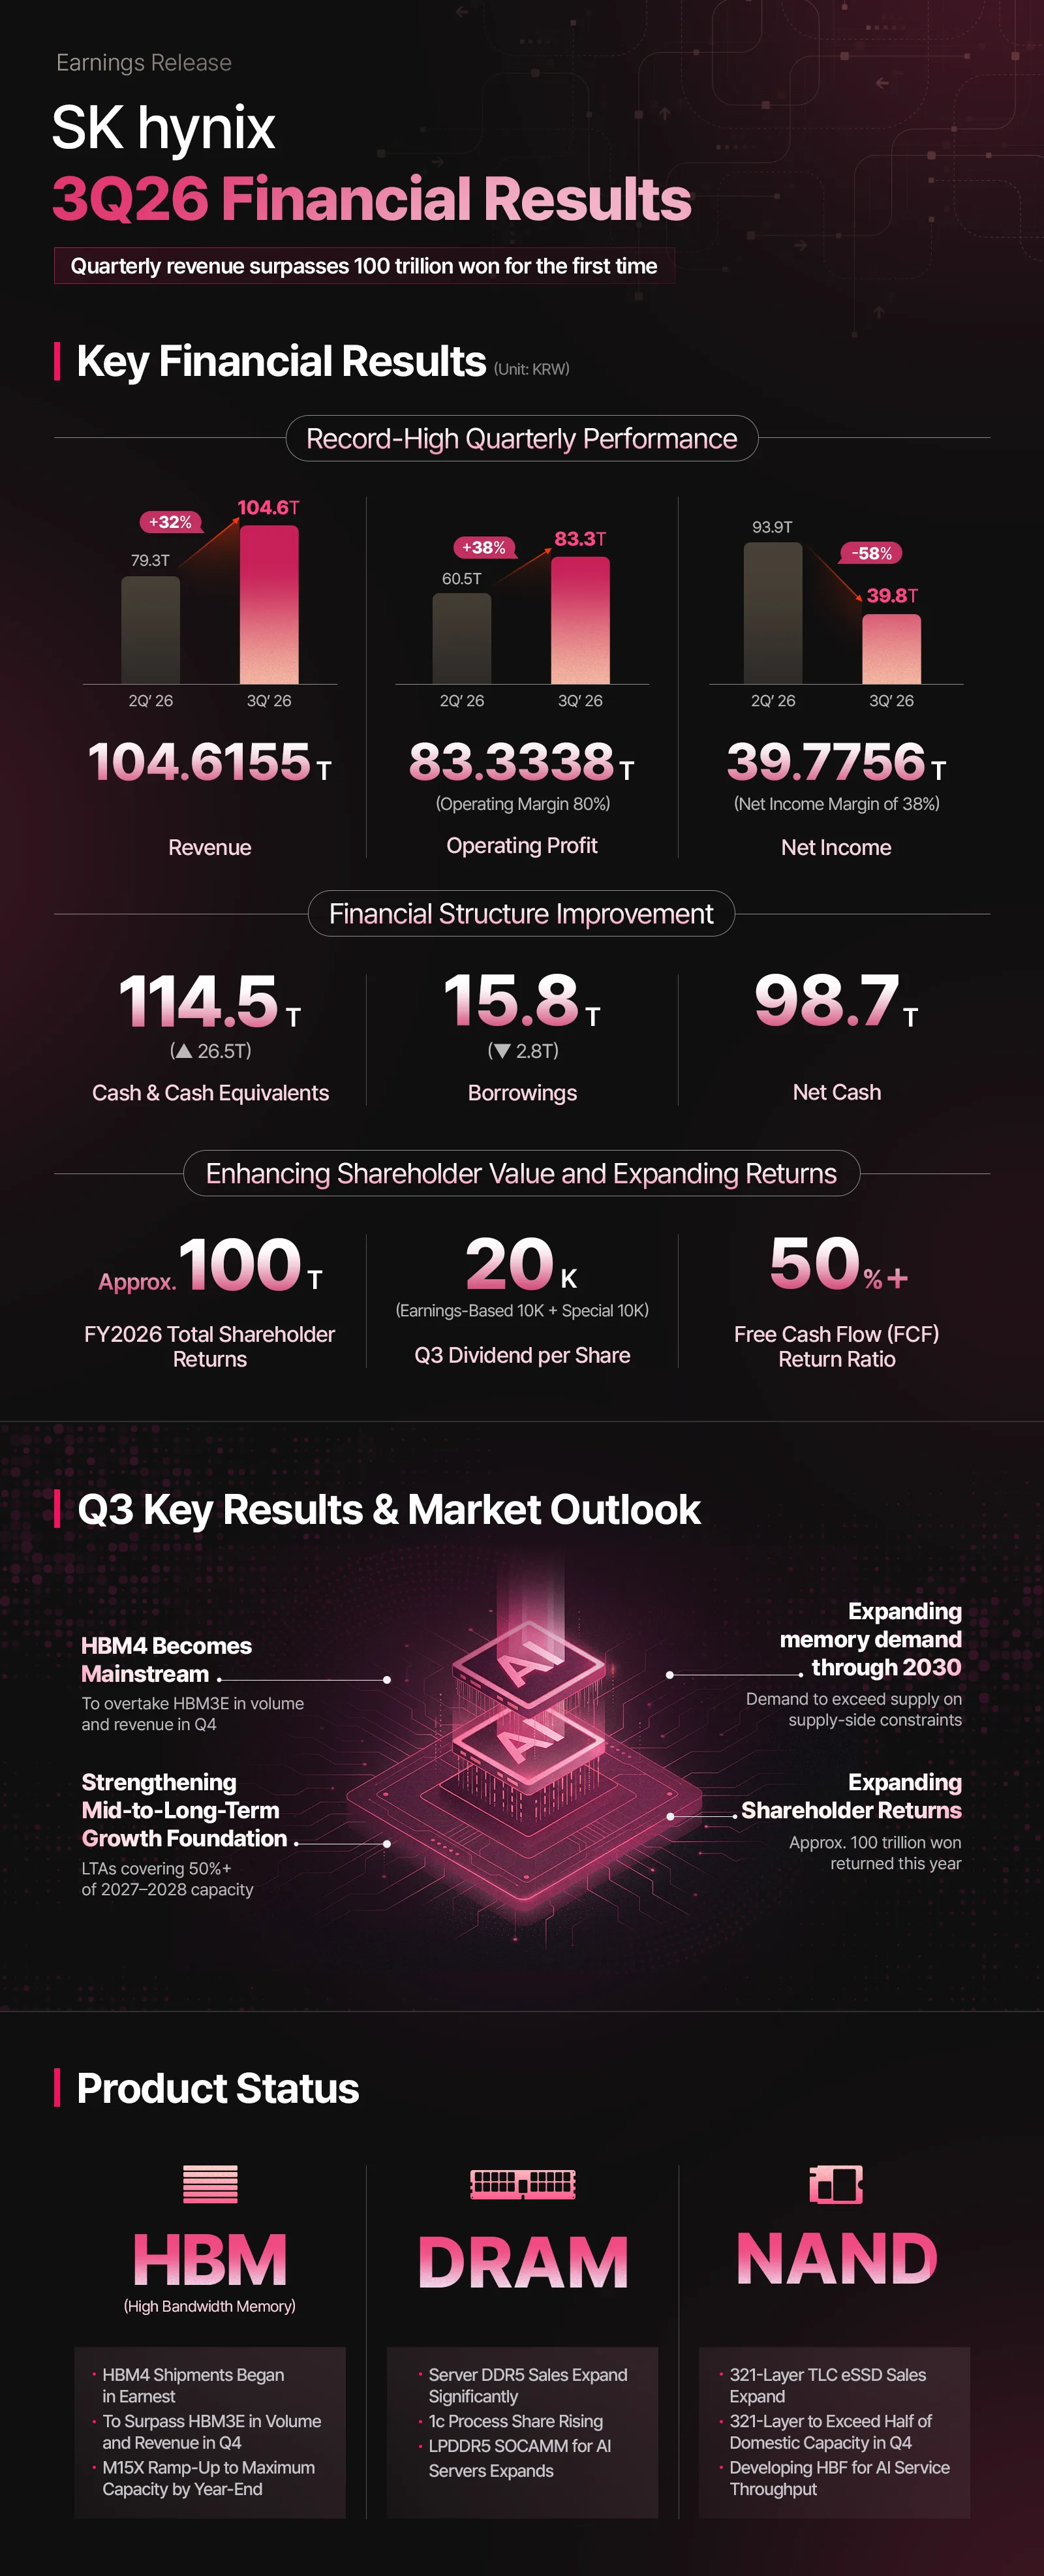
ตัวเลข SK hynix Q3 2026 เป็นผลเบื้องต้นตามมาตรฐาน K-IFRS กำไรสุทธิลดลงจากไตรมาส 2 แม้กำไรจากการดำเนินงานเพิ่มขึ้น โดยประกาศฉบับนี้ไม่ได้อธิบายสาเหตุ ด้านฐานะการเงิน ณ สิ้นไตรมาส 3 บริษัทมีเงินสดและรายการเทียบเท่าเงินสด 114.5 ล้านล้านวอน เพิ่มขึ้น 26.5 ล้านล้านวอน หนี้เงินกู้ลดลง 2.8 ล้านล้านวอนเหลือ 15.8 ล้านล้านวอน เงินสดสุทธิจึงอยู่ที่ 98.7 ล้านล้านวอน
รายได้ SK hynix Q3 2026 มาจากไหน: DDR5 เซิร์ฟเวอร์ HBM4 และ eSSD
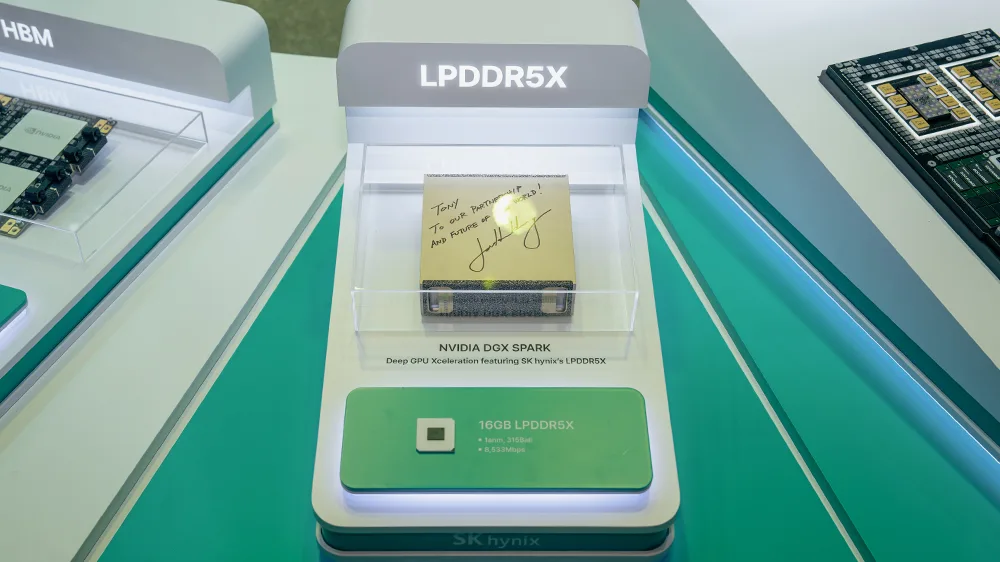
รายงาน SK hynix Q3 2026 ระบุว่าฝั่ง DRAM ได้แรงหนุนจากยอดขาย DDR5 สำหรับเซิร์ฟเวอร์ที่เพิ่มขึ้นมาก และ HBM4 เริ่มส่งมอบจริงจัง ส่วนฝั่ง NAND ยอดขาย eSSD แบบ TLC 321 ชั้นขยายตัว ผลิตภัณฑ์สำหรับดาต้าเซ็นเตอร์เติบโตต่อเนื่อง พูดง่าย ๆ คือรายได้หลักมาจากของที่ใช้ในเซิร์ฟเวอร์ ไม่ใช่พีซีหรือมือถือ
แผนหลังจบ SK hynix Q3 2026 ที่บริษัทประกาศมีดังนี้
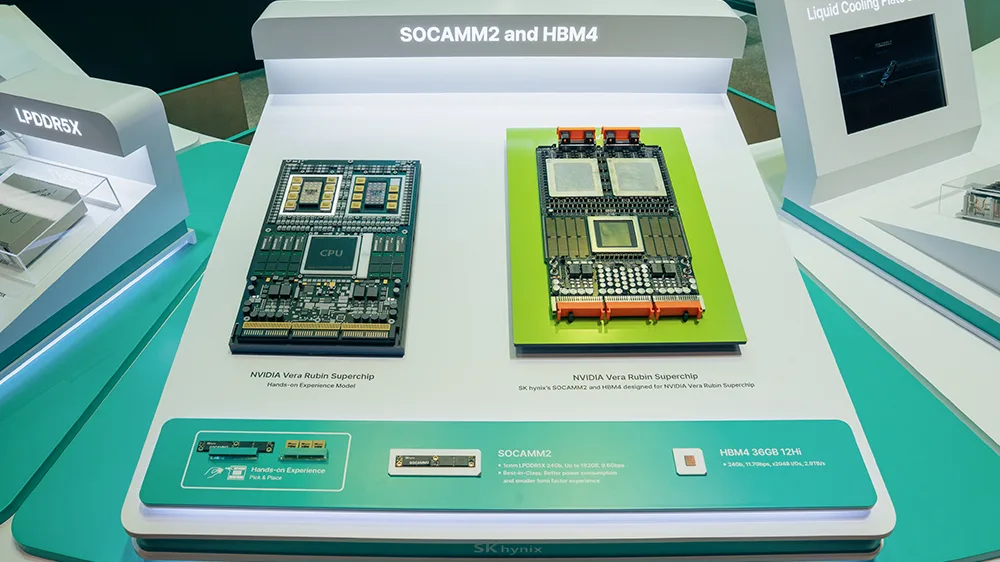
- เพิ่มสัดส่วนกระบวนการผลิต 10 นาโนเมตรรุ่นที่ 6 (1c) และขยายยอดขาย DDR5 กับ LPDDR5 SOCAMM สำหรับเซิร์ฟเวอร์ AI
- เร่งโรงงาน M15X ให้เดินเต็มกำลังภายในสิ้นปี เพื่อผลิต HBM4 เพิ่ม โดยคาดว่า HBM4 จะแซง HBM3E ทั้งปริมาณส่งมอบและรายได้ในไตรมาส 4
- เพิ่มสัดส่วน NAND 321 ชั้นให้เกินครึ่งของกำลังผลิตในเกาหลีภายในไตรมาส 4 เพื่อป้อน eSSD ความจุสูง
- เดินเครื่องโรงงาน Yongin เฟส 1 เต็มรูปแบบในปีหน้า ซึ่งทำให้เงินลงทุนเพิ่มขึ้นมาก แต่จะปรับขนาดและจังหวะตามความต้องการของลูกค้า
สัญญาระยะยาวจองกำลังผลิตเกินครึ่งของปี 2027–2028
จุดที่ฝ่ายจัดซื้อควรสนใจที่สุดในรายงาน SK hynix Q3 2026 คือสัญญาระยะยาว (long-term agreement หรือ LTA) บริษัทเซ็น LTA แล้วกับลูกค้ารายใหญ่ 14 ราย รวมผู้ให้บริการคลาวด์ระดับโลก และกำลังคุยกับลูกค้าอีกหลายรายเรื่องขยายอายุสัญญา ซึ่งปกติยาวราว 5 ปี
ปริมาณใน LTA ที่ทำไว้แล้วคิดเป็นมากกว่า 50% ของกำลังผลิตทั้งหมดในปี 2027 และ 2028 สัญญามีกลไกที่ปรับราคาตามตลาดภายในกรอบที่ตกลงกัน ซึ่งบริษัทบอกว่าทำให้กำไรมั่นคงขึ้นและตอบสนองตลาดได้ยืดหยุ่น
ทำไมเรื่องนี้สำคัญ
ในรายงาน SK hynix Q3 2026 บริษัทให้เหตุผลเรื่องขาดแคลนถึงปี 2030 สองข้อ คือการลงทุน AI ขยายจากบริษัทไม่กี่แห่งไปสู่องค์กรทั่วไปและโครงการระดับประเทศ ขณะที่ฝั่งผลิตตามไม่ทัน เพราะเทคโนโลยีขั้นสูงทำได้ยากและโรงงานใหม่ใช้เวลาสร้างนาน คำเตือนนี้สอดคล้องกับที่ ASML ระบุว่ากำลังผลิตเครื่องจักรปี 2027–2028 จะไม่พอ แต่ต้องอ่านโดยรู้ว่าผู้พูดคือผู้ขาย ซึ่งได้ประโยชน์จากการที่ลูกค้ารีบเซ็นสัญญายาว
ด้านราคา TrendForce News อ้าง Commercial Times ว่าราคาสัญญา DRAM ไตรมาส 4/2026 คาดว่าจะขึ้นราว 20% จากไตรมาสก่อน ชะลอลงจากราว 80% ในไตรมาส 2 และราว 40% ในไตรมาส 3 เหตุผลคือฐานราคาสูงขึ้น กำลังซื้อปลายทางอ่อนลง และเพดานราคาใน LTA เริ่มมีผล จึงเป็นการขึ้นช้าลง ไม่ใช่ราคาลง
ประกาศ SK hynix Q3 2026 ยังยืนยันการ ยุติการพิจารณา IPO ของ Solidigm และแผนคืนเงินผู้ถือหุ้นราว 100 ล้านล้านวอนในปีนี้ ซึ่งต่อจากข่าวปันผลพิเศษที่ตลาดรอฟังก่อนหน้านี้ รวมถึงปันผลไตรมาส 3 หุ้นละ 20,000 วอน
ผลต่อองค์กรไทยจากรายงาน SK hynix Q3 2026
คำเตือนจาก SK hynix Q3 2026 แปลเป็นงานของฝ่ายไอทีและจัดซื้อได้ดังนี้
- ตั้งงบเซิร์ฟเวอร์ปี 2570 โดยไม่สมมติว่าราคาแรมจะกลับที่เดิม ใช้ใบเสนอราคาล่าสุดเป็นฐาน ไม่ใช่ราคาปีที่แล้ว
- ขอใบเสนอราคาพร้อมวันหมดอายุและกำหนดส่งของที่ชัดเจน แล้วเผื่อเวลาในแผนโครงการ เพราะกำลังผลิตส่วนใหญ่ถูกจองให้ลูกค้าระดับคลาวด์
- รวมความต้องการหลายโครงการเป็นคำสั่งซื้อเดียว และคุยกับตัวแทนจำหน่ายเรื่องจองของล่วงหน้า แทนการซื้อทีละล็อต
- ทบทวนสเปกแรมก่อนซื้อ ดูการใช้งานจริงของเครื่องเดิม ถ้าเซิร์ฟเวอร์ใช้ไม่เกินครึ่ง อย่าสั่งแรมเต็มเพียงเพราะกลัวของขาด
- ยืดอายุเครื่องเดิมที่ยังมีประกันต่อได้ และย้ายโมดูลแรมจากเครื่องที่ปลดระวางไปใช้ซ้ำเมื่อรุ่นตรงกัน
แนวทางการล็อกราคาแบบละเอียดอยู่ในบทความหน่วยความจำขาดแคลนปี 2026 องค์กรควรซื้ออย่างไร ข่าวชิปและเซิร์ฟเวอร์อื่น ๆ ติดตามได้ที่หมวดฮาร์ดแวร์
ภาพบันทึก
คำถามที่พบบ่อย
SK hynix Q3 2026 มีรายได้และกำไรเท่าไร?
SK hynix Q3 2026 มีรายได้ 104.6155 ล้านล้านวอน กำไรจากการดำเนินงาน 83.3338 ล้านล้านวอน และกำไรสุทธิ 39.7756 ล้านล้านวอน อัตรากำไรจากการดำเนินงาน 80% รายได้เกิน 100 ล้านล้านวอนต่อไตรมาสเป็นครั้งแรกในประวัติบริษัท ตัวเลขเป็นผลเบื้องต้นตามมาตรฐาน K-IFRS ณ 28 ตุลาคม 2026
หน่วยความจำจะขาดแคลนถึงเมื่อไร?
SK hynix คาดในรายงาน SK hynix Q3 2026 ว่าโครงสร้างที่ความต้องการสูงกว่ากำลังผลิตจะอยู่ต่อเนื่องถึงปี 2030 โดยให้เหตุผลว่ากระบวนการผลิตขั้นสูงทำได้ยากและการสร้างโรงงานใหม่ใช้เวลานาน นี่เป็นการประเมินของผู้ผลิตเอง ไม่ใช่สิ่งที่รับประกันได้
สัญญาระยะยาว (LTA) ของ SK hynix กระทบผู้ซื้อรายเล็กอย่างไร?
รายงาน SK hynix Q3 2026 ระบุว่า LTA กับลูกค้า 14 รายครอบคลุมมากกว่า 50% ของกำลังผลิตปี 2027–2028 จึงเหลือกำลังผลิตน้อยลงสำหรับตลาดที่ซื้อเป็นรอบ องค์กรไทยที่ซื้อผ่านตัวแทนจำหน่ายควรคาดว่าการต่อรองราคาและกำหนดส่งของจะยากขึ้น เป็นการประเมินของเราจากตัวเลขนี้
ราคา DRAM ไตรมาส 4 ปี 2026 จะขึ้นอีกไหม?
TrendForce News อ้าง Commercial Times ว่าราคาสัญญา DRAM ไตรมาส 4/2026 คาดว่าจะขึ้นราว 20% จากไตรมาสก่อน ชะลอลงจากราว 80% ในไตรมาส 2 และราว 40% ในไตรมาส 3 เหตุผลคือฐานราคาสูงขึ้น กำลังซื้อปลายทางอ่อนลง และเพดานราคาในสัญญาระยะยาวเริ่มมีผล
แหล่งอ้างอิง
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- SK hynix12TrendForce6NVIDIA71
- ผลิตภัณฑ์และเทคโนโลยี
- NVIDIA Vera Rubin13DGX Spark5
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ