
EU ค่าธรรมเนียมพัสดุ 2 ยูโร เริ่ม 1 พ.ย. 2569 ต่อจากภาษี 3 ยูโร ผู้ขายออนไลน์ต้องรู้อะไร
EU ค่าธรรมเนียมพัสดุ 2 ยูโร (Union handling fee) เริ่ม 1 พ.ย. 2569 ต่อจากภาษีพัสดุมูลค่าต่ำ 3 ยูโรต่อชิ้นที่ใช้ตั้งแต่ 1 ก.ค. 2569 และต้องแจ้งรหัสสินค้า PID
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที
สรุปประเด็นสำคัญ
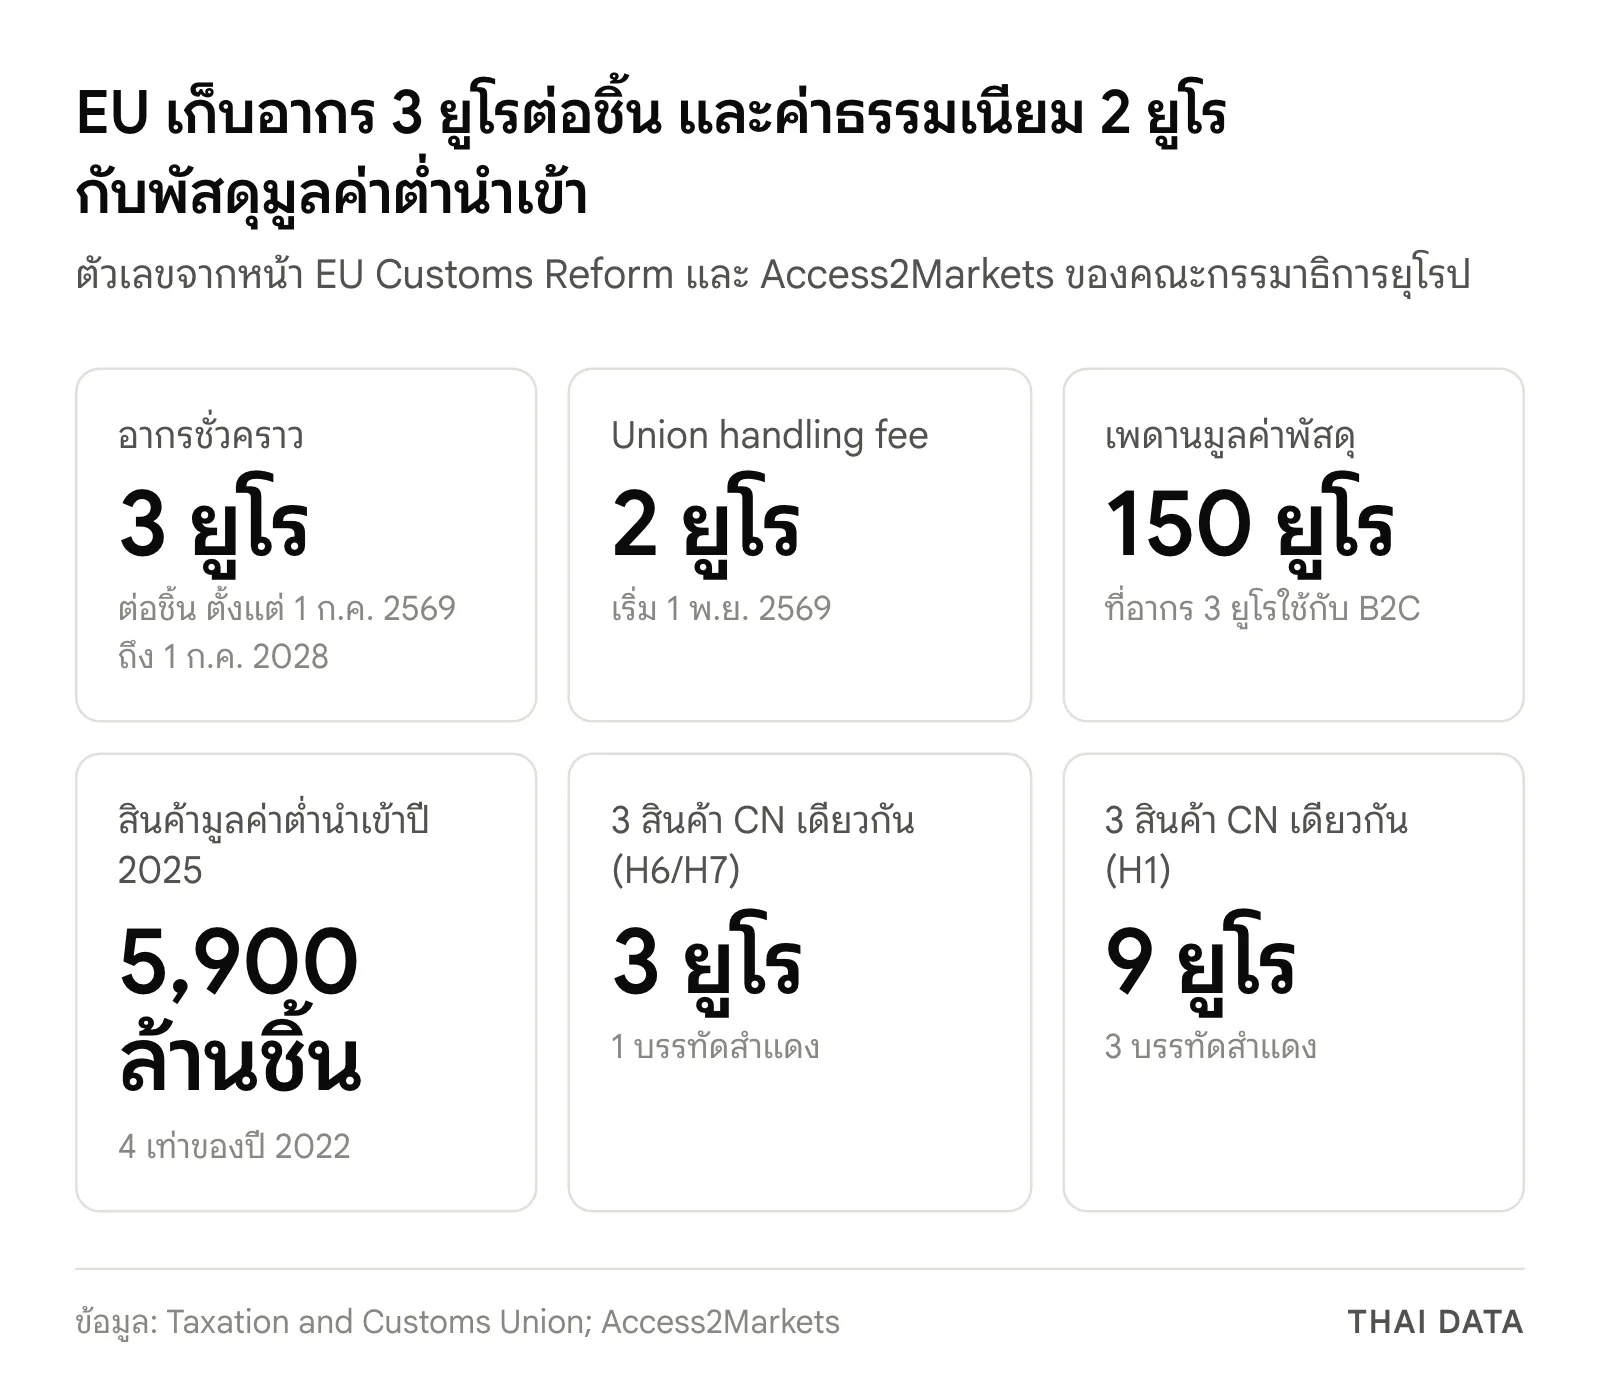
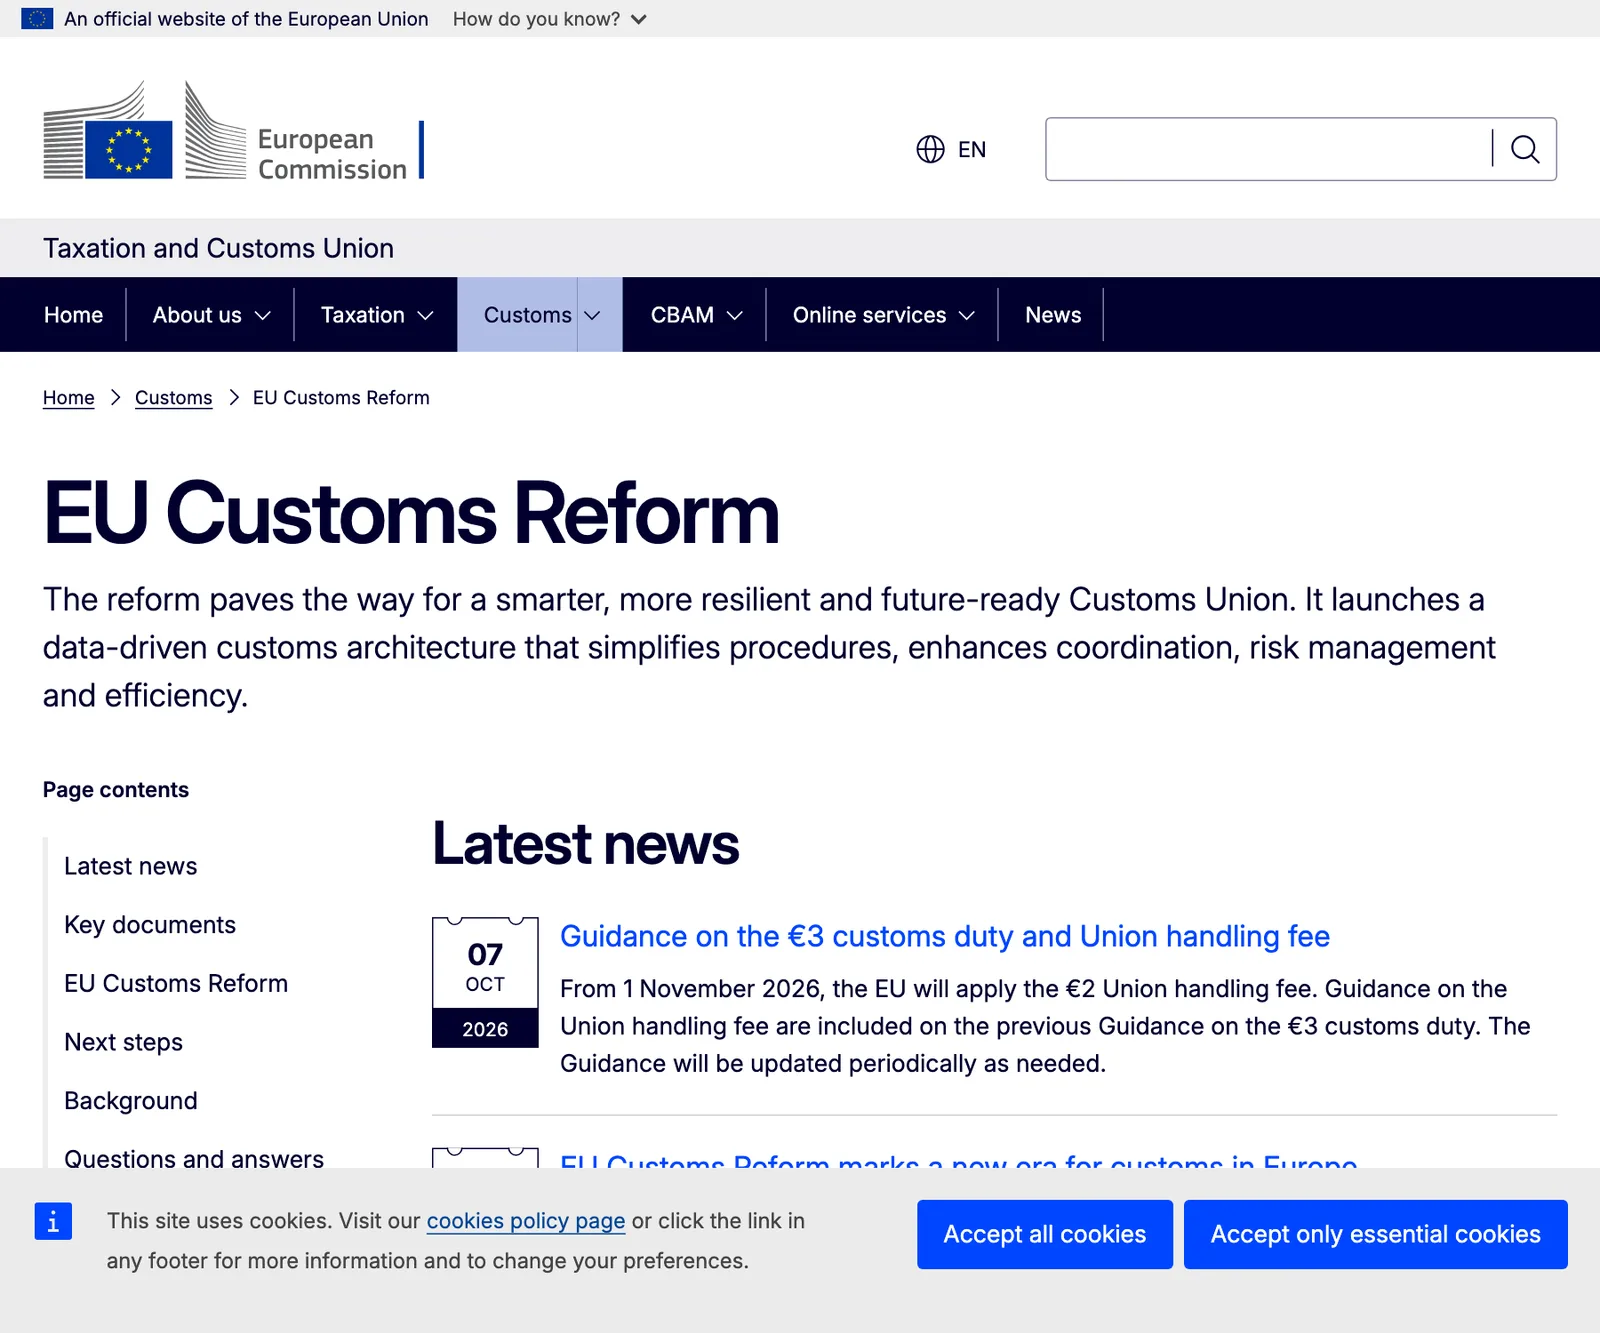
- คณะกรรมาธิการยุโรปแจ้งเมื่อ 7 ตุลาคม 2569 ว่าตั้งแต่ 1 พฤศจิกายน 2569 EU จะเก็บ Union handling fee 2 ยูโร ที่สินค้านำเข้าพัสดุเล็ก เพื่อชดเชยต้นทุนงานศุลกากร
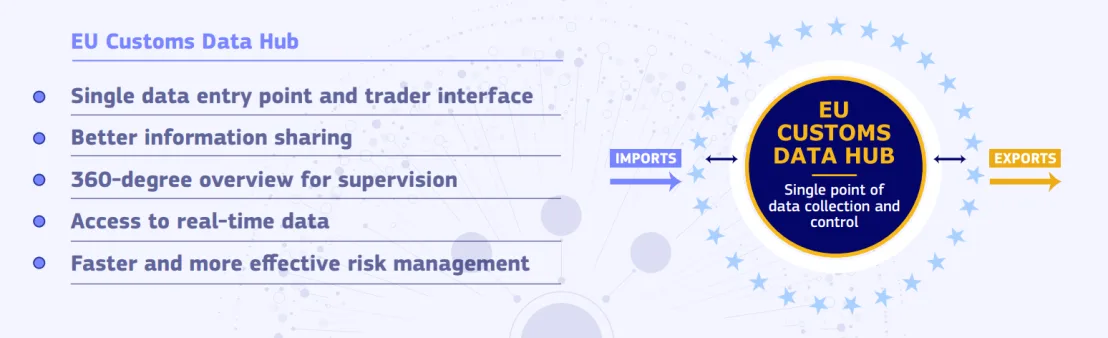
- ก่อนหน้านั้น ตั้งแต่ 1 กรกฎาคม 2569 EU ยกเลิกการยกเว้นอากรของพัสดุมูลค่าไม่เกิน 150 ยูโร และเก็บอากรชั่วคราว 3 ยูโรต่อชิ้น ถึง 1 กรกฎาคม 2028 หรือจนกว่า EU Customs Data Hub จะเปิดใช้
- นับ "ชิ้น" ตามบรรทัดการสำแดง: สินค้า 3 อย่างที่รหัส CN 8 หลักเดียวกันแต่ TARIC ต่างกัน เสีย 3 ยูโร ถ้าใช้การสำแดง H6 หรือ H7 แต่เสีย 9 ยูโร ถ้าใช้ H1
- ผู้ขายที่ส่งขายตรงถึงผู้บริโภคใน EU ต้องแจ้ง รหัสสินค้า (Product Identifier หรือ PID) กับศุลกากรตั้งแต่ 1 พฤศจิกายน 2569
- ปี 2025 EU นำเข้าสินค้ามูลค่าต่ำทางอีคอมเมิร์ซ 5,900 ล้านชิ้น เป็น 4 เท่าของปี 2022 ตามที่คณะกรรมาธิการระบุ
EU ค่าธรรมเนียมพัสดุ 2 ยูโร หรือ Union handling fee เริ่มใช้ 1 พฤศจิกายน 2569 ตามที่คณะกรรมาธิการยุโรปแจ้งเมื่อ 7 ตุลาคม 2569 เพื่อชดเชยต้นทุนงานศุลกากรของพัสดุเล็กที่นำเข้ามา EU ค่าธรรมเนียมนี้เสริมจากอากรชั่วคราว 3 ยูโรต่อชิ้นที่ใช้ตั้งแต่ 1 กรกฎาคม 2569 หลัง EU ยกเลิกการยกเว้นอากรพัสดุมูลค่าไม่เกิน 150 ยูโร ผู้ขายออนไลน์ที่ส่งตรงถึงผู้บริโภคใน EU ต้องแจ้งรหัสสินค้า PID กับศุลกากรตั้งแต่วันเดียวกันด้วย
EU ค่าธรรมเนียมพัสดุ 2 ยูโร กับภาษี 3 ยูโร ต่างกันอย่างไร
| รายการ | อากรชั่วคราว 3 ยูโร | Union handling fee 2 ยูโร |
|---|---|---|
| เริ่มใช้ | 1 กรกฎาคม 2569 | 1 พฤศจิกายน 2569 |
| จุดประสงค์ | ปิดช่องว่างที่พัสดุไม่เกิน 150 ยูโรไม่เสียอากร และให้ร้านค้าปลีกกับอีคอมเมิร์ซแข่งขันได้เท่าเทียม | ชดเชยต้นทุนที่หน่วยงานศุลกากรใช้ตรวจข้อมูล วิเคราะห์ความเสี่ยง และสุ่มตรวจเอกสารหรือสินค้า |
| ระยะเวลา | ถึง 1 กรกฎาคม 2028 หรือจนกว่า EU Customs Data Hub จะเปิดใช้ | ตามเอกสารของคณะกรรมาธิการ ไม่ระบุวันสิ้นสุดบนหน้าที่เราเปิดอ่าน |
| กฎหมาย | Council Regulation (EU) 2026/382 | กฎที่ระบุเป็น Delegated regulation (EU) 2026/2152 บนหน้าเดียวกัน |
คณะกรรมาธิการอธิบายว่าEU ค่าธรรมเนียมพัสดุ 2 ยูโรต่างจากอากร ส่วนอากร 3 ยูโรใช้แทนการยกเว้นอากรเดิมที่ถูกยกเลิกตั้งแต่ 1 กรกฎาคม 2569 เมื่อ Data Hub เปิดใช้เต็มรูปแบบ อากรปกติจะนำมาใช้แทน ส่วนค่าธรรมเนียม 2 ยูโรเป็นเรื่องต้นทุนการตรวจของศุลกากร ไม่ใช่ภาษี
เสีย 3 ยูโรอย่างไร ก่อนถึง EU ค่าธรรมเนียมพัสดุ 2 ยูโร
อากร 3 ยูโรใช้กับพัสดุขายตรงถึงผู้บริโภค (B2C) ที่มีมูลค่าแท้จริงไม่เกิน 150 ยูโร ไม่ว่าจะใช้ระบบภาษีมูลค่าเพิ่มแบบ IOSS, Special Arrangements หรือแบบนำเข้าทั่วไป และรวมสินค้าที่เคยอยู่นอกการยกเว้น เช่น แอลกอฮอล์ น้ำหอม และยาสูบ
คณะกรรมาธิการนิยาม "ชิ้น" ว่าเป็นสินค้าหนึ่งหรือหลายรายการในพัสดุเดียวที่มีรหัสพิกัดภาษี คำอธิบาย และถิ่นกำเนิดเหมือนกัน แต่เพราะข้อจำกัดของระบบ IT ปัจจุบัน อากรจะถูกคิดต่อบรรทัดการสำแดงโดยไม่สนจำนวนชิ้นในบรรทัดนั้น ตัวอย่างที่ Access2Markets ให้ไว้คือสินค้า 3 อย่างที่รหัส CN 8 หลักเดียวกันแต่ TARIC 10 หลักต่างกัน
| วิธีสำแดง | จำนวนบรรทัด | อากรรวม |
|---|---|---|
| H6 | 1 บรรทัด | 3 ยูโร |
| H7 | 1 บรรทัด | 3 ยูโร |
| H1 | 3 บรรทัด | 9 ยูโร |
แนวทางของคณะกรรมาธิการยังห้ามรวมสินค้าที่จัดอยู่คนละพิกัดมาไว้ในบรรทัดเดียวเพื่อใช้อัตราสูงสุดตามมาตรา 177 ของ Union Customs Code เมื่อใช้อากร 3 ยูโร
รหัสสินค้า PID ที่มาพร้อม EU ค่าธรรมเนียมพัสดุ 2 ยูโร
อีกการเปลี่ยนแปลงที่กระทบงานของผู้ขายมาก คือรหัสสินค้า (Product Identifier หรือ PID) ที่ต้องแจ้งกับศุลกากรสำหรับการขายทางไกลที่นำเข้า (import distance sales) ตั้งแต่ 1 พฤศจิกายน 2569 วัตถุประสงค์คือให้ตรวจสอบย้อนกลับสินค้าอีคอมเมิร์ซได้ โดยเฉพาะเรื่องความปลอดภัย การปฏิบัติตามกฎ และสินค้าต้องห้ามหรือจำกัด นอกจากนี้ตั้งแต่ 1 กรกฎาคม 2569 ต้องระบุรหัส F48, F49 หรือ F53 ในเอกสารสำแดงเพื่อบอกวิธีเสียภาษีมูลค่าเพิ่มที่ใช้
ทำไม EU จึงเก็บ EU ค่าธรรมเนียมพัสดุ 2 ยูโร และเปลี่ยนกฎพัสดุมูลค่าต่ำ
คณะกรรมาธิการระบุว่าในปี 2025 EU นำเข้าสินค้ามูลค่าต่ำทางอีคอมเมิร์ซ 5,900 ล้านชิ้น เป็น 4 เท่าของปี 2022 ทำให้ศุลกากรรับภาระหนัก และสินค้าจำนวนมากไม่เป็นไปตามกฎและมาตรฐานของ EU การยกเว้นอากรไม่เกิน 150 ยูโรกลายเป็นช่องโหว่ เพราะผู้นำเข้ามักแตกพัสดุหรือแจ้งมูลค่าต่ำเกินจริง EU Customs Data Hub จะบังคับใช้กับอีคอมเมิร์ซตั้งแต่ 1 กรกฎาคม 2028 และกับผู้ค้าทุกรายตั้งแต่ 1 มีนาคม 2034
ผลของ EU ค่าธรรมเนียมพัสดุ 2 ยูโร ต่อผู้ขายออนไลน์ไทยและผู้ซื้อ
หน้าของคณะกรรมาธิการระบุกฎสำหรับสินค้านำเข้าจากนอก EU ไม่ได้ระบุเฉพาะประเทศไทย ผู้ขายออนไลน์ไทยที่ส่งตรงถึงผู้บริโภคใน EU จึงควรเตรียมตัวดังนี้
- ถามผู้ให้บริการขนส่งและแพลตฟอร์ม: ใครเป็นผู้จ่ายEU ค่าธรรมเนียมพัสดุ 2 ยูโรและอากร 3 ยูโรที่ปลายทาง และเรียกเก็บจากผู้ซื้อหรือผู้ขาย
- ตั้งราคาให้รวมต้นทุนปลายทาง: EU ค่าธรรมเนียมพัสดุ 2 ยูโรทำให้พัสดุราคาต่ำมีต้นทุนต่อชิ้นเพิ่มเท่ากันไม่ว่ามูลค่าเท่าใด
- จัดทำข้อมูลสินค้า (ก่อนEU ค่าธรรมเนียมพัสดุ 2 ยูโรมีผล): เตรียมรหัสพิกัด คำอธิบาย ถิ่นกำเนิด และ PID ให้ตรงกับที่สำแดง
- ดูวิธีสำแดง ซึ่งไม่เกี่ยวกับEU ค่าธรรมเนียมพัสดุ 2 ยูโร: การรวมสินค้ารหัส CN เดียวกันในบรรทัดเดียวลดอากรได้ตามตัวอย่างข้างบน แต่ห้ามรวมสินค้าคนละพิกัด
- ตรวจแนวทางล่าสุดของEU ค่าธรรมเนียมพัสดุ 2 ยูโร: คณะกรรมาธิการระบุว่าจะปรับปรุงแนวทางเป็นระยะ และรายละเอียดของค่าธรรมเนียม 2 ยูโร เช่น วิธีนับต่อชิ้นหรือต่อพัสดุ อยู่ในเอกสารแนวทาง ซึ่งเราอ่านเนื้อหาในไฟล์ PDF ไม่ได้
กฎนี้ใช้กับสินค้าที่นำเข้า EU EU ค่าธรรมเนียมพัสดุ 2 ยูโรจึงไม่ใช่ค่าธรรมเนียมที่ผู้ซื้อในไทยต้องจ่ายเมื่อสั่งของภายในประเทศ ข่าวค้าปลีกอื่น ๆ อยู่ในหมวดค้าปลีก และภาพรวมแพลตฟอร์มอยู่ที่ ค่า GP ของ Shopee TikTok Lazada
บริการของ THAI DATA CLOUD ที่เกี่ยวข้อง
กฎพัสดุใหม่ของ EU และ EU ค่าธรรมเนียมพัสดุ 2 ยูโร ทำให้ผู้ขายออนไลน์ที่ส่งออกต้องมีข้อมูลสินค้า รหัสพิกัด และใบสำแดงที่ตรงกันในระบบหน้าร้าน คลังสินค้า และการขนส่ง Retail Cloud ของ THAI DATA CLOUD นำหน้าร้านออนไลน์ ระบบ POS คลังสินค้า ERP และข้อมูลสมาชิกขึ้นคลาวด์ เชื่อมข้อมูลทุกช่องทางเป็นภาพเดียว และขยายกำลังรับคำสั่งซื้อได้ทันทีช่วงโปรโมชัน (THAI DATA CLOUD เป็นผู้ดำเนินงานเว็บไซต์นี้)
คำถามที่พบบ่อย
EU ค่าธรรมเนียมพัสดุ 2 ยูโร เริ่มเมื่อไร?
EU ค่าธรรมเนียมพัสดุ 2 ยูโร (Union handling fee) เริ่มใช้ 1 พฤศจิกายน 2569 ตามหน้า EU Customs Reform ของคณะกรรมาธิการยุโรป ซึ่งอัปเดตเมื่อ 7 ตุลาคม 2569 ค่าธรรมเนียมนี้ชดเชยต้นทุนงานศุลกากร และแยกจากอากรชั่วคราว 3 ยูโรต่อชิ้นที่เริ่มตั้งแต่ 1 กรกฎาคม 2569
ภาษีพัสดุมูลค่าต่ำ 3 ยูโรของ EU ใช้กับอะไร?
อากรชั่วคราว 3 ยูโรต่อชิ้นใช้กับพัสดุขายตรงถึงผู้บริโภค (B2C) ที่นำเข้าจากนอก EU และมีมูลค่าแท้จริงไม่เกิน 150 ยูโร ตั้งแต่ 1 กรกฎาคม 2569 ถึง 1 กรกฎาคม 2028 โดยไม่ขึ้นกับวิธีเสียภาษีมูลค่าเพิ่ม และรวมสินค้าอย่างเหล้า น้ำหอม และยาสูบที่เคยอยู่นอกการยกเว้น
รหัสสินค้า PID ที่ EU กำหนดคืออะไร?
PID (Product Identifier) คือรหัสระบุสินค้าที่ต้องแจ้งกับศุลกากรสำหรับการขายทางไกลที่นำเข้า (import distance sales) ตั้งแต่ 1 พฤศจิกายน 2569 เพื่อให้ตรวจสอบย้อนกลับสินค้าอีคอมเมิร์ซได้ดีขึ้น โดยเฉพาะด้านความปลอดภัยและการปฏิบัติตามกฎ ตามหน้า Access2Markets ของคณะกรรมาธิการยุโรป
ผู้ขายออนไลน์ไทยที่ส่งของไป EU ได้รับผลอย่างไรจากค่าธรรมเนียมพัสดุ 2 ยูโร?
ข่าวของคณะกรรมาธิการไม่ได้ระบุเฉพาะประเทศไทย กฎใช้กับสินค้านำเข้าจากนอก EU ผู้ขายไทยที่ขายตรงถึงผู้บริโภคใน EU จึงควรตรวจกับบริษัทขนส่งและแพลตฟอร์มว่าใครเป็นผู้ชำระอากรและค่าธรรมเนียมที่ปลายทาง และเตรียมรหัสสินค้า PID ให้พร้อม
แหล่งอ้างอิง
- EU Customs Reform: Guidance on the €3 customs duty and Union handling fee — European Commission (Taxation and Customs Union)
- EU applies €3 customs duty per item on low-value e-commerce consignments — European Commission (Access2Markets)
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- สหภาพยุโรป86European Commission25
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ