
ธปท. วาง 3 กลไกปลดล็อกสินเชื่อ SMEs เปิด SME Credit Portal ธ.ค. 2026 ค้ำประกัน 8 หมื่นล้าน
ผู้ว่าการ ธปท. เปิด 3 กลไกปลดล็อกสินเชื่อ SMEs เมื่อ 8 ต.ค. 2026: SME Credit Portal ธ.ค. 2026, Data Exchange Bureau ปี 2027 และค้ำประกัน 80,000 ล้านบาทผ่าน บสย.
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที

สรุปประเด็นสำคัญ
- วิทัย รัตนากร ผู้ว่าการ ธปท. เปิดแผนปลดล็อกสินเชื่อ SMEs ในงาน Thailand Economic Outlook 2027 เมื่อ 8 ตุลาคม 2026 ตั้งเป้าลดต้นทุนด้านความเสี่ยงเครดิต (credit cost) และต้นทุนการค้นหาระหว่าง SMEs กับผู้ให้กู้
- SME Credit Portal ตลาดกลางสินเชื่อ SMEs แบบ one-stop เชื่อมธนาคารพาณิชย์ Virtual Bank สถาบันการเงินเฉพาะกิจ และ non-bank มีกำหนดเปิด ธันวาคม 2026
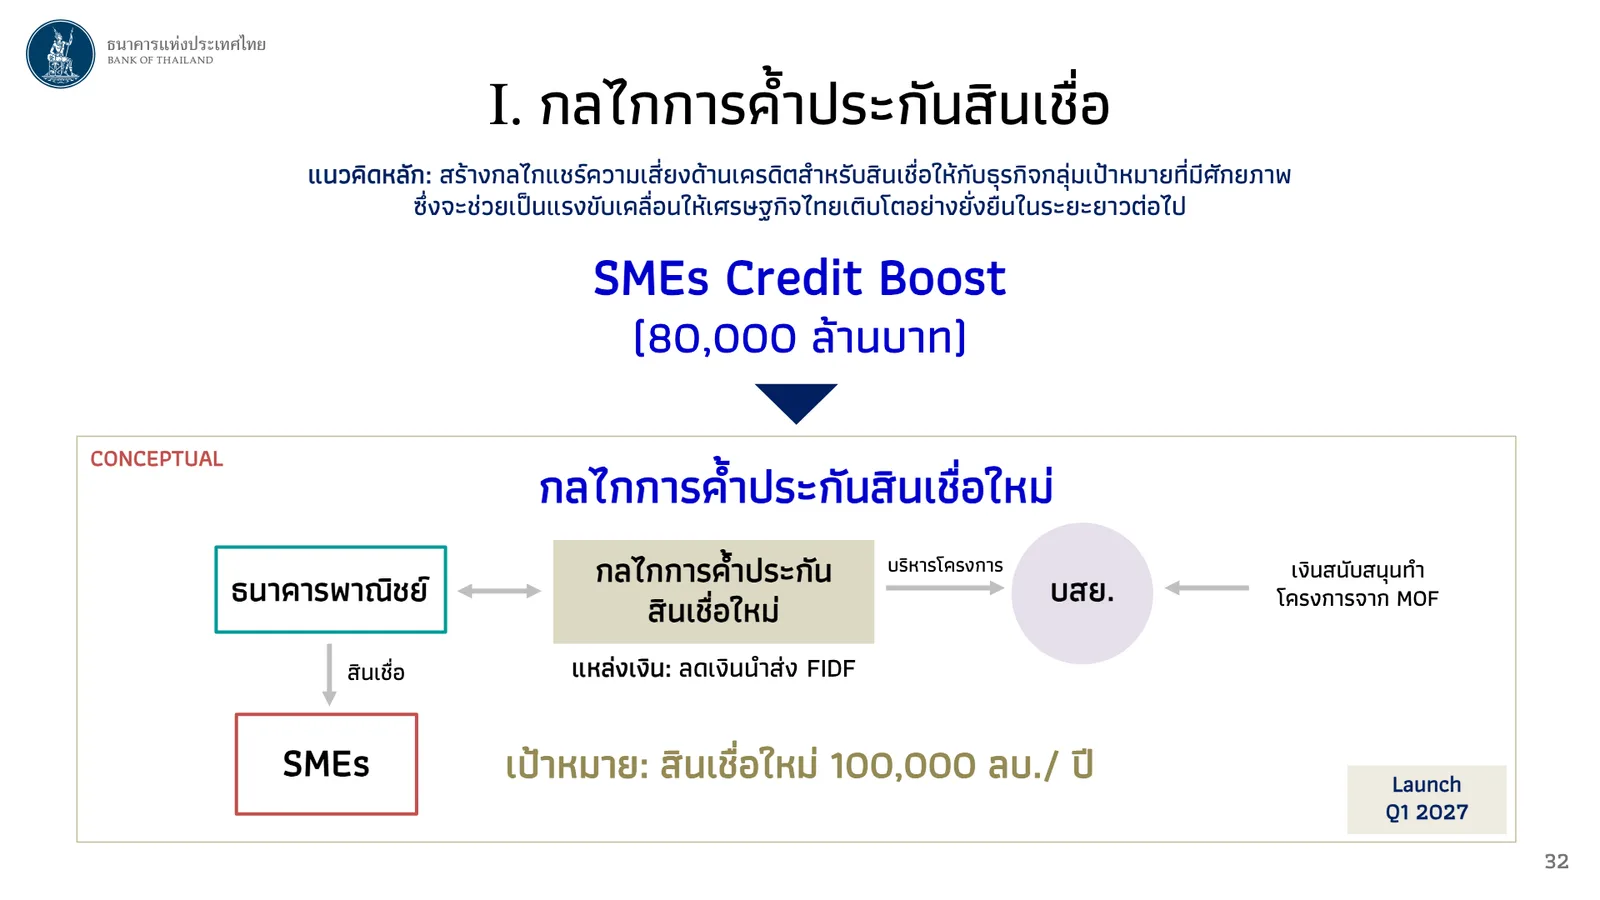
- กลไกค้ำประกันใหม่ SMEs Credit Boost วงเงิน 80,000 ล้านบาท ใช้เงินจากการลดเงินนำส่ง FIDF ให้ บสย. บริหาร ตั้งเป้าสินเชื่อใหม่ 100,000 ล้านบาทต่อปี เริ่มไตรมาสแรกปี 2027
- Data Exchange Bureau จะรวมข้อมูลทางเลือก 12 ประเภท เช่น ยอดรับชำระเงินร้านค้า ค่าน้ำค่าไฟ ข้อมูล Telco และภาษี ให้ผู้ให้กู้ใช้ประเมินเครดิต เริ่มปี 2027
- สินเชื่อ SMEs ของระบบธนาคารพาณิชย์ไตรมาส 2 ปี 2026 หดตัว 4.6% ขณะที่สินเชื่อรายใหญ่ขยายตัว 6.6% และมี SMEs เพียง 21% ที่มีสินเชื่อในระบบธนาคารพาณิชย์
วิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดแผน 3 กลไกปลดล็อกสินเชื่อ SMEs ในงานสัมมนา Thailand Economic Outlook 2027 เมื่อวันที่ 8 ตุลาคม 2026 ได้แก่ ตลาดกลางสินเชื่อ SME Credit Portal ที่จะเปิดในเดือนธันวาคม 2026 ศูนย์ข้อมูลทางเลือก Data Exchange Bureau ในปี 2027 และกลไกค้ำประกันสินเชื่อใหม่วงเงิน 80,000 ล้านบาทผ่าน บสย. ที่เริ่มไตรมาสแรกปี 2027
เอกสารประกอบการบรรยายซึ่ง ธปท. เผยแพร่ในหน้าสุนทรพจน์ระบุว่า ทั้ง 3 กลไกเปิดให้ผู้ให้สินเชื่อทุกกลุ่มเข้าร่วม ทั้งธนาคารพาณิชย์ ธนาคารไร้สาขา (Virtual Bank) สถาบันการเงินเฉพาะกิจ (SFIs) และ non-bank สไลด์ของกลไกค้ำประกันและ Data Exchange Bureau ยังระบุว่าเป็นแนวคิด (Conceptual) รายละเอียดจึงอาจเปลี่ยนก่อนเริ่มใช้จริง
สินเชื่อ SMEs หดตัว ขณะที่สินเชื่อรายใหญ่โต
ตัวเลขที่ผู้ว่าการ ธปท. นำเสนอแสดงช่องว่างระหว่างธุรกิจรายใหญ่กับ SMEs ที่กว้างขึ้น สินเชื่อ SMEs ของระบบธนาคารพาณิชย์ไตรมาส 2 ปี 2026 หดตัว 4.6% จากปีก่อน และติดลบต่อเนื่องมาตั้งแต่ปลายปี 2022 ขณะที่สินเชื่อธุรกิจรายใหญ่กลับขยายตัว 6.6%

| ตัวชี้วัด | SMEs | ธุรกิจรายใหญ่ |
|---|---|---|
| การเติบโตของสินเชื่อระบบธนาคารพาณิชย์ ไตรมาส 2 ปี 2026 | -4.6% | +6.6% |
| ดัชนีรายได้ภาคธุรกิจ (ปี 2005 = 100) | 220 | 321 |
| สัดส่วนกิจการที่อยู่ในกลุ่มประสิทธิภาพสูงสุด 30% แรก | 29% | 60% |
| สัดส่วนกิจการที่มีสินเชื่อในระบบธนาคารพาณิชย์ | 21% | 63% |
ปัญหาไม่ได้อยู่ที่ SMEs ทุกรายด้อยศักยภาพ ข้อมูลเฉลี่ยปี 2022–2024 ที่ ธปท. อ้างจากสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ ชี้ว่าในกลุ่ม SMEs ที่ยังเข้าไม่ถึงสินเชื่อ 38% มีกำไรและเติบโต อีก 27% มีกำไรแต่รายได้หดตัว ผลสำรวจของ สสว. ณ ไตรมาส 2 ปี 2026 ยังพบว่า SMEs พึ่งเงินทุนนอกระบบสถาบันการเงิน 34% แบ่งเป็นยืมเพื่อนและญาติ 23.5% และนายทุนหรือวงแชร์ 10.5%
SMEs ไทยมี 3.28 ล้านกิจการ คิดเป็น 99.5% ของผู้ประกอบการทั้งหมด จ้างงาน 13.60 ล้านคนหรือ 68.8% ของการจ้างงานรวม แต่สร้างมูลค่าเพียง 1.73 ล้านล้านบาทหรือ 35.1% ของ GDP
SME Credit Portal: ตลาดกลางสินเชื่อ SMEs เปิดธันวาคม 2026
SME Credit Portal เป็นแพลตฟอร์มกลางที่เชื่อมผู้ประกอบการกับผู้ให้สินเชื่อ เป้าหมายคือแก้ปัญหาข้อมูลไม่เท่ากัน (Information Asymmetry) และลดต้นทุนการค้นหาของทั้งสองฝ่าย ขั้นตอนตามที่ ธปท. วางไว้มี 5 ขั้น
- SMEs กรอกข้อมูลธุรกิจ ข้อมูลการเงิน และสินเชื่อที่ต้องการ
- SMEs ยื่นคำขอผ่านแพลตฟอร์ม
- ผู้ให้สินเชื่อที่สนใจติดต่อ SMEs เพื่อขอเอกสารเพิ่ม
- ผู้ให้สินเชื่อพิจารณาแล้วแจ้งผลให้แพลตฟอร์ม
- แพลตฟอร์มแจ้งผลให้ผู้ประกอบการ
ระยะแรกรองรับการขอสินเชื่อใหม่และการรีไฟแนนซ์สินเชื่อเดิม ส่วน invoice financing อยู่ในระยะที่ 2

ค้ำประกันสินเชื่อ SMEs 80,000 ล้านบาท และ Data Exchange Bureau
กลไกค้ำประกันสินเชื่อใหม่ (SMEs Credit Boost) ใช้แนวคิดแชร์ความเสี่ยงด้านเครดิตให้สินเชื่อแก่ธุรกิจที่มีศักยภาพ วงเงิน 80,000 ล้านบาท แหล่งเงินมาจากการลดเงินนำส่ง FIDF บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เป็นผู้บริหารโครงการโดยมีเงินสนับสนุนจากกระทรวงการคลัง ตั้งเป้าให้เกิดสินเชื่อ SMEs ใหม่ 100,000 ล้านบาทต่อปี กำหนดเริ่มไตรมาสแรกปี 2027
Data Exchange Bureau จะรวมข้อมูลทางเลือกให้ผู้ให้กู้ใช้ประกอบการพิจารณา พร้อมระบบยืนยันตัวตน ข้อมูลที่ระบุในเอกสารมี 12 ประเภท ได้แก่ ยอดรับชำระเงินของร้านค้า Bank statement การชำระเงินและการใช้จ่ายผ่าน e-money หรือบัตรเครดิต ข้อมูลเครดิตบูโร ค่าน้ำค่าไฟ ข้อมูลจดทะเบียนนิติบุคคลและทะเบียนพาณิชย์ ข้อมูลภาษี การถือครองสินทรัพย์ทางการเงิน ข้อมูล Telco และ e-Commerce มีกำหนดเริ่มปี 2027

ทำไมเรื่องนี้สำคัญ
ธปท. แยกต้นทุนการเข้าถึงสินเชื่อเป็น 4 ส่วน คือ credit cost, funding cost, transaction cost (ต้นทุนยืนยันตัวตนและค่าข้อมูลเครดิตบูโร) และค่าใช้จ่ายดำเนินงานของธนาคาร กลไกทั้งสามมุ่งที่ credit cost เป็นหลัก ตามแผนภาพของ ธปท. การค้ำประกันและ Data Exchange Bureau ช่วยลด credit cost ส่วน SME Credit Portal ลด search cost ขณะที่ funding cost ดูแลผ่านนโยบายการเงินผ่อนคลายและ soft loan ของกระทรวงการคลัง
งานวิจัยของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ ที่เผยแพร่ 5 ตุลาคม 2026 ระบุว่าแรงส่งของ SMEs ต่อการเติบโตของ GDP ลดจากเฉลี่ยราว 1.9 จุดต่อปีก่อนโควิด เหลือราว 1 จุดต่อปีหลังโควิด ขณะที่บทบาทของธุรกิจรายใหญ่ใกล้เคียงเดิม
ผลต่อองค์กรไทย
- ธนาคาร Virtual Bank และ non-bank ควรเตรียมทีมสินเชื่อ SMEs และระบบรับคำขอให้เชื่อมกับ SME Credit Portal ได้ก่อนธันวาคม 2026 เพราะคำขอจะมาพร้อมกันจากหลายผู้ให้กู้ ความเร็วในการติดต่อกลับจะเป็นจุดแข่งขัน
- ทีม Credit Risk และ Data ควรเริ่มทดลองโมเดลที่ใช้ข้อมูลทางเลือก เช่น ยอดรับชำระเงินของร้านค้า ค่าน้ำค่าไฟ และ Telco ล่วงหน้า และวางกระบวนการขอความยินยอมตาม PDPA ก่อน Data Exchange Bureau เปิดในปี 2027
- SMEs ที่ต้องการเงินทุน ควรเก็บหลักฐานรายได้ให้อยู่ในระบบ เช่น รับเงินผ่านบัญชีธุรกิจ ใช้ e-Tax Invoice และจ่ายค่าน้ำค่าไฟในนามกิจการ เพราะข้อมูลเหล่านี้จะกลายเป็นประวัติที่ผู้ให้กู้ใช้ได้
- ผู้ประกอบการที่ยังพึ่งเงินนอกระบบ ซึ่งมีถึง 34% ตามผลสำรวจ สสว. ควรติดตามเงื่อนไขของ SMEs Credit Boost เมื่อประกาศรายละเอียด เพื่อย้ายหนี้ต้นทุนสูงเข้าสู่ระบบ
- SMEs ในพื้นที่น้ำท่วม ที่สภาพคล่องตึงตัวตามที่ SCB EIC ประเมินในรายงานผลกระทบน้ำท่วมต่อ GDP ยังต้องใช้มาตรการช่วยเหลือเฉพาะหน้าของธนาคารไปก่อน เพราะกลไกใหม่เริ่มปลายปี 2026 ถึงปี 2027 ติดตามข่าวธนาคารและสินเชื่อได้ที่หมวดการเงิน
คำถามที่พบบ่อย
SME Credit Portal ของ ธปท. คืออะไร เปิดเมื่อไร?
SME Credit Portal คือตลาดกลางสินเชื่อ SMEs แบบ one-stop service ที่ ธปท. มีกำหนดเปิดในเดือนธันวาคม 2026 ผู้ประกอบการกรอกข้อมูลธุรกิจ การเงิน และสินเชื่อที่ต้องการ แล้วธนาคารพาณิชย์ Virtual Bank สถาบันการเงินเฉพาะกิจ หรือ non-bank ที่สนใจจะติดต่อกลับเพื่อพิจารณา ช่วยลดต้นทุนการค้นหาของทั้งสองฝ่าย
กลไกค้ำประกันสินเชื่อ SMEs ใหม่ของ ธปท. มีวงเงินเท่าไร?
ธปท. เสนอกลไก SMEs Credit Boost วงเงิน 80,000 ล้านบาท ใช้แหล่งเงินจากการลดเงินนำส่ง FIDF ให้ บสย. เป็นผู้บริหารโครงการ ร่วมกับเงินสนับสนุนจากกระทรวงการคลัง ตั้งเป้าให้เกิดสินเชื่อ SMEs ใหม่ 100,000 ล้านบาทต่อปี และมีกำหนดเริ่มไตรมาสแรกปี 2027 โดยสไลด์ระบุว่ายังเป็นแนวคิด
Data Exchange Bureau ต่างจากข้อมูลเครดิตบูโรอย่างไร?
ข้อมูลเครดิตบูโรเป็นเพียงหนึ่งในข้อมูลที่ Data Exchange Bureau จะรวมไว้ แผนของ ธปท. เพิ่มข้อมูลทางเลือก เช่น ยอดรับชำระเงินของร้านค้า Bank statement ค่าน้ำค่าไฟ ข้อมูล Telco ข้อมูลภาษี และ e-Commerce ให้ผู้ให้กู้พิจารณาสินเชื่อ SMEs สำหรับผู้ประกอบการที่ไม่มีประวัติสินเชื่อได้ มีกำหนดเริ่มปี 2027
สินเชื่อ SMEs ในระบบธนาคารพาณิชย์ล่าสุดเป็นอย่างไร?
ข้อมูลที่ผู้ว่าการ ธปท. นำเสนอเมื่อ 8 ตุลาคม 2026 ระบุว่าสินเชื่อ SMEs ของระบบธนาคารพาณิชย์ไตรมาส 2 ปี 2026 หดตัว 4.6% จากปีก่อน ขณะที่สินเชื่อธุรกิจรายใหญ่ขยายตัว 6.6% และมี SMEs เพียง 21% ที่มีสินเชื่อในระบบธนาคารพาณิชย์ เทียบกับ 63% ของธุรกิจรายใหญ่
แหล่งอ้างอิง
- Thailand’s New Crossroad สร้างอนาคตพลิกโฉมประเทศ (เอกสารประกอบการบรรยายพิเศษของผู้ว่าการ ธปท. งาน Thailand Economic Outlook 2027, 8 ตุลาคม 2569) — ธนาคารแห่งประเทศไทย
- สุนทรพจน์ — ธนาคารแห่งประเทศไทย
- เกิด เก่ง ก้าว แกร่ง: บทบาทของสินเชื่อในวงจรชีวิตของ SMEs — สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- ธนาคารแห่งประเทศไทย12กระทรวงการคลัง18SCB EIC2
- กฎหมายและมาตรฐาน
- PDPA45
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ