
ภาษีนำเข้าแบรนด์เนม: ซื้อจากต่างประเทศเข้าไทย เสียอากรและ VAT อย่างไร ตามกติกากรมศุลกากร
ภาษีนำเข้าแบรนด์เนม ตามหน้ากรมศุลกากร: ของติดตัวไม่เกิน 20,000 บาทยกเว้นอากร เกินต้องสำแดงช่องแดง กระเป๋าหนังอากร 20% นาฬิกา 5% รองเท้า 30% บวก VAT 7%
โดย กองบรรณาธิการ THAI DATA อ่าน 12 นาที
สรุปประเด็นสำคัญ
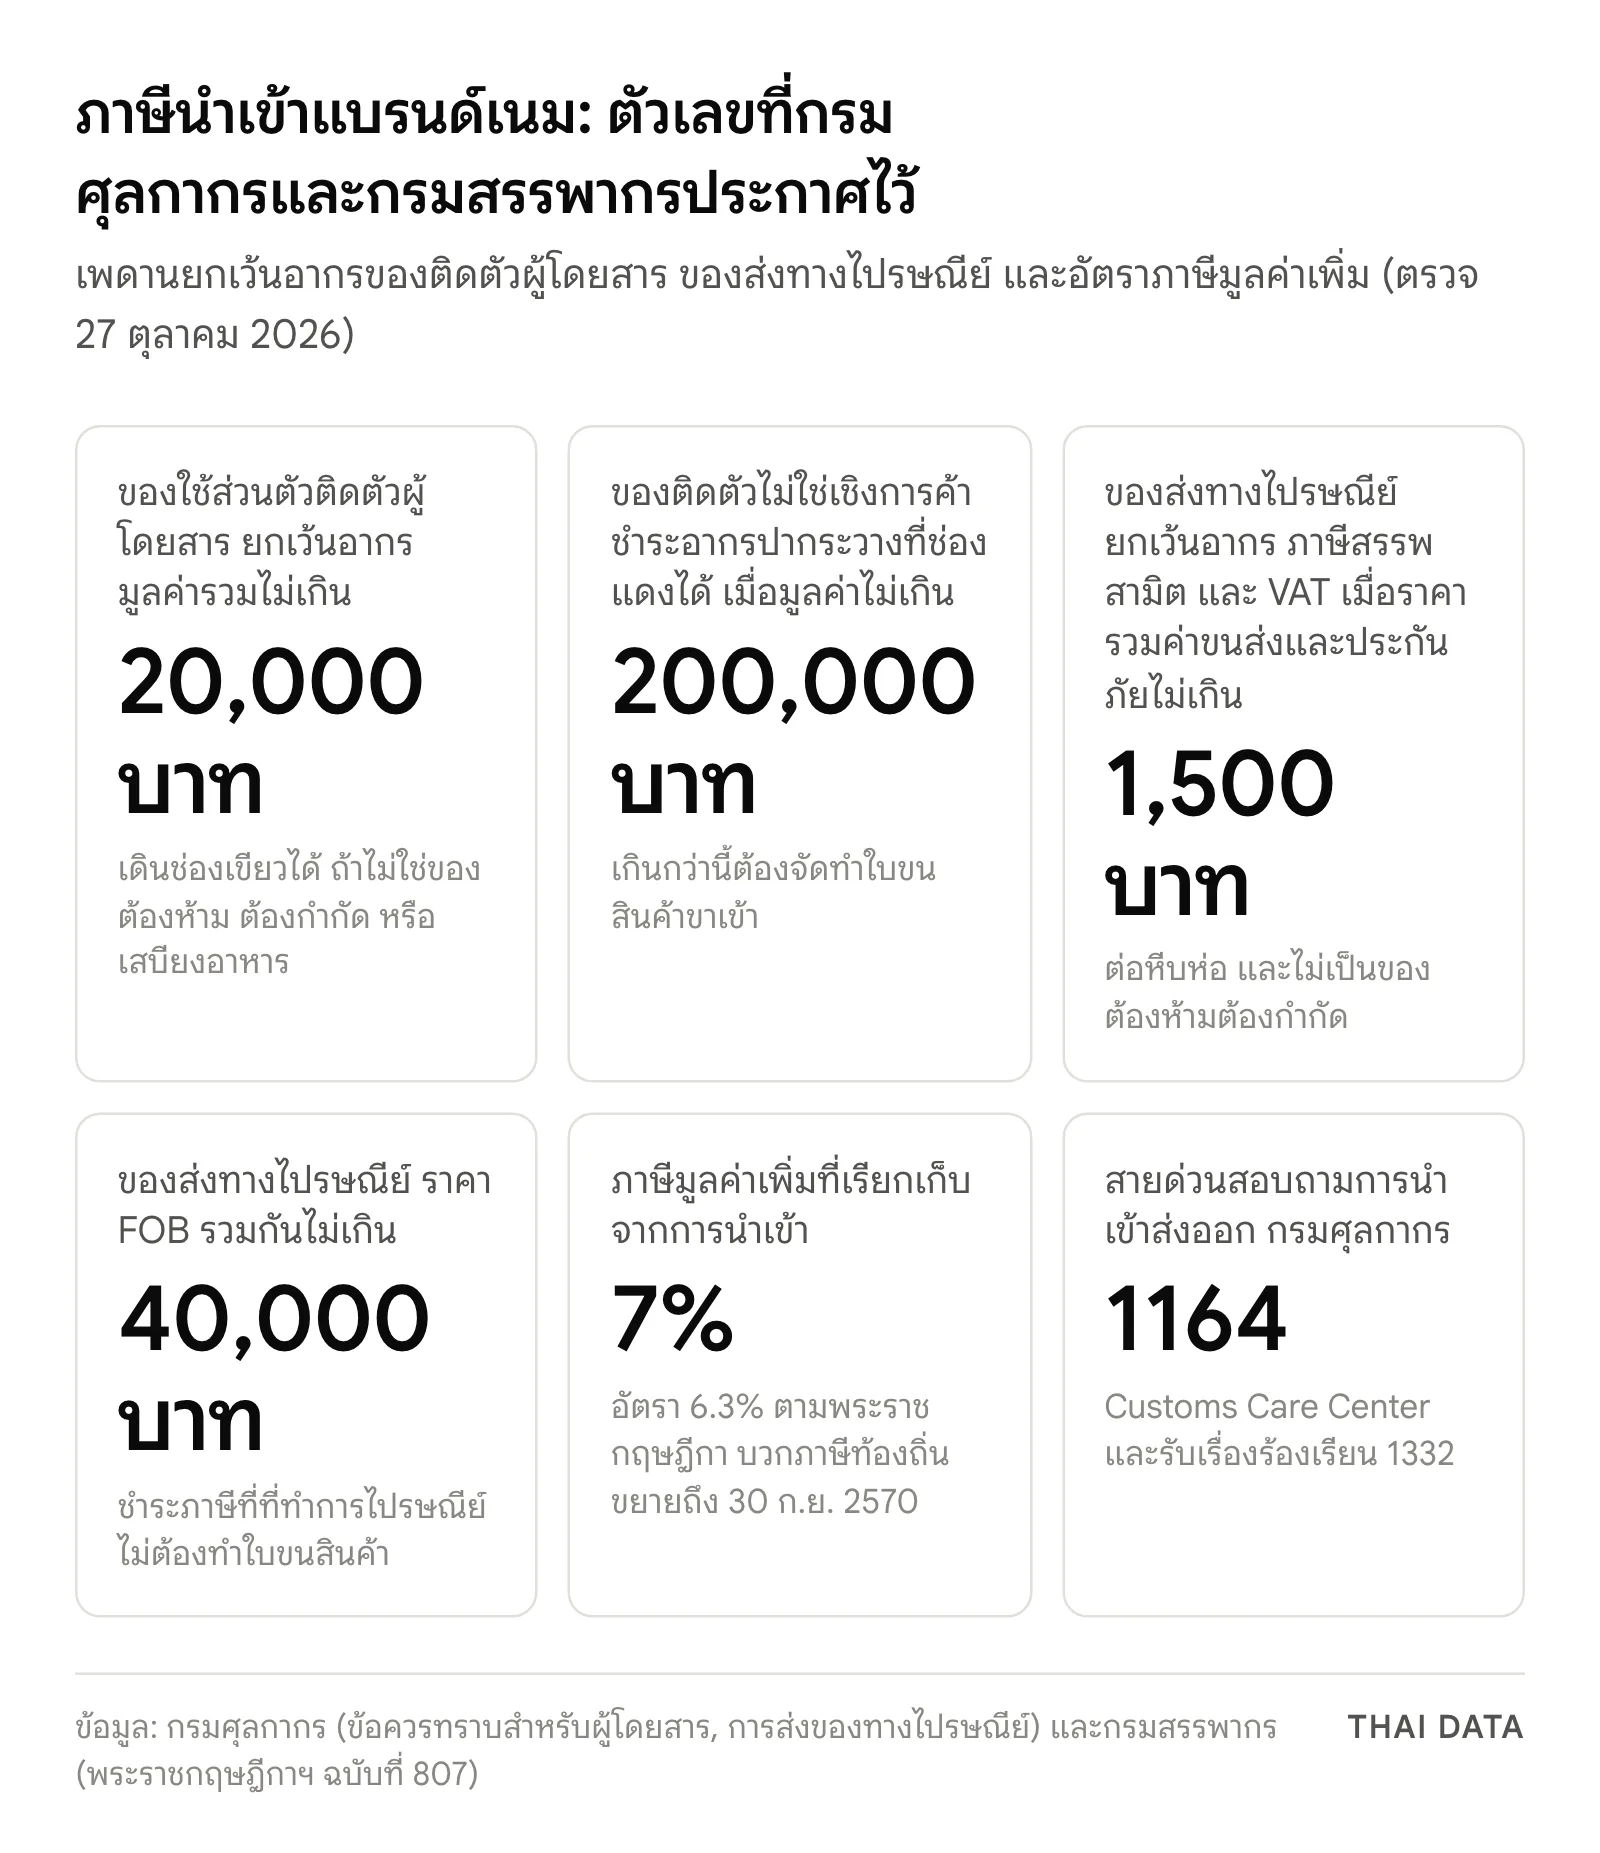
- ภาษีนำเข้าแบรนด์เนมเริ่มที่กติกาของติดตัว: กรมศุลกากรยกเว้นอากรให้ของใช้ส่วนตัวที่ผู้โดยสารนำติดตัวเข้ามาในปริมาณพอสมควรและมีมูลค่ารวมทั้งหมดไม่เกิน 20,000 บาท ของที่เกินกว่านั้นต้องสำแดงที่ช่องแดง และถ้ามูลค่าไม่เกิน 200,000 บาท เจ้าหน้าที่คำนวณและเก็บภาษีอากรให้ทันทีที่ช่อง
- ฐานข้อมูลอัตราอากรของกรมศุลกากร (ตรวจ 27 ตุลาคม 2026) ระบุอัตราภาษีนำเข้าแบรนด์เนม (อัตราทั่วไปตามมาตรา 12): กระเป๋าถือหนัง 20% นาฬิกาข้อมือ 5% เครื่องประดับทองหรือแพลทินัม ยกเว้นอากร เดรสใยสังเคราะห์ 30% และรองเท้าหนัง 30% ก่อนบวกภาษีมูลค่าเพิ่ม
- ภาษีมูลค่าเพิ่มที่เก็บจากการนำเข้าคือ 7% ตามที่กรมสรรพากรอธิบาย (อัตรา 6.3% ตามพระราชกฤษฎีกา บวกภาษีท้องถิ่น) และพระราชกฤษฎีกาฯ ฉบับที่ 807 พ.ศ. 2569 ขยายเวลาการลดอัตราถึง 30 กันยายน 2027
- ภาษีนำเข้าแบรนด์เนมทางไปรษณีย์: ของที่ส่งทางไปรษณีย์ระหว่างประเทศ ซึ่งแต่ละหีบห่อมีราคารวมค่าขนส่งและค่าประกันภัยไม่เกิน 1,500 บาท ได้รับยกเว้นอากร ภาษีสรรพสามิต และภาษีมูลค่าเพิ่ม ส่วนของที่ราคา FOB รวมกันไม่เกิน 40,000 บาท ชำระภาษีที่ที่ทำการไปรษณีย์ได้
- ผู้ที่ไม่สำแดงของต้องเสียภาษีนำเข้าแบรนด์เนม มีโทษตามมาตรา 242 แห่ง พ.ร.บ.ศุลกากร พ.ศ. 2560 คือจำคุกไม่เกิน 10 ปี หรือปรับเป็นเงิน 4 เท่าของราคาของรวมค่าอากร หรือทั้งจำทั้งปรับ และริบของ ส่วนเกณฑ์ระงับคดีของกรมศุลกากรเริ่มที่การยกของให้เป็นของแผ่นดิน
ภาษีนำเข้าแบรนด์เนม คืออากรขาเข้าตามพิกัดศุลกากรบวกภาษีมูลค่าเพิ่ม 7% ที่กรมศุลกากรเรียกเก็บเมื่อนำกระเป๋า นาฬิกา เครื่องประดับ เสื้อผ้า หรือรองเท้าที่ซื้อจากต่างประเทศเข้ามาในไทย ผู้โดยสารได้รับยกเว้นอากรสำหรับของใช้ส่วนตัวที่มีมูลค่ารวมทั้งหมดไม่เกิน 20,000 บาท ส่วนของที่เกินกว่านั้นต้องสำแดงที่ช่องแดง และของส่งทางไปรษณีย์ได้รับยกเว้นเมื่อราคารวมค่าขนส่งไม่เกิน 1,500 บาทต่อหีบห่อ
คู่มือนี้สรุปกติกาภาษีนำเข้าแบรนด์เนมจากหน้าเว็บไซต์ทางการของกรมศุลกากรและกรมสรรพากรที่เปิดตรวจเมื่อวันที่ 27 ตุลาคม 2026 เท่านั้น ตัวเลขอากรของแต่ละชิ้นขึ้นกับพิกัดและราคาที่เจ้าหน้าที่ประเมิน บทความจึงไม่คำนวณภาษีให้รายบุคคล และไม่ใช่คำแนะนำว่าควรซื้อที่ไหน
ภาษีนำเข้าแบรนด์เนมประกอบด้วยอะไรบ้าง
เมื่อนำสินค้าจากต่างประเทศเข้ามา ภาษีนำเข้าแบรนด์เนมที่ผู้ซื้อต้องจ่ายมี 2 ส่วนหลัก
| ส่วนประกอบ | ใครกำหนด | สาระสำคัญ |
|---|---|---|
| อากรขาเข้า | กรมศุลกากร ตามพิกัดอัตราศุลกากร | อัตราต่างกันตามชนิดสินค้าและวัสดุ เช่น กระเป๋าถือหนัง 20% นาฬิกาข้อมือ 5% รองเท้าหนัง 30% (อัตราทั่วไปตามมาตรา 12 ในฐานข้อมูลอัตราอากร) |
| ภาษีมูลค่าเพิ่ม | กรมสรรพากร (กรมศุลกากรเรียกเก็บที่ด่านพร้อมอากร) | 7% ของมูลค่าที่ใช้เป็นฐานภาษี ตามคำอธิบายของกรมสรรพากร |
หน้าข้อควรทราบสำหรับผู้โดยสารของกรมศุลกากรระบุว่าเจ้าหน้าที่ประจำช่องแดงเป็นผู้คำนวณค่าภาษีอากร "ปากระวาง" ให้ และผู้โดยสารชำระด้วยเงินสดหรือบัตรเดบิต/บัตรเครดิต ส่วนหน้าการส่งของทางไปรษณีย์ระบุว่าเจ้าหน้าที่ศุลกากรประเมินราคาและค่าภาษีอากร "ทุกประเภท" ซึ่งรวมอากรขาเข้า ภาษีสรรพสามิต และภาษีมูลค่าเพิ่ม
ภาษีนำเข้าแบรนด์เนมของติดตัวผู้โดยสาร: ยกเว้นอากรเมื่อมูลค่ารวมไม่เกิน 20,000 บาท
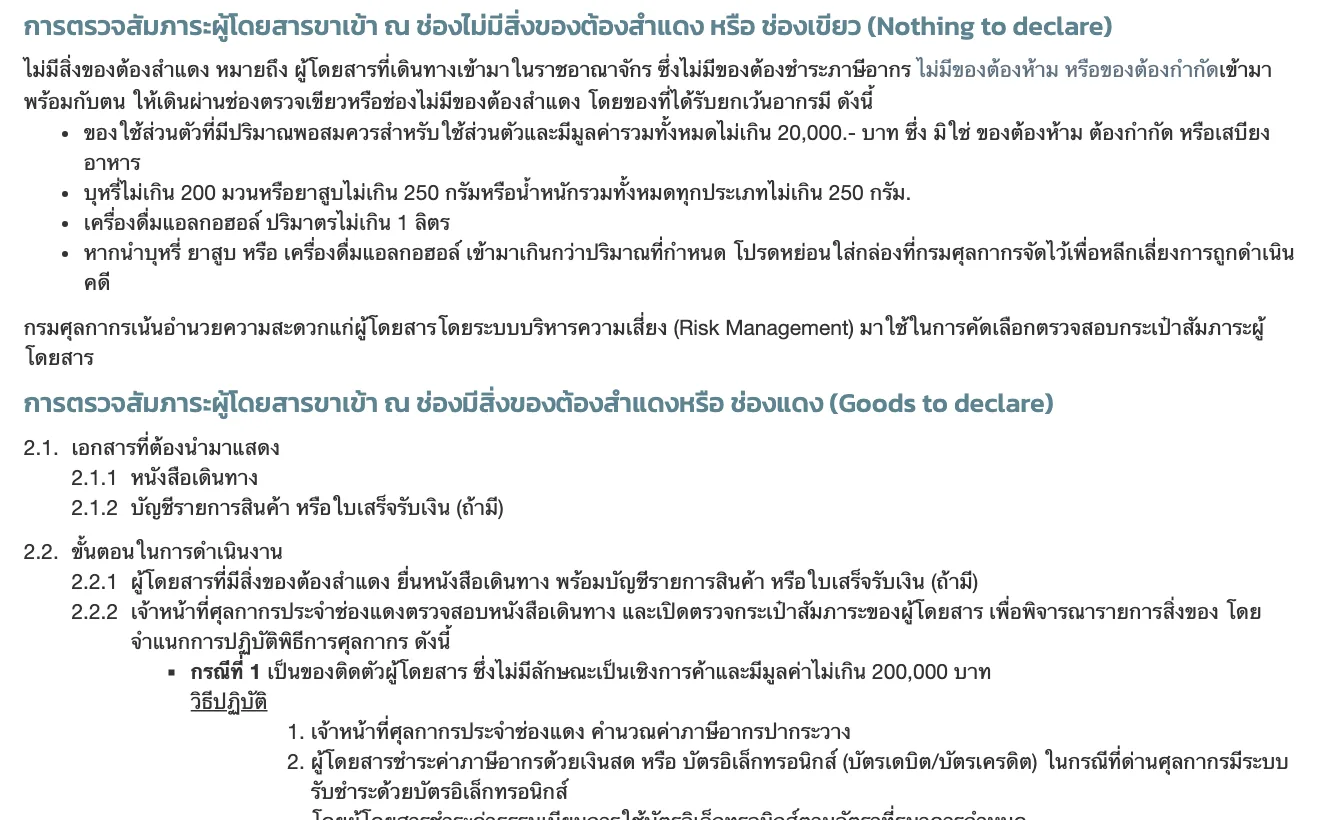
หน้าข้อควรทราบสำหรับการนำของติดตัวเข้าทางอากาศยานสำหรับผู้โดยสาร กำหนดว่าผู้โดยสารที่ "ไม่มีสิ่งของต้องสำแดง" คือผู้ที่ไม่มีของต้องชำระภาษีอากร ไม่มีของต้องห้ามหรือต้องกำกัด ให้เดินผ่านช่องเขียว (Nothing to declare) โดยของที่ได้รับยกเว้นอากรคือของใช้ส่วนตัวที่มีปริมาณพอสมควรสำหรับใช้ส่วนตัว และมีมูลค่ารวมทั้งหมดไม่เกิน 20,000 บาท ซึ่งไม่ใช่ของต้องห้าม ต้องกำกัด หรือเสบียงอาหาร
จุดที่คนซื้อแบรนด์เนมมักเข้าใจผิดเรื่องภาษีนำเข้าแบรนด์เนมคือ เพดาน 20,000 บาทเป็น "มูลค่ารวมทั้งหมด" ของของใช้ส่วนตัวที่นำเข้ามา ไม่ใช่เพดานต่อชิ้น กระเป๋าหรือนาฬิกาเพียงใบเดียวที่ราคาเกิน 20,000 บาทจึงไม่เข้าเงื่อนไขยกเว้นอากร และของที่มีลักษณะเชิงการค้า เช่น ซื้อหลายชิ้นรุ่นเดียวกัน ก็ไม่ถือเป็นของใช้ส่วนตัว กรมศุลกากรระบุด้วยว่าใช้ระบบบริหารความเสี่ยง (Risk Management) คัดเลือกตรวจกระเป๋าสัมภาระของผู้โดยสารที่เดินช่องเขียว
เกิน 20,000 บาทต้องเสียภาษีนำเข้าแบรนด์เนมอย่างไร: ช่องแดงและเพดาน 200,000 บาท
ผู้โดยสารที่มีของต้องเสียภาษีนำเข้าแบรนด์เนมให้เดินช่องแดง (Goods to declare) เอกสารที่ต้องแสดงคือหนังสือเดินทาง และบัญชีรายการสินค้าหรือใบเสร็จรับเงิน (ถ้ามี) เจ้าหน้าที่จะตรวจหนังสือเดินทางและเปิดตรวจกระเป๋าสัมภาระ แล้วแยกการปฏิบัติพิธีการศุลกากรเป็น 3 กรณี
| กรณี | ลักษณะของ | วิธีปฏิบัติตามหน้ากรมศุลกากร |
|---|---|---|
| 1 | ของติดตัวผู้โดยสารที่ไม่มีลักษณะเชิงการค้า และมูลค่าไม่เกิน 200,000 บาท | เจ้าหน้าที่ช่องแดงคำนวณค่าภาษีอากรปากระวาง ผู้โดยสารชำระด้วยเงินสดหรือบัตร รับใบเสร็จและรับของ |
| 2 | ของต้องห้าม และ/หรือของต้องกำกัดที่ไม่ได้รับอนุญาต | ดำเนินคดีกับผู้โดยสาร |
| 3 | ของที่ไม่เข้ากรณี 1 และ 2 เช่น มูลค่าเกิน 200,000 บาท | ผู้โดยสารจัดทำใบขนสินค้าขาเข้ายื่นที่ฝ่ายพิธีการกลาง ส่วนบริการภาษีอากร ชั้น 2 อาคารผู้โดยสาร ท่าอากาศยานสุวรรณภูมิ แล้วชำระภาษีอากร |
หน้าเดียวกันระบุว่ากรณีที่ด่านมีระบบรับชำระด้วยบัตรอิเล็กทรอนิกส์ ผู้โดยสารเป็นผู้จ่ายค่าธรรมเนียมการใช้บัตรตามอัตราที่ธนาคารกำหนด และให้ติดต่อสอบถามสำนักงานศุลกากรตรวจของผู้โดยสารท่าอากาศยานสุวรรณภูมิ โทร 02-134-0400
อัตราภาษีนำเข้าแบรนด์เนม: กระเป๋า นาฬิกา เครื่องประดับ เสื้อผ้า และรองเท้า
อัตราอากรขาเข้าของภาษีนำเข้าแบรนด์เนมดูได้จากระบบฐานข้อมูลอัตราอากร (Integrated Tariff Database) ของกรมศุลกากร ตารางนี้คืออัตราทั่วไปตามมาตรา 12 (General Rate, ประกาศ ม.12 ฉ.01 (2565) มีผลตั้งแต่ 1 มกราคม 2022) ที่เราค้นเมื่อวันที่ 27 ตุลาคม 2026
| สินค้า | พิกัด | อัตราอากรทั่วไป (ตามราคา) |
|---|---|---|
| กระเป๋าถือ ผิวนอกเป็นหนังหรือหนังอัด | 4202.21.00 | 20% |
| นาฬิกาข้อมือ ระบบไฟฟ้า หน้าปัดเข็ม | 9102.11.00 | 5% |
| นาฬิกาข้อมือ ระบบขึ้นลานอัตโนมัติ | 9102.21.00 | 5% |
| เครื่องประดับทำด้วยโลหะมีค่าอื่นนอกจากเงิน (ทอง แพลทินัม) | 7113.19.90 | ยกเว้นอากร |
| เดรสสตรี ใยสังเคราะห์ | 6204.43.00 | 30% |
| รองเท้าส่วนบนเป็นหนัง (อื่น ๆ) | 6403.99.90 | 30% |
อัตราภาษีนำเข้าแบรนด์เนมในตารางเป็นอัตราทั่วไปก่อนบวกภาษีมูลค่าเพิ่ม 7% สินค้าชนิดเดียวกันแต่ต่างวัสดุอาจอยู่คนละพิกัด เช่น กระเป๋าที่ผิวนอกเป็นพลาสติกหรือสิ่งทออยู่ในพิกัด 4202.22 นาฬิกาที่ตัวเรือนเป็นโลหะมีค่าอยู่ในตอนที่ 91.01 และเครื่องประดับเงินอยู่ในพิกัด 7113.11 เจ้าหน้าที่ที่ด่านเป็นผู้จำแนกพิกัดและประเมินราคาจริง
ภาษีมูลค่าเพิ่ม 7% ในภาษีนำเข้าแบรนด์เนมคิดจากอะไร
กรมสรรพากรอธิบายในหน้าการลดอัตราภาษีมูลค่าเพิ่ม เป็นอัตราร้อยละ 7 ว่าพระราชกฤษฎีกาลดอัตราภาษีมูลค่าเพิ่มตามมาตรา 80 แห่งประมวลรัษฎากรจากร้อยละ 10 เหลือร้อยละ 6.3 และเมื่อรวมภาษีที่กรมสรรพากรเรียกเก็บแทนราชการส่วนท้องถิ่นตามกฎหมายปี 2534 (ค.ศ. 1991) อัตราที่ผู้เสียภาษีจ่ายจริงจึงเป็นร้อยละ 7 รายการพระราชกฤษฎีกาของกรมสรรพากร ระบุว่าฉบับที่ 807 พ.ศ. 2569 (ค.ศ. 2026) ขยายเวลาการลดอัตราภาษีมูลค่าเพิ่มถึงวันที่ 30 กันยายน พ.ศ. 2570 (ค.ศ. 2027) โดยประกาศในราชกิจจานุเบกษาเมื่อ 23 สิงหาคม 2026
ส่วนที่สองของภาษีนำเข้าแบรนด์เนมคือภาษีมูลค่าเพิ่ม หน้าภาษีมูลค่าเพิ่มของกรมสรรพากรระบุว่าภาษีนี้เก็บจากสินค้าทั้งที่ผลิตในประเทศและนำเข้าจากต่างประเทศ สำหรับของที่นำเข้า กรมศุลกากรเป็นผู้เรียกเก็บพร้อมอากรขาเข้า ตามที่หน้าการส่งของทางไปรษณีย์ระบุว่าของที่ไม่เข้าเกณฑ์ยกเว้นต้องชำระ "ค่าภาษีอากรทุกประเภท" และของที่ได้รับยกเว้นจะได้รับยกเว้นทั้งอากรขาเข้า ภาษีสรรพสามิต และภาษีมูลค่าเพิ่ม ฐานที่ใช้คำนวณภาษีมูลค่าเพิ่มของแต่ละรายการเป็นหน้าที่ของเจ้าหน้าที่ประเมิน บทความนี้จึงไม่ยกตัวอย่างการคำนวณ
ภาษีนำเข้าแบรนด์เนมเมื่อสั่งซื้อออนไลน์แล้วส่งไปรษณีย์หรือพัสดุด่วนมาไทย
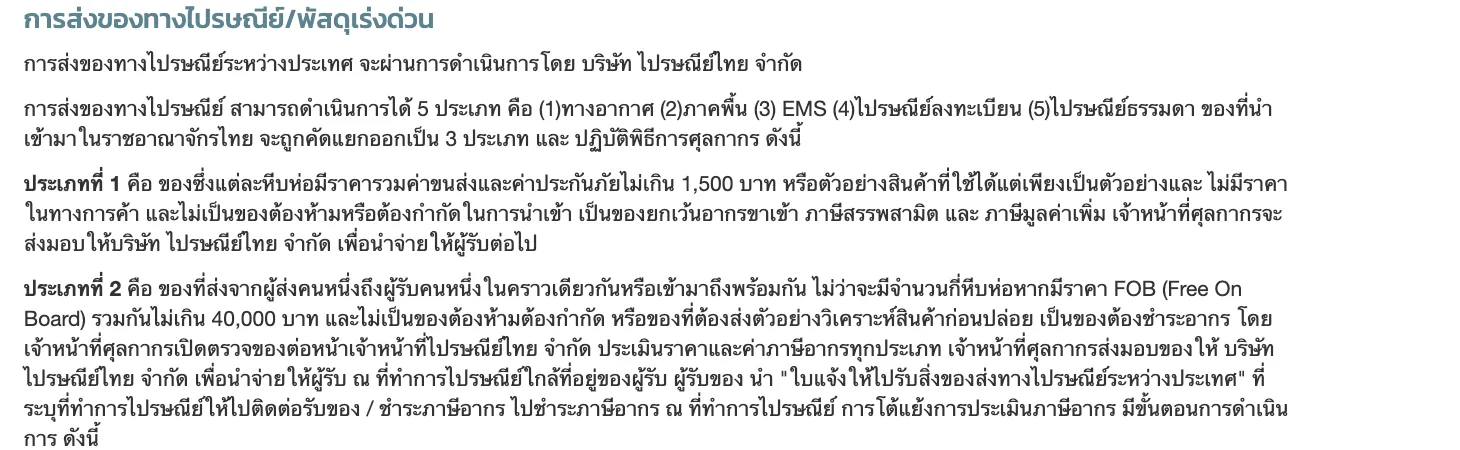
หน้าการส่งของทางไปรษณีย์/พัสดุเร่งด่วน ของกรมศุลกากรแบ่งของที่ส่งทางไปรษณีย์ระหว่างประเทศผ่านบริษัท ไปรษณีย์ไทย จำกัด เป็น 3 ประเภท
| ประเภท | เงื่อนไขตามหน้ากรมศุลกากร | ภาษีนำเข้าแบรนด์เนมและขั้นตอน |
|---|---|---|
| 1 | แต่ละหีบห่อมีราคารวมค่าขนส่งและค่าประกันภัยไม่เกิน 1,500 บาท และไม่เป็นของต้องห้ามต้องกำกัด | ยกเว้นอากรขาเข้า ภาษีสรรพสามิต และภาษีมูลค่าเพิ่ม ไปรษณีย์ไทยนำจ่ายให้ผู้รับ |
| 2 | ราคา FOB รวมกันไม่เกิน 40,000 บาท จากผู้ส่งคนหนึ่งถึงผู้รับคนหนึ่งในคราวเดียวกัน | เจ้าหน้าที่ศุลกากรเปิดตรวจต่อหน้าเจ้าหน้าที่ไปรษณีย์ ประเมินราคาและภาษีอากรทุกประเภท ผู้รับนำใบแจ้งไปชำระที่ที่ทำการไปรษณีย์ |
| 3 | ของอื่น ๆ รวมถึงราคา FOB เกิน 40,000 บาท | ผู้รับจัดทำใบขนสินค้าขาเข้าทางอิเล็กทรอนิกส์ และติดต่อส่วนบริการศุลกากรไปรษณีย์ หรือด่านศุลกากรที่ระบุในใบแจ้ง |
ผู้รับที่ไม่เห็นด้วยกับการประเมินภาษีนำเข้าแบรนด์เนมยื่นคำร้องขอโต้แย้งการประเมินภาษีอากรที่ที่ทำการไปรษณีย์ได้โดยยังไม่ต้องชำระ พร้อมแนบหลักฐานการซื้อขายและหลักฐานการชำระเงิน ส่วนของที่ส่งผ่านผู้ประกอบการของเร่งด่วน (express consignment) เช่น FedEx, UPS, DHL และ TNT หน้าเดียวกันแบ่งเป็น 4 ประเภท ของที่แต่ละรายมีราคาซีไอเอฟไม่เกิน 1,500 บาทได้รับยกเว้นอากร ของที่ราคา FOB ต่อใบตราส่งไม่เกิน 40,000 บาท ผู้ประกอบการของเร่งด่วนจัดทำใบขนสินค้าและชำระภาษีอากรแทนผู้นำเข้า ส่วนของอื่นผู้นำเข้าต้องจัดทำใบขนสินค้าเอง
ไม่สำแดงภาษีนำเข้าแบรนด์เนมหรือสำแดงต่ำกว่าจริง มีโทษอย่างไร
เอกสารเกณฑ์การเปรียบเทียบงดการฟ้องร้องตามพระราชบัญญัติศุลกากร พ.ศ. 2560 ของกรมศุลกากรสรุปฐานความผิดและเกณฑ์ระงับคดีที่เกี่ยวกับภาษีนำเข้าแบรนด์เนมไว้ 2 มาตราหลัก
| ฐานความผิด | โทษตามกฎหมาย | เกณฑ์เปรียบเทียบงดการฟ้องร้องที่กรมศุลกากรใช้ |
|---|---|---|
| มาตรา 242 นำของที่ยังไม่ผ่านพิธีการศุลกากรเข้ามา (ลักลอบ) | จำคุกไม่เกิน 10 ปี หรือปรับ 4 เท่าของราคาของรวมค่าอากร หรือทั้งจำทั้งปรับ และริบของ | ตรวจพบขณะอยู่ในช่องเขียวและยังไม่พ้นห้องตรวจของผู้โดยสาร: ยกของให้เป็นของแผ่นดิน / ตรวจพบหลังพ้นห้องตรวจ: ปรับ 2 เท่าของราคาของรวมค่าอากร กับอีก 1 เท่าของภาษีมูลค่าเพิ่มและภาษีอื่น และยกของให้เป็นของแผ่นดิน / ซุกซ่อนด้วยวิธีแยบยล: ปรับ 4 เท่า และยกของให้เป็นของแผ่นดิน |
| มาตรา 243 หลีกเลี่ยงอากรโดยเจตนาฉ้ออากร (เช่น สำแดงราคาต่ำกว่าจริง) | จำคุกไม่เกิน 10 ปี หรือปรับตั้งแต่ครึ่งเท่าแต่ไม่เกิน 4 เท่าของค่าอากรที่ต้องเสียเพิ่ม หรือทั้งจำทั้งปรับ | อากรขาดไม่เกิน 50,000 บาท ปรับครึ่งเท่า / เกิน 50,000 แต่ไม่เกิน 100,000 บาท ปรับ 1 เท่า / เกิน 100,000 บาท ปรับ 2 เท่าของอากรที่ขาด ทุกกรณีต้องชำระภาษีอากรที่ขาดพร้อมเบี้ยปรับและเงินเพิ่ม / ซุกซ่อนมากับของที่สำแดง: ปรับ 4 เท่าและยกของที่ซุกซ่อนให้เป็นของแผ่นดิน |
เกณฑ์เปรียบเทียบคดีภาษีนำเข้าแบรนด์เนมคือทางเลือกที่กรมศุลกากรเสนอเพื่อระงับคดีโดยไม่ฟ้องศาล และเอกสารระบุเงื่อนไขเพิ่มสำหรับกรณีต่อสู้ขัดขวางเจ้าหน้าที่ ของต้องห้าม หรือของตามอนุสัญญา CITES ซึ่งโทษหนักขึ้นหรือส่งพนักงานสอบสวนดำเนินคดี การเดินช่องเขียวทั้งที่มีของเกินเกณฑ์จึงเสี่ยงต่อการสูญเสียของทั้งชิ้น ไม่ใช่แค่จ่ายภาษีย้อนหลัง
เอกสารที่ควรเก็บไว้สำหรับภาษีนำเข้าแบรนด์เนม
- ใบเสร็จรับเงินหรือใบกำกับสินค้าจากบูติก หน้ากรมศุลกากรระบุว่าผู้โดยสารช่องแดงต้องยื่น "บัญชีรายการสินค้า หรือใบเสร็จรับเงิน (ถ้ามี)" ร่วมกับหนังสือเดินทาง เอกสารนี้ช่วยให้เจ้าหน้าที่ประเมินราคาได้ตรงกับราคาซื้อจริง
- หลักฐานการชำระเงิน เช่น สลิปบัตรเครดิต เพราะขั้นตอนโต้แย้งการประเมินของของส่งทางไปรษณีย์กำหนดให้แนบ "หลักฐานการซื้อขาย หลักฐานการชำระเงิน"
- เอกสารคืนภาษีของประเทศที่ซื้อ การได้ VAT คืนจากต่างประเทศ เช่น ระบบคืนภาษีของญี่ปุ่นที่เริ่ม 1 พฤศจิกายน 2026 หรือ VAT Refund ของเวียดนาม ไม่ได้ยกเว้นภาษีนำเข้าแบรนด์เนมฝั่งไทย ของชิ้นนั้นยังต้องสำแดงตามเกณฑ์ 20,000 บาท
- ใบรับประกันและเอกสารของแบรนด์ เก็บคู่กับใบเสร็จเพื่อยืนยันว่าเป็นของใช้ส่วนตัว ไม่ใช่สินค้าเชิงการค้า
ขั้นตอนชำระภาษีนำเข้าแบรนด์เนมเมื่อเดินทางถึงสนามบิน
ขั้นตอนที่ 1: รวมมูลค่าของใช้ส่วนตัวที่ซื้อมาทั้งหมด
รวมราคาของทุกชิ้นที่ซื้อจากต่างประเทศเพื่อดูว่าต้องเสียภาษีนำเข้าแบรนด์เนมหรือไม่ ถ้ามูลค่ารวมไม่เกิน 20,000 บาท มีปริมาณพอสมควรสำหรับใช้ส่วนตัว และไม่ใช่ของต้องห้าม ต้องกำกัด หรือเสบียงอาหาร เดินช่องเขียวได้ ถ้าเกินให้เตรียมสำแดง
ขั้นตอนที่ 2: เตรียมหนังสือเดินทางและใบเสร็จ แล้วเดินช่องแดง
นำหนังสือเดินทาง บัญชีรายการสินค้าหรือใบเสร็จรับเงิน ไปที่ช่องแดง เจ้าหน้าที่จะตรวจเอกสารและเปิดตรวจกระเป๋าสัมภาระ
ขั้นตอนที่ 3: ชำระภาษีนำเข้าแบรนด์เนมที่ช่องแดง หรือทำใบขนสินค้า
ของติดตัวที่ไม่ใช่เชิงการค้าและมูลค่าไม่เกิน 200,000 บาท เจ้าหน้าที่คำนวณค่าภาษีอากรปากระวางให้ ชำระด้วยเงินสดหรือบัตรเดบิต/บัตรเครดิต ถ้ามูลค่าเกิน 200,000 บาท ต้องจัดทำใบขนสินค้าขาเข้าที่ฝ่ายพิธีการกลาง ชั้น 2 อาคารผู้โดยสาร สุวรรณภูมิ
ขั้นตอนที่ 4: รับใบเสร็จรับเงินและเก็บไว้
หน้ากรมศุลกากรระบุให้ผู้โดยสารรับใบเสร็จรับเงินและรับของ ใบเสร็จนี้คือหลักฐานว่าของชิ้นนั้นผ่านพิธีการและชำระภาษีนำเข้าแบรนด์เนมแล้ว
ตารางสรุปภาษีนำเข้าแบรนด์เนมตามช่องทางที่นำเข้า
| ช่องทาง | เกณฑ์ยกเว้น | เมื่อเกินเกณฑ์ | แหล่งที่มา |
|---|---|---|---|
| ถือติดตัวมาทางเครื่องบิน | ของใช้ส่วนตัวมูลค่ารวมไม่เกิน 20,000 บาท | สำแดงช่องแดง ไม่เกิน 200,000 บาทชำระที่ช่อง เกินกว่านั้นทำใบขนสินค้า | กรมศุลกากร หน้าข้อควรทราบสำหรับผู้โดยสาร |
| ส่งทางไปรษณีย์ | ราคารวมค่าขนส่งและประกันภัยไม่เกิน 1,500 บาทต่อหีบห่อ | FOB ไม่เกิน 40,000 บาทชำระที่ที่ทำการไปรษณีย์ เกินกว่านั้นทำใบขนสินค้า | กรมศุลกากร หน้าการส่งของทางไปรษณีย์ |
| ภาษีมูลค่าเพิ่ม | ยกเว้นเฉพาะของไปรษณีย์ไม่เกิน 1,500 บาท | 7% (6.3% บวกภาษีท้องถิ่น) ถึง 30 ก.ย. 2027 ตามพระราชกฤษฎีกาฯ ฉบับที่ 807 | กรมสรรพากร |
| โทษไม่สำแดง | – | มาตรา 242 จำคุกไม่เกิน 10 ปี หรือปรับ 4 เท่า หรือทั้งจำทั้งปรับ และริบของ | กรมศุลกากร เกณฑ์การเปรียบเทียบงดการฟ้องร้อง |
สิ่งที่ควรรู้ก่อนซื้อแบรนด์เนมจากต่างประเทศ
- ราคาที่จ่ายจริงต้องรวมภาษีนำเข้าแบรนด์เนม ส่วนต่างราคาระหว่างประเทศจะเหลือเท่าไรขึ้นกับอากรตามพิกัดและภาษีมูลค่าเพิ่ม 7% ที่ต้องจ่ายเมื่อถึงไทย ตรวจอัตราของชิ้นที่จะซื้อจากฐานข้อมูลอัตราอากรก่อนเดินทาง
- เปรียบเทียบกับราคาทางการในไทยหลังรวมภาษีนำเข้าแบรนด์เนม แบรนด์ส่วนใหญ่มีเว็บไซต์หรือบูติกในไทย เช่น Hermès ประเทศไทย ที่มีบูติก 3 แห่งในกรุงเทพฯ ราคาในไทยรวมภาษีแล้วและได้รับบริการหลังการขายจากบูติกโดยตรง
- ของปลอดภาษีที่สนามบินต้นทางไม่ได้ปลอดภาษีนำเข้าแบรนด์เนมของไทย คำว่า Duty Free หมายถึงปลอดภาษีของประเทศที่ขาย เมื่อถึงไทยยังอยู่ใต้เกณฑ์ 20,000 บาทเช่นเดียวกับของที่ซื้อในเมือง
- ช่องทางสอบถามภาษีนำเข้าแบรนด์เนมทางการ เว็บไซต์กรมศุลกากรระบุ Customs Care Center โทร 1164 อีเมล [email protected] สายรับเรื่องร้องเรียน 1332 และสำนักงานศุลกากรตรวจของผู้โดยสารท่าอากาศยานสุวรรณภูมิ โทร 02-134-0400
- กติกาภาษีนำเข้าแบรนด์เนมเปลี่ยนได้ เพดาน 20,000 บาท อัตราอากร และการขยายเวลาภาษีมูลค่าเพิ่ม 7% เป็นข้อมูล ณ วันที่ 27 ตุลาคม 2026 ควรเปิดหน้าทางการอีกครั้งก่อนเดินทาง
ติดตามข่าวตลาดแบรนด์หรูและกติกาที่เกี่ยวข้องได้ที่หมวดแบรนด์เนมและสินค้าไฮเอนด์ และเรื่องคืนภาษีนักท่องเที่ยวของประเทศต่าง ๆ ที่หมวดคืนภาษีและมาตรการช้อปของรัฐ
คำถามที่พบบ่อย
ภาษีนำเข้าแบรนด์เนมต้องเสียเมื่อไร?
ตามหน้าข้อควรทราบสำหรับผู้โดยสารของกรมศุลกากร ของใช้ส่วนตัวที่นำติดตัวเข้ามาในปริมาณพอสมควรและมีมูลค่ารวมทั้งหมดไม่เกิน 20,000 บาท ได้รับยกเว้นอากรและเดินช่องเขียวได้ ของที่เกินกว่านั้น หรือมีลักษณะเชิงการค้า ต้องสำแดงที่ช่องแดงเพื่อชำระภาษีนำเข้าแบรนด์เนม คืออากรขาเข้าตามพิกัดและภาษีมูลค่าเพิ่ม 7%
ซื้อกระเป๋าแบรนด์เนมใบเดียวราคาเกิน 20,000 บาท ต้องสำแดงไหม?
ต้องสำแดงและเสียภาษีนำเข้าแบรนด์เนม เพราะหน้ากรมศุลกากรกำหนดเพดานยกเว้นอากรเป็นมูลค่ารวมทั้งหมดของของใช้ส่วนตัว ไม่ใช่ต่อชิ้น ฐานข้อมูลอัตราอากรของกรมศุลกากรระบุอัตราทั่วไปของกระเป๋าถือที่มีผิวนอกเป็นหนัง (พิกัด 4202.21.00) ไว้ที่ 20% และผู้นำเข้าต้องเสียภาษีมูลค่าเพิ่ม 7% ด้วย โดยเจ้าหน้าที่ช่องแดงเป็นผู้ประเมินราคาและคำนวณ
สั่งแบรนด์เนมออนไลน์ส่งไปรษณีย์มาไทย ต้องเสียภาษีนำเข้าแบรนด์เนมไหม?
กรมศุลกากรระบุว่าของส่งทางไปรษณีย์ที่แต่ละหีบห่อมีราคารวมค่าขนส่งและค่าประกันภัยไม่เกิน 1,500 บาท ได้รับยกเว้นอากร ภาษีสรรพสามิต และภาษีมูลค่าเพิ่ม สินค้าแบรนด์เนมส่วนใหญ่ราคาเกินเกณฑ์นี้ จึงต้องชำระภาษีนำเข้าแบรนด์เนม ถ้าราคา FOB รวมกันไม่เกิน 40,000 บาท ชำระที่ที่ทำการไปรษณีย์ได้ ถ้าเกินต้องจัดทำใบขนสินค้าขาเข้า
ไม่สำแดงของที่ช่องเขียวแล้วถูกตรวจพบ มีโทษอย่างไร?
ผู้หลบเลี่ยงภาษีนำเข้าแบรนด์เนมมีความผิดตามมาตรา 242 พ.ร.บ.ศุลกากร พ.ศ. 2560 โทษจำคุกไม่เกิน 10 ปี หรือปรับ 4 เท่าของราคาของรวมค่าอากร หรือทั้งจำทั้งปรับ และริบของ เกณฑ์ระงับคดีของกรมศุลกากร: พบในช่องเขียวก่อนพ้นห้องตรวจ ยกของให้เป็นของแผ่นดิน พ้นห้องตรวจแล้ว ปรับ 2 เท่าของราคาของรวมค่าอากร บวก 1 เท่าของภาษีมูลค่าเพิ่ม และริบของ
ตรวจสอบอัตราภาษีนำเข้าแบรนด์เนมด้วยตัวเองได้ที่ไหน?
ตรวจอัตราภาษีนำเข้าแบรนด์เนมได้จากระบบฐานข้อมูลอัตราอากร (Integrated Tariff Database) ที่ itd.customs.go.th ค้นด้วยเลขพิกัดหรือคำอธิบายสินค้า เลือก General Rate (Section 12) เพื่อดูอัตราทั่วไป หรือสอบถาม Customs Care Center โทร 1164 และสำนักงานศุลกากรตรวจของผู้โดยสารท่าอากาศยานสุวรรณภูมิ โทร 02-134-0400 ตามที่ระบุบนเว็บไซต์กรมศุลกากร
แหล่งอ้างอิง
- ข้อควรทราบสำหรับการนำของติดตัวเข้าทางอากาศยานสำหรับผู้โดยสาร — กรมศุลกากร
- การส่งของทางไปรษณีย์/พัสดุเร่งด่วน — กรมศุลกากร
- เกณฑ์การเปรียบเทียบงดการฟ้องร้องตามพระราชบัญญัติศุลกากร พ.ศ. 2560 (PDF) — กรมศุลกากร
- Integrated Tariff Database (ระบบฐานข้อมูลอัตราอากร) — กรมศุลกากร
- การลดอัตราภาษีมูลค่าเพิ่ม เป็นอัตราร้อยละ 7 — กรมสรรพากร
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร (รายการ รวมฉบับที่ 807 พ.ศ. 2569) — กรมสรรพากร
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- กรมศุลกากร25กรมสรรพากร18ราชกิจจานุเบกษา42DHL3
- ประเทศและสถานที่
- กรุงเทพฯ236
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ