
สรรพากรเปิดรับฟังร่างกฎหมายภาษีการเดินทางออกนอกประเทศ เก็บทุกสัญชาติครั้งละ 1,000 บาท
กรมสรรพากรเปิดรับฟังร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร ถึง 29 ต.ค. 2026 เสนอเก็บจากผู้เดินทางทุกสัญชาติ ระยะแรกทางอากาศครั้งละ 1,000 บาท เพดาน 5,000 บาท
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที
สรุปประเด็นสำคัญ
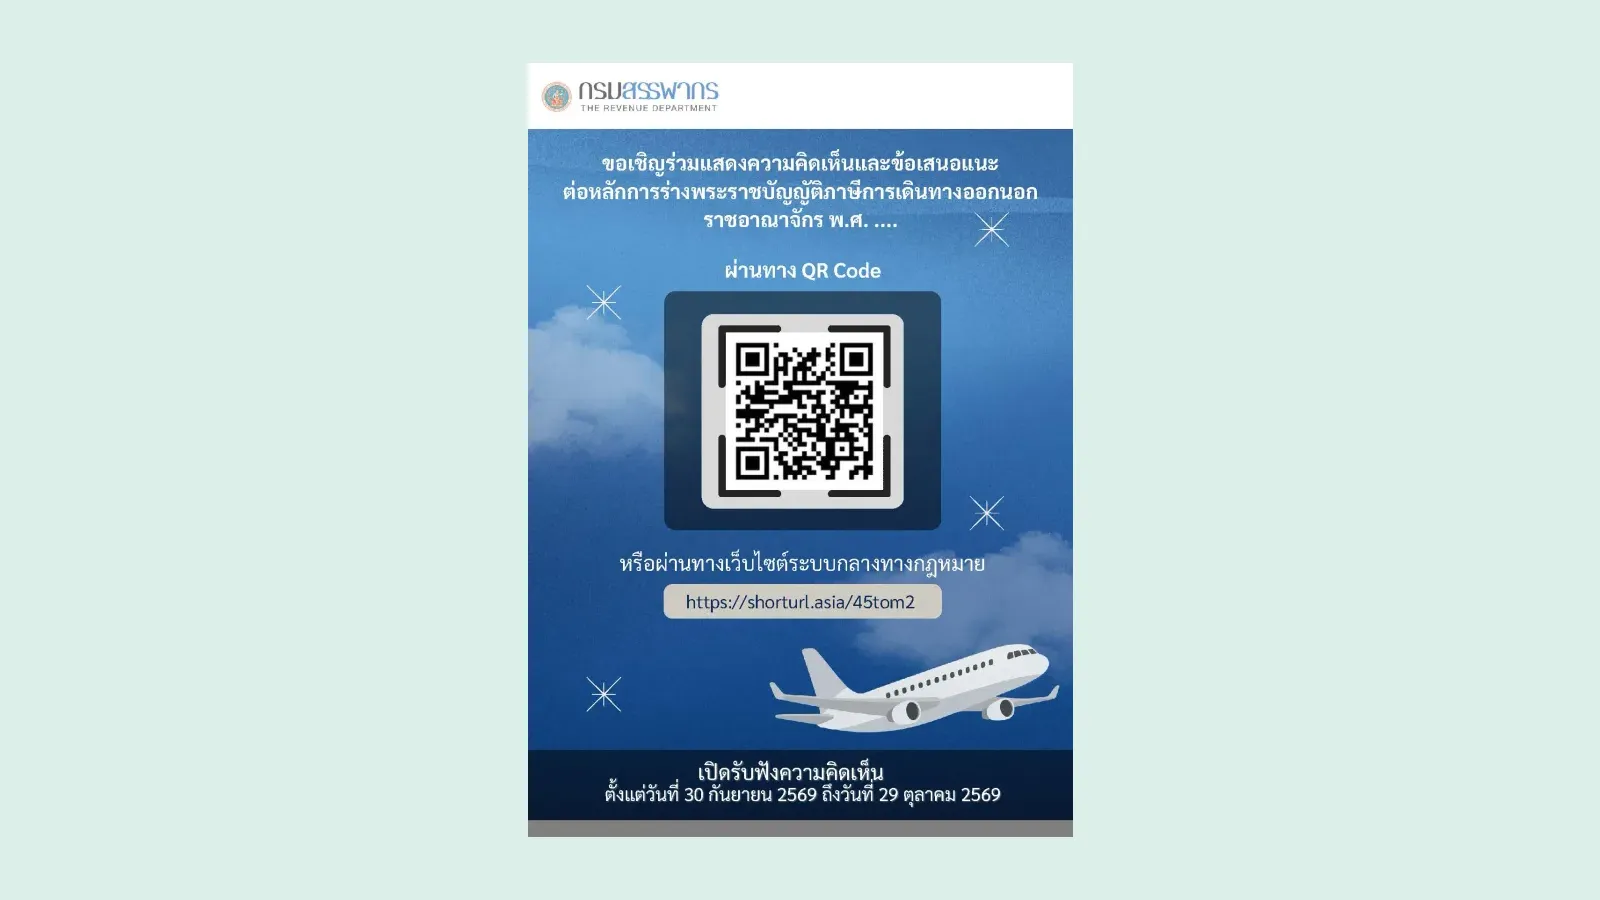
- กรมสรรพากรประกาศเชิญแสดงความเห็นต่อหลักการร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร เมื่อ 6 ตุลาคม 2026 ผ่านระบบกลางทางกฎหมาย เปิดรับฟังตั้งแต่ 30 กันยายนถึง 29 ตุลาคม 2026
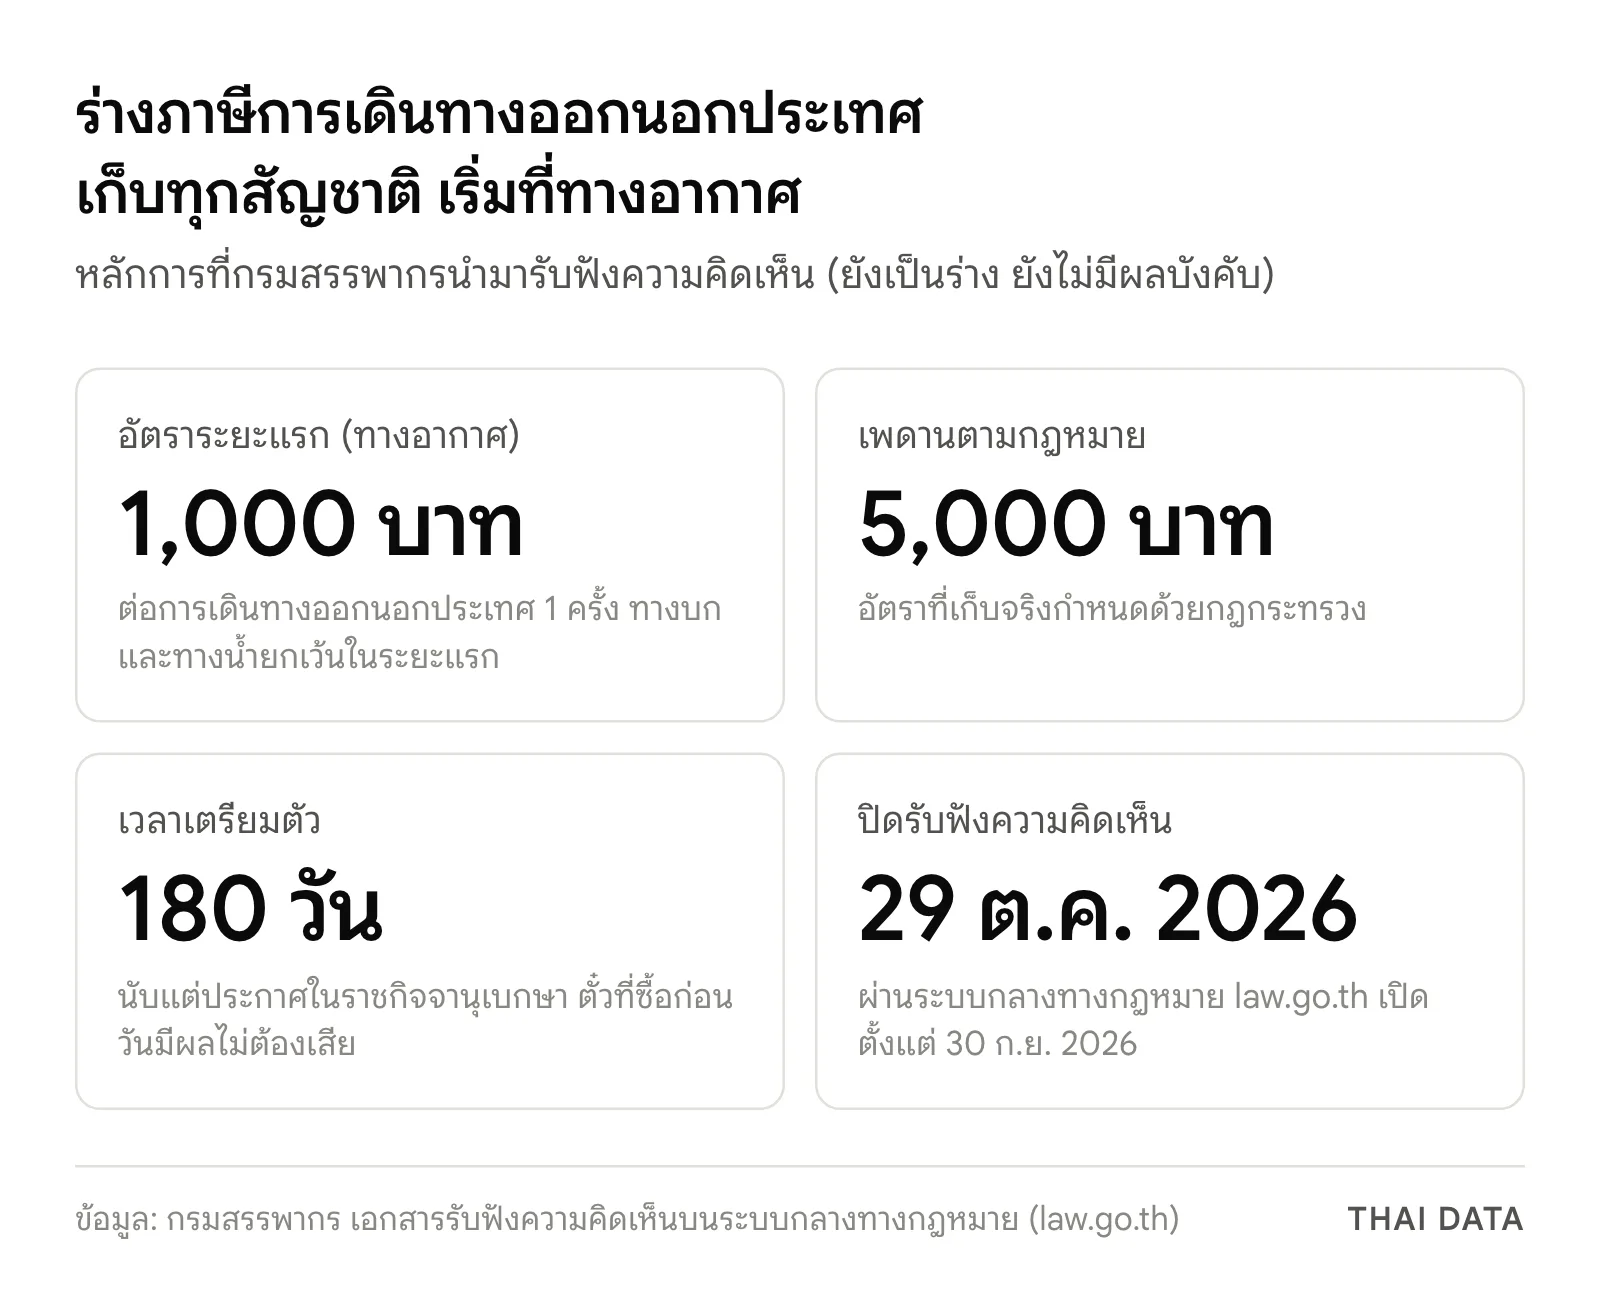
- ร่างเสนอเก็บภาษีจากผู้เดินทางทุกสัญชาติทุกครั้งที่ออกนอกประเทศ ระยะแรกเก็บเฉพาะทางอากาศ ครั้งละ 1,000 บาท ส่วนกฎหมายให้เพดานไว้ไม่เกินครั้งละ 5,000 บาท โดยอัตราจริงกำหนดด้วยกฎกระทรวง
- สายการบินหรือตัวแทนจำหน่ายตั๋วจะเก็บภาษีพร้อมค่าโดยสาร กฎหมายมีผลเมื่อพ้น 180 วัน นับแต่ประกาศในราชกิจจานุเบกษา และไม่เก็บจากตั๋วที่ซื้อก่อนวันมีผล
- ไทยเคยเก็บภาษีนี้ตามพระราชกำหนดปี 2526 ตั้งแต่ 28 ธันวาคม 1983 ทางอากาศครั้งละ 1,000 บาท ก่อนยกเว้นการเดินทางทางอากาศตั้งแต่ 1 กรกฎาคม 1991
กรมสรรพากรเปิดรับฟังความคิดเห็นต่อหลักการร่างพระราชบัญญัติภาษีการเดินทางออกนอกราชอาณาจักร ถึงวันที่ 29 ตุลาคม 2026 ร่างนี้เสนอเก็บภาษีการเดินทางจากผู้เดินทางออกนอกประเทศทุกสัญชาติ ระยะแรกเก็บเฉพาะทางอากาศครั้งละ 1,000 บาทพร้อมค่าตั๋ว และกำหนดเพดานไว้ไม่เกินครั้งละ 5,000 บาท
กรมสรรพากรประกาศเชิญชวนบนเว็บไซต์เมื่อวันที่ 6 ตุลาคม 2026 โดยการรับฟังเปิดบนระบบกลางทางกฎหมาย (law.go.th) มาตั้งแต่ 30 กันยายน ค่ำวันที่ 8 ตุลาคม หน้าเว็บแสดงยอดผู้ร่วมเสนอความเห็นแล้ว 4,589 ราย ร่างนี้ยังอยู่ในขั้นรับฟังหลักการ จึงยังไม่มีผลบังคับและยังไม่มีวันเริ่มเก็บภาษี
หลักการร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร
| ประเด็น | ข้อเสนอในร่าง |
|---|---|
| ผู้เสียภาษี | ผู้เดินทางออกนอกราชอาณาจักรทุกสัญชาติ เสียทุกครั้งที่เดินทาง ยกเว้นลูกเรือหรือพนักงานของผู้ขนส่งที่เดินทางตามหน้าที่โดยไม่เสียค่าโดยสาร |
| อัตราภาษี | กำหนดโดยกฎกระทรวง แต่ไม่เกินครั้งละ 5,000 บาท ระยะแรกทางอากาศครั้งละ 1,000 บาท |
| ทางบกและทางน้ำ | ได้รับยกเว้นในระยะแรก |
| ผู้ได้รับยกเว้นทางอากาศ | ใช้เกณฑ์เดียวกับค่าบริการผู้โดยสารขาออก (PSC) เช่น เด็กอายุไม่เกิน 2 ปี ผู้โดยสารผ่านที่ไม่ออกนอกห้องผู้โดยสารผ่าน ผู้เดินทางด้วยอากาศยานของราชการ และแขกของรัฐบาล |
| วิธีเก็บ | สายการบินหรือตัวแทนจำหน่ายตั๋วเก็บพร้อมค่าโดยสาร หากไม่ได้ซื้อตั๋วผ่านช่องทางนี้ ให้ชำระตามที่อธิบดีกรมสรรพากรประกาศ |
| วันมีผล | พ้น 180 วันนับแต่ประกาศในราชกิจจานุเบกษา ไม่เก็บจากตั๋วที่ซื้อก่อนวันมีผล |
| บทลงโทษ | เบี้ยปรับ 2 เท่าของภาษี เงินเพิ่ม 1.5% ต่อเดือน และโทษสำหรับการหลีกเลี่ยงภาษีหรือขัดขวางเจ้าหน้าที่ |
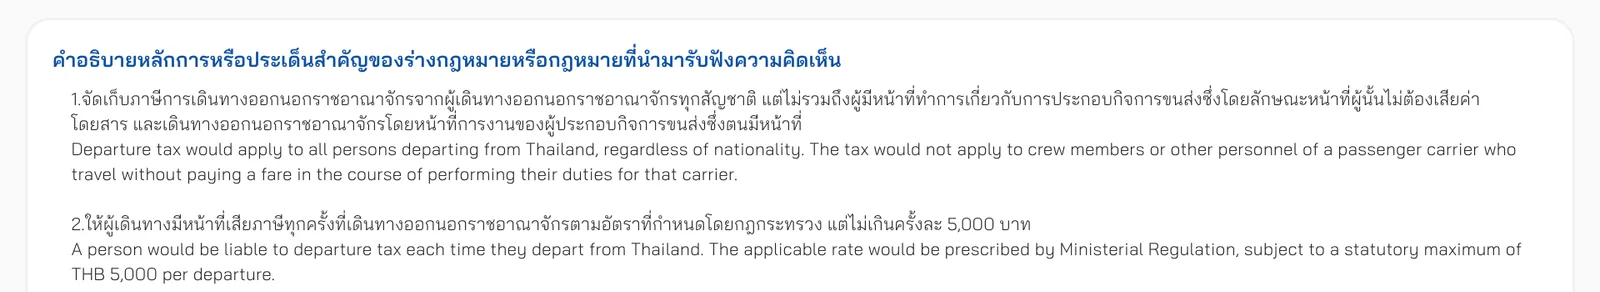
เอกสารรับฟังความเห็นระบุผู้ที่ได้รับผลกระทบไว้ 6 กลุ่ม ได้แก่ ผู้เดินทาง สายการบินระหว่างประเทศ ตัวแทนจำหน่ายตั๋ว ผู้ดำเนินการท่าอากาศยาน หน่วยงานรัฐอย่างสำนักงานตรวจคนเข้าเมือง กรมท่าอากาศยาน และสำนักงานการบินพลเรือนแห่งประเทศไทย รวมถึงสมาคมเอกชนด้านการบิน การขนส่ง และการท่องเที่ยว
ไทยเคยเก็บภาษีการเดินทางมาแล้วระหว่างปี 1983–1991
ภาษีนี้ไม่ใช่เรื่องใหม่ ไทยเคยเก็บตามพระราชกำหนดภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. 2526 ซึ่งมีผลตั้งแต่ 28 ธันวาคม 1983 เป้าหมายตอนนั้นคือกันไม่ให้เงินตราต่างประเทศไหลออกเกินสมควร เพื่อรักษาดุลการชำระเงิน อัตราคือทางอากาศครั้งละ 1,000 บาท และทางบกหรือทางน้ำครั้งละ 500 บาท ต่อมายกเว้นทางบกและทางน้ำตั้งแต่ 1 พฤษภาคม 1986 และยกเว้นทางอากาศตั้งแต่ 1 กรกฎาคม 1991
กฎหมายเดิมเก็บเฉพาะคนไทยและคนต่างด้าวที่ได้รับอนุญาตให้มีถิ่นที่อยู่ในไทย แต่ร่างใหม่เก็บจากทุกสัญชาติ ซึ่งรวมนักท่องเที่ยวต่างชาติด้วย เหตุผลที่เอกสารให้ไว้คือรัฐบาลต้องการบริหารทรัพยากรภายใต้กรอบวินัยการเงินการคลัง และเพิ่มความยืดหยุ่นในการรับมือสถานการณ์ฉุกเฉินในอนาคต กระทรวงการคลังจึงมอบให้กรมสรรพากรศึกษาการเก็บภาษีนี้
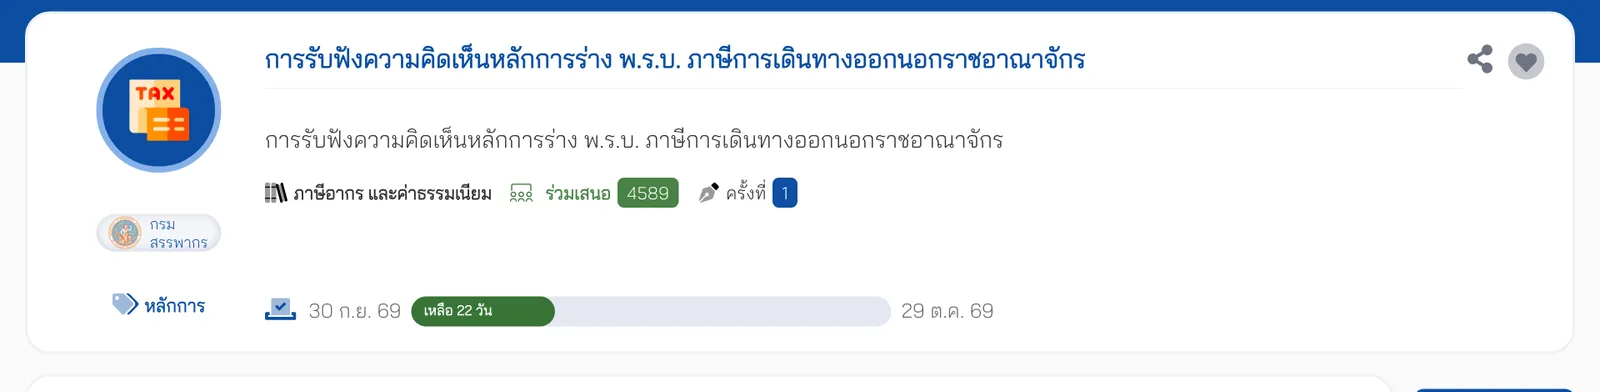
แบบสอบถาม 11 ข้อ เปิดถึง 29 ตุลาคม
แบบสอบถามบนระบบกลางทางกฎหมายมี 11 ข้อ นอกจากข้อมูลผู้ตอบ จะถามความเห็นทีละประเด็นว่า
- ควรเก็บภาษีการเดินทางจากทุกสัญชาติ ไม่จำกัดเฉพาะคนไทยหรือไม่
- ควรให้กฎหมายกำหนดเพดาน 5,000 บาท แล้วให้กฎกระทรวงกำหนดอัตราจริงหรือไม่
- ควรเก็บเฉพาะทางอากาศในระยะแรก และเก็บครั้งละ 1,000 บาทหรือไม่
- ควรยกเว้นผู้ที่ได้รับยกเว้น PSC และเก็บภาษีผ่านตั๋วโดยสารพร้อมค่าโดยสารหรือไม่
- ควรให้เวลาเตรียมตัว 180 วัน และไม่เก็บจากตั๋วที่ซื้อไว้ก่อนวันมีผลหรือไม่
ทำไมเรื่องนี้สำคัญ
ถ้าร่างนี้ผ่าน ไทยจะกลับมาเก็บภาษีการเดินทางทางอากาศอีกครั้ง หลังยกเว้นมาตั้งแต่ปี 1991 และครั้งนี้รวมผู้เดินทางต่างชาติด้วย ประเด็นที่ควรจับตาคือการให้กฎหมายตั้งเพดานไว้ที่ 5,000 บาท แต่ให้อัตราจริงกำหนดด้วยกฎกระทรวง หมายความว่าในอนาคตปรับอัตราขึ้นได้ถึงเพดานโดยไม่ต้องแก้ พ.ร.บ. ใหม่
ร่างนี้ออกมาช่วงต้นปีงบประมาณ 2570 ขณะที่รัฐบาลระบุว่าต้องการความยืดหยุ่นทางการคลังมากขึ้น (อ่านเพิ่มเรื่องพ.ร.บ.งบประมาณปี 2570) อย่างไรก็ดี เอกสารรับฟังความเห็นไม่ได้ระบุประมาณการรายได้ที่คาดว่าจะเก็บได้ หรือผลต่อจำนวนนักท่องเที่ยว ซึ่งเป็นข้อมูลที่ภาคท่องเที่ยวและการบินน่าจะต้องการก่อนแสดงความเห็น
สิ่งที่องค์กรควรทำ
- ประเมินงบเดินทางต่างประเทศ องค์กรที่ส่งพนักงานไปประชุม ฝึกอบรม หรือดูแลลูกค้าต่างประเทศบ่อย ควรเผื่อต้นทุนเพิ่มอย่างน้อยครั้งละ 1,000 บาทต่อคนต่อเที่ยวบินขาออก ในงบประมาณปีที่กฎหมายอาจมีผล
- สายการบิน เอเจนซีท่องเที่ยว และระบบจองตั๋ว ภาระการเก็บและนำส่งภาษีอยู่ที่ผู้ขนส่งและตัวแทนขายตั๋ว ส่วนเบี้ยปรับคือ 2 เท่าของภาษีและเงินเพิ่ม 1.5% ต่อเดือน ทีมไอทีและบัญชีควรเริ่มประเมินการแก้ระบบออกตั๋วและรายงานภาษีภายในกรอบ 180 วัน
- วางแผนการจองล่วงหน้า หลักการไม่เก็บภาษีจากตั๋วที่ซื้อก่อนวันมีผล เมื่อรู้วันประกาศในราชกิจจานุเบกษา องค์กรที่มีแผนเดินทางระยะยาวควรพิจารณาจังหวะการซื้อตั๋ว
- ส่งความเห็นภายใน 29 ตุลาคม 2026 ธุรกิจท่องเที่ยว โรงแรม การบิน และฝ่ายบุคคลที่ดูแลการเดินทาง ควรตอบแบบสอบถามบน law.go.th ก่อนปิดรับฟัง โดยเฉพาะประเด็นวิธีเก็บผ่านตั๋วและระยะเวลาเตรียมตัว
- ติดตามกฎกระทรวง อัตรา 1,000 บาทเป็นข้อเสนอระยะแรกเท่านั้น อัตราจริงและรายชื่อผู้ได้รับยกเว้นจะกำหนดในกฎกระทรวงภายหลัง ดูข่าวเศรษฐกิจและการคลังเพิ่มเติมได้ที่หมวดเศรษฐกิจ
คำถามที่พบบ่อย
ภาษีการเดินทางออกนอกประเทศจะเก็บเท่าไร?
ตามหลักการร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร ที่กรมสรรพากรนำมารับฟังความเห็น ระยะแรกจะเก็บเฉพาะการเดินทางทางอากาศครั้งละ 1,000 บาท ส่วนกฎหมายกำหนดเพดานไว้ไม่เกินครั้งละ 5,000 บาท และให้กำหนดอัตราที่เก็บจริงด้วยกฎกระทรวง
ใครต้องเสียภาษีการเดินทางออกนอกราชอาณาจักร?
ร่างกฎหมายเสนอให้ผู้เดินทางออกนอกประเทศทุกสัญชาติต้องเสียภาษีการเดินทางทุกครั้ง ยกเว้นลูกเรือที่เดินทางตามหน้าที่โดยไม่เสียค่าโดยสาร และผู้ที่ได้รับยกเว้นค่าบริการผู้โดยสารขาออก (PSC) เช่น เด็กอายุไม่เกิน 2 ปี และผู้โดยสารผ่านที่ไม่ออกนอกห้องผู้โดยสารผ่าน ส่วนการเดินทางทางบกและทางน้ำได้รับยกเว้นในระยะแรก
ภาษีการเดินทางออกนอกประเทศจะเริ่มเก็บเมื่อไร?
ยังไม่มีวันเริ่มเก็บ เพราะขณะนี้เป็นขั้นรับฟังความเห็นต่อหลักการร่างกฎหมาย หลักการกำหนดให้กฎหมายมีผลเมื่อพ้น 180 วันนับแต่ประกาศในราชกิจจานุเบกษา และไม่เก็บภาษีการเดินทางจากตั๋วที่ซื้อก่อนวันที่กฎหมายมีผล แม้จะเดินทางหลังวันนั้นก็ตาม
แสดงความเห็นต่อร่างภาษีการเดินทางได้ที่ไหน?
แสดงความเห็นได้ที่ระบบกลางทางกฎหมาย law.go.th ในหัวข้อการรับฟังความคิดเห็นหลักการร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร ซึ่งเปิดตั้งแต่ 30 กันยายนถึง 29 ตุลาคม 2026 แบบสอบถามมี 11 ข้อ ครอบคลุมอัตราภาษี ผู้ได้รับยกเว้น วิธีเก็บผ่านตั๋วโดยสาร และระยะเวลาเตรียมตัว 180 วัน
แหล่งอ้างอิง
- การรับฟังความคิดเห็นหลักการร่างพระราชบัญญัติภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. .... — ระบบกลางทางกฎหมาย (กรมสรรพากร)
- ข้อมูลการรับฟังความคิดเห็นหลักการร่าง พ.ร.บ. ภาษีการเดินทางออกนอกราชอาณาจักร (PDF) — กรมสรรพากร
- ขอเชิญร่วมแสดงความคิดเห็นและข้อเสนอแนะต่อหลักการร่างพระราชบัญญัติภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. .... — กรมสรรพากร
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ