
SCB EIC คาดตลาดที่อยู่อาศัยปี 2026–2027 ทรงตัว บ้านมือสองครอง 57% ของหน่วยโอน กทม.
SCB EIC คาดตลาดที่อยู่อาศัยปี 2026–2027 ทรงตัว หน่วยโอนทั่วประเทศ 329,000 และ 331,000 หน่วย บ้านมือสองครอง 57% ของหน่วยโอนกรุงเทพฯ–ปริมณฑลครึ่งแรกปี 2026
โดย กองบรรณาธิการ THAI DATA อ่าน 5 นาที
สรุปประเด็นสำคัญ
- SCB EIC เผยแพร่รายงาน Industry Insight เมื่อ 8 ตุลาคม 2026 คาดตลาดที่อยู่อาศัยปี 2026–2027 ทรงตัวหรือขยายตัวเล็กน้อย และฟื้นตัวช้าในระยะปานกลาง
- หน่วยโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศคาดอยู่ที่ราว 329,000 หน่วย (+4%) ในปี 2026 และ 331,000 หน่วย (+1%) ในปี 2027 หลังลดลง 9% เหลือ 316,000 หน่วยในปี 2025 ส่วนมูลค่าโอนทรงตัวราว 8.6 แสนล้านบาท
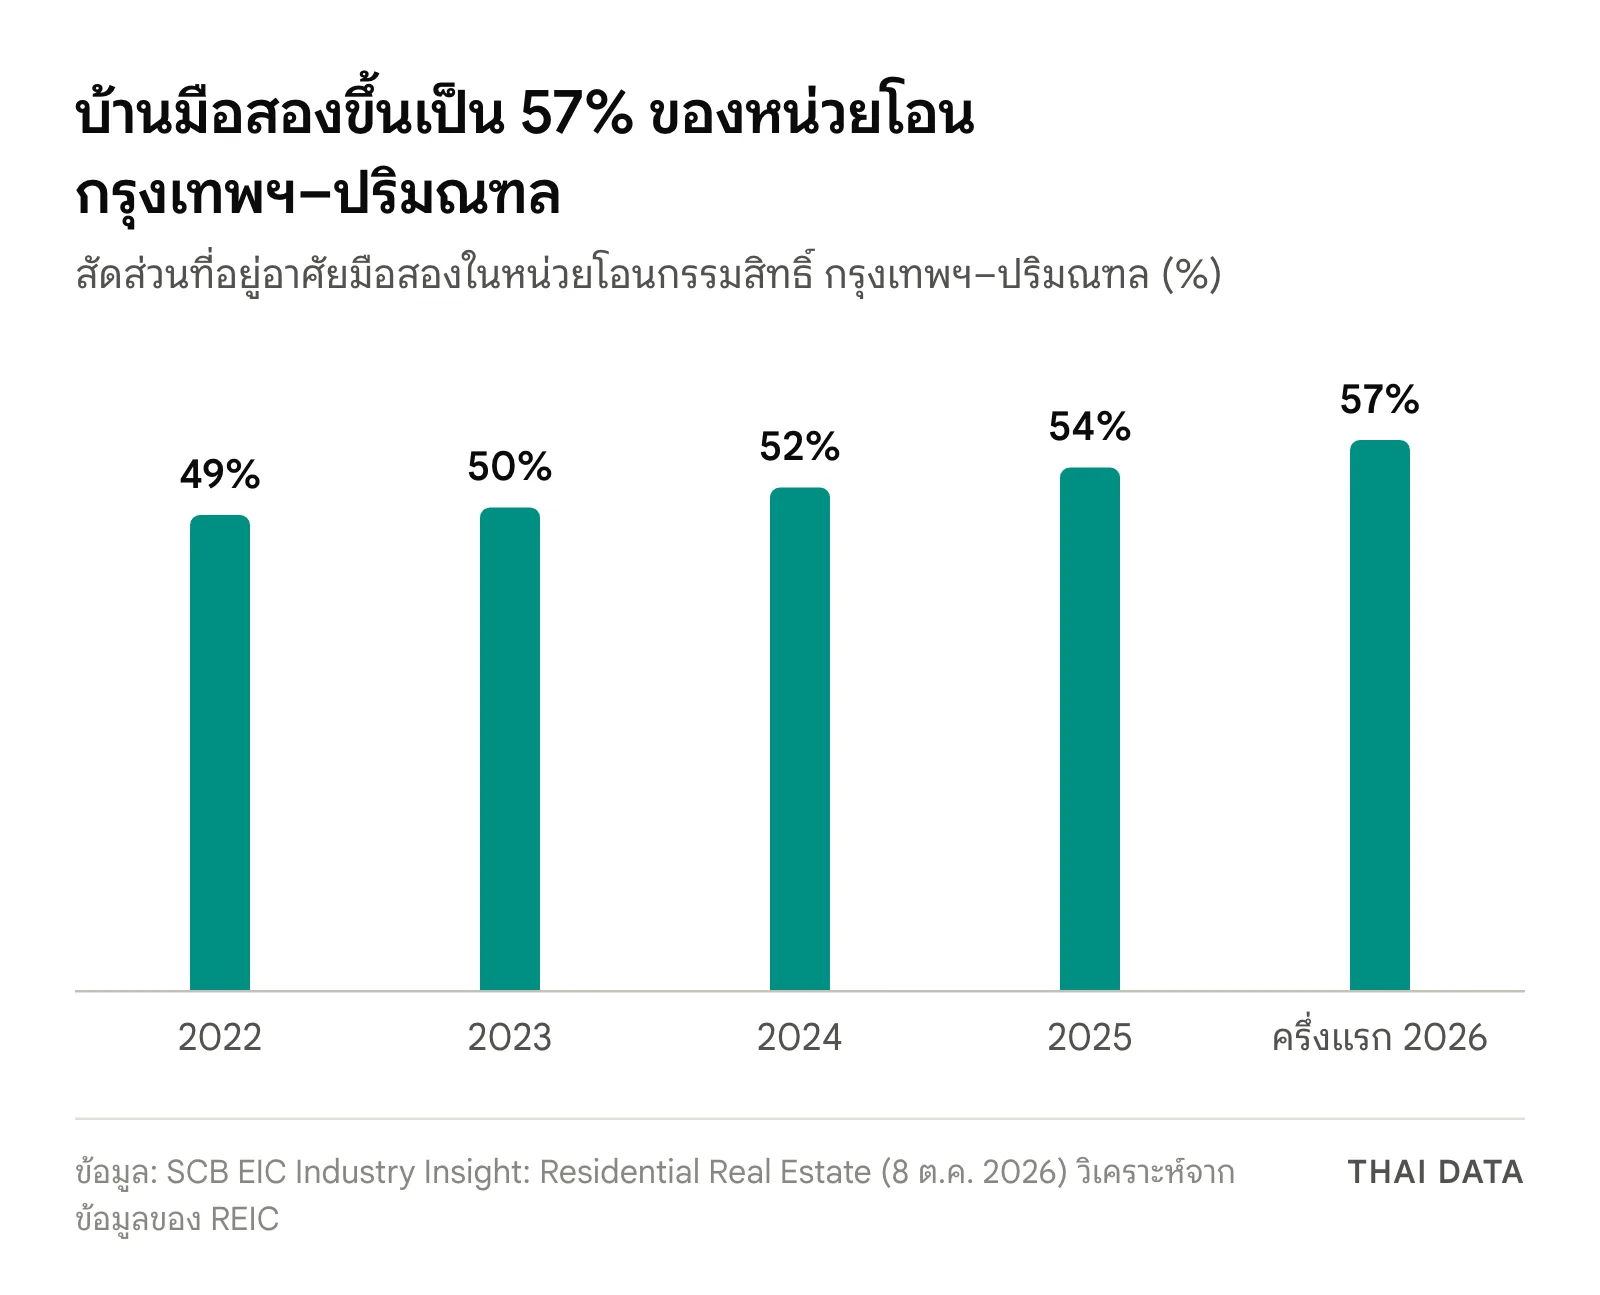
- ในกรุงเทพฯ–ปริมณฑล ที่อยู่อาศัยมือสองมีสัดส่วน 57% ของหน่วยโอนครึ่งแรกปี 2026 เพิ่มจาก 49% ในปี 2022 ราคาโอนเฉลี่ยมือสอง 2.2 ล้านบาท ต่อหน่วย เทียบมือหนึ่ง 4.2 ล้านบาท
- ผลสำรวจของ SCB EIC เมื่อมีนาคม 2026 (ผู้ตอบ 1,528 คน) พบผู้ที่ยังไม่มีแผนซื้อที่อยู่อาศัยใน 5 ปีข้างหน้า 56% สูงสุดในรอบ 4 ปี
SCB EIC หน่วยวิจัยเศรษฐกิจของธนาคารไทยพาณิชย์ เผยแพร่รายงานเมื่อวันที่ 8 ตุลาคม 2026 คาดว่าตลาดที่อยู่อาศัยปี 2026–2027 จะทรงตัวหรือขยายตัวเล็กน้อย โดยหน่วยโอนกรรมสิทธิ์ทั่วประเทศอยู่ที่ราว 329,000 หน่วยในปี 2026 และ 331,000 หน่วยในปี 2027 ขณะที่ที่อยู่อาศัยมือสองขึ้นเป็น 57% ของหน่วยโอนในกรุงเทพฯ–ปริมณฑลช่วงครึ่งแรกปี 2026
รายงานชุด Industry Insight ฉบับนี้ใช้ข้อมูลของศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) และผลสำรวจผู้บริโภคของ SCB EIC เอง ข้อสรุปหลักคือตลาดฟื้นตัวช้าในระยะปานกลาง และตลาดมือสองจะยังโตเร็วกว่ามือหนึ่งต่อเนื่อง
ตัวเลขตลาดที่อยู่อาศัยทั่วประเทศ 2022–2027 ตามประมาณการของ SCB EIC
SCB EIC ประเมินว่าหน่วยโอนปี 2026 กลับมาขยายตัวราว 4% เพราะฐานต่ำจากเหตุการณ์แผ่นดินไหวในปี 2025 ที่ทำให้ผู้ซื้อชะลอการซื้อและโอน การเร่งโอนก่อนมาตรการกระตุ้นรอบเดิมหมดอายุ 30 มิถุนายน 2026 และโปรโมชันระบายสต็อกของผู้ประกอบการ ส่วนปี 2027 คาดว่าทรงตัว
| ปี | หน่วยโอนทั่วประเทศ (พันหน่วย) | มูลค่าโอนทั่วประเทศ (พันล้านบาท) |
|---|---|---|
| 2022 | 393 | 1,065 |
| 2023 | 367 | 1,047 |
| 2024 | 348 | 981 |
| 2025 | 316 (−9%) | 865 (−12%) |
| 2026 (ประมาณการ) | 329 (+4%) | 863 (0%) |
| 2027 (คาดการณ์) | 331 (+1%) | 860 (0%) |
ตัวเลข 7 เดือนแรกของปี 2026 สะท้อนแรงเร่งโอนดังกล่าว หน่วยโอนทั่วประเทศอยู่ที่ 189,000 หน่วย เพิ่มขึ้น 11% จาก 170,000 หน่วยในช่วงเดียวกันของปี 2025 และมูลค่าโอน 485,000 ล้านบาท เพิ่มขึ้น 5% จาก 460,000 ล้านบาท
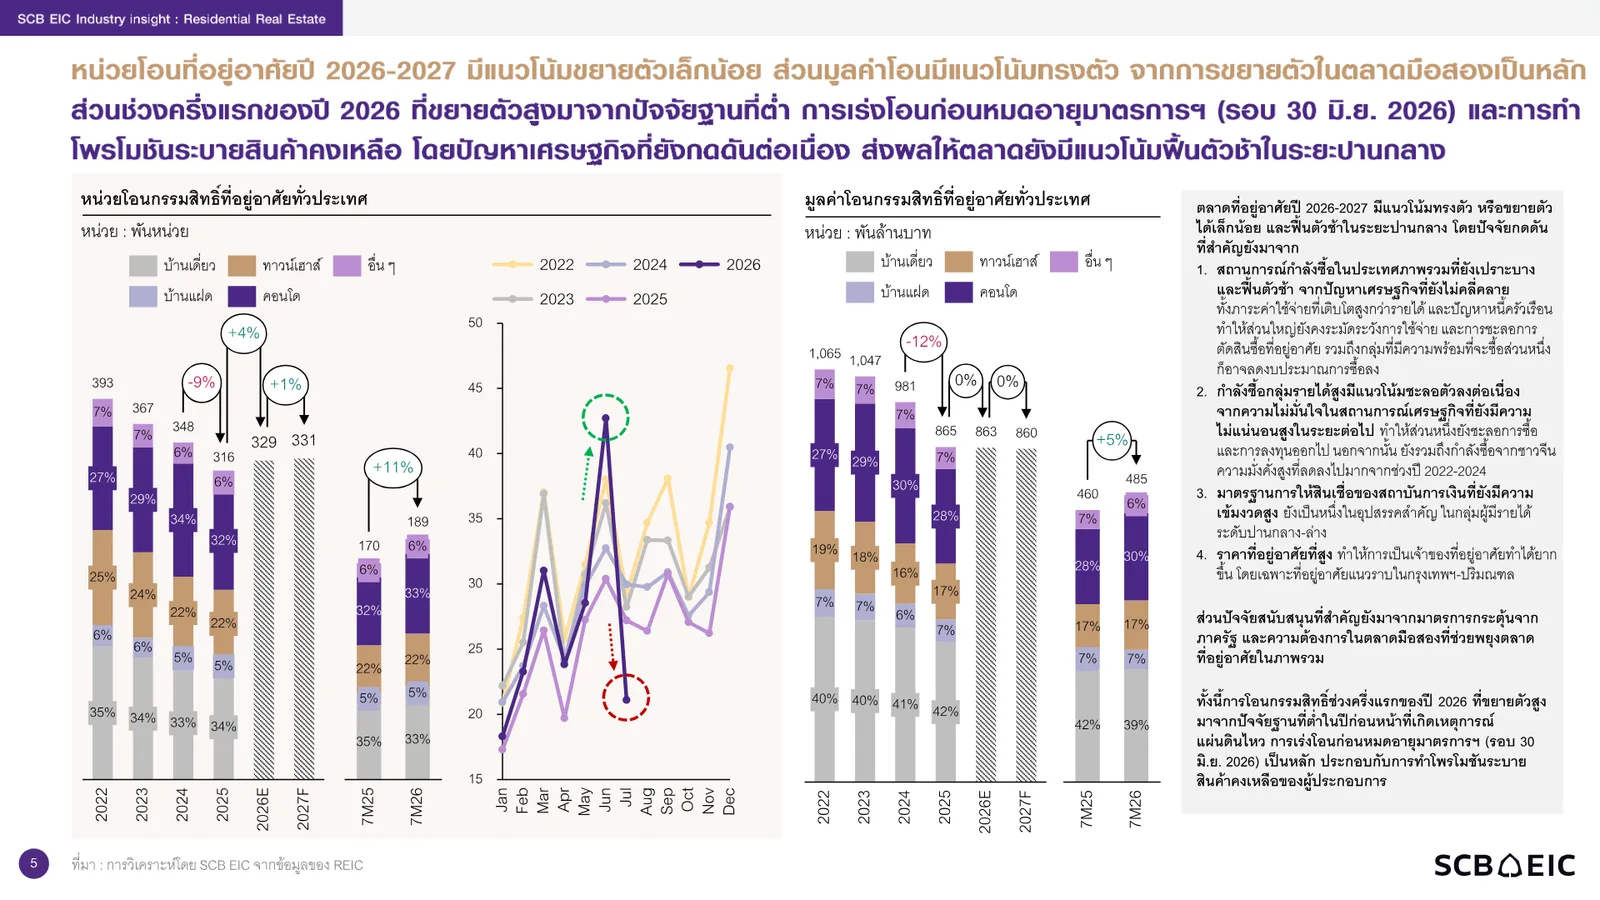
SCB EIC ระบุปัจจัยกดดัน 4 ข้อ ได้แก่ กำลังซื้อในประเทศที่ยังเปราะบางจากภาระค่าใช้จ่ายที่โตเร็วกว่ารายได้และหนี้ครัวเรือน กำลังซื้อกลุ่มรายได้สูงทั้งไทยและต่างชาติที่ชะลอลง รวมถึงผู้ซื้อชาวจีนที่มีความมั่งคั่งสูงซึ่งลดลงมากจากช่วงปี 2022–2024 มาตรฐานการให้สินเชื่อของสถาบันการเงินที่ยังเข้มงวด และราคาที่อยู่อาศัยที่สูงและยังปรับขึ้น โดยเฉพาะบ้านแนวราบในกรุงเทพฯ–ปริมณฑล ส่วนตัวพยุงตลาดคือมาตรการกระตุ้นของรัฐและความต้องการในตลาดมือสอง
SCB EIC: บ้านมือสองครองตลาดกรุงเทพฯ–ปริมณฑล
ในกรุงเทพฯ–ปริมณฑล หน่วยโอนครึ่งแรกปี 2026 อยู่ที่ 80,000 หน่วย เพิ่มขึ้น 21% จากช่วงเดียวกันของปีก่อน โดยมือสองโต 26% และมือหนึ่งโต 14% สัดส่วนมือสองในหน่วยโอนขยับขึ้นทุกปี
| ช่วงเวลา | หน่วยโอน กทม.–ปริมณฑล (พันหน่วย) | สัดส่วนมือสอง (หน่วย) | สัดส่วนมือสอง (มูลค่า) |
|---|---|---|---|
| 2022 | 195 | 49% | 34% |
| 2023 | 178 | 50% | 34% |
| 2024 | 171 | 52% | 36% |
| 2025 | 147 | 54% | 38% |
| ครึ่งแรกปี 2026 | 80 | 57% | 41% |
เหตุผลหลักคือราคา ราคาโอนเฉลี่ยต่อหน่วยของที่อยู่อาศัยมือสองในกรุงเทพฯ–ปริมณฑลครึ่งแรกปี 2026 อยู่ที่ 2.2 ล้านบาท ขณะที่มือหนึ่งอยู่ที่ 4.2 ล้านบาท แยกตามประเภท ไตรมาส 2 ปี 2026 บ้านเดี่ยวมือสองโอน 4,400 หน่วย เทียบมือหนึ่ง 2,100 หน่วย ทาวน์เฮาส์มือสอง 7,500 หน่วย เทียบมือหนึ่ง 4,200 หน่วย ส่วนคอนโดมือหนึ่งกับมือสองใกล้เคียงกันที่ราว 12,000 หน่วย ซึ่ง SCB EIC ระบุว่าส่วนหนึ่งมาจากโปรโมชันเร่งระบายสต็อกคอนโดของผู้ประกอบการ
ผลสำรวจ Residential real estate survey ของ SCB EIC เมื่อมีนาคม 2026 (ผู้ตอบ 1,528 คน) ชี้ทิศทางเดียวกัน ผู้ที่ยังไม่มีแผนซื้อที่อยู่อาศัยภายใน 5 ปีข้างหน้าเพิ่มเป็น 56% จาก 47% ในปี 2025 สูงสุดในรอบ 4 ปี ส่วนผู้ที่มีแผนซื้อ 56% สนใจบ้านมือสองพอ ๆ กับมือหนึ่ง และอีก 19% ตั้งใจซื้อมือสองตั้งแต่แรก

SCB EIC มองสต็อกเหลือขาย น้ำท่วม และอุปทานใหม่
SCB EIC คาดว่าหน่วยเหลือขายสะสมในกรุงเทพฯ–ปริมณฑลจะลดลงต่อในระยะสั้น แต่ลดเฉพาะกลุ่มคอนโดและทาวน์เฮาส์ที่ราคายังเข้าถึงได้ ส่วนบ้านเดี่ยวยังไม่คลี่คลายเพราะความต้องการต่ำกว่าอุปทานและการแข่งขันลดราคายังรุนแรง จุดที่ต้องจับตาคืออัตราการถูกปฏิเสธสินเชื่อในกลุ่มราคาไม่เกิน 5 ล้านบาท ซึ่งอาจทำให้สต็อกคอนโดและทาวน์เฮาส์ลดลงไม่ได้ตามคาด
อุปทานเปิดใหม่ปี 2026–2027 มีแนวโน้มหดตัวเล็กน้อย โดยคอนโดเป็นกลุ่มที่ยังเปิดเพิ่ม ขณะที่โครงการแนวราบเปิดอย่างระมัดระวัง น้ำท่วมในกรุงเทพฯ–ปริมณฑลที่เกิดตั้งแต่ปลายเดือนกันยายน 2026 คาดว่าจะกระทบการระบายสต็อกระยะสั้นในพื้นที่ที่น้ำท่วมขังนาน ซึ่งส่วนใหญ่อยู่ด้านทิศตะวันออกและทิศเหนือของกรุงเทพฯ ภาพเศรษฐกิจของน้ำท่วมรอบนี้อ่านเพิ่มได้ในรายงาน SCB EIC เรื่องผลกระทบน้ำท่วมต่อ GDP
ทำไมเรื่องนี้สำคัญ
ตัวเลขชุดนี้ยืนยันภาพเดียวกับรายงาน REIC เรื่องตลาดภาคกลางและภาคตะวันตกที่ออกในสัปดาห์เดียวกัน คือความต้องการที่อยู่อาศัยยังมีอยู่ แต่กระจุกในทำเลและระดับราคาที่ผู้ซื้อจ่ายไหว เมื่อมือสองครองหน่วยโอนเกินครึ่งในกรุงเทพฯ–ปริมณฑล ผู้พัฒนาโครงการมือหนึ่งจึงแข่งกับบ้านเก่าในตลาดเดียวกัน ไม่ใช่แค่แข่งกันเอง
SCB EIC จึงเสนอให้ผู้ประกอบการปรับ 5 เรื่อง ได้แก่ เร่งระบายสต็อกก่อนหรือควบคู่กับการเปิดโครงการใหม่ เลิกพึ่งการตัดราคาและสร้างความคุ้มค่า (Value for Money) แทน เข้าไปเป็นผู้เล่นในตลาดมือสอง เช่น รับซื้อบ้านเก่ามารีโนเวตขายต่อหรือรับบ้านเก่าเป็นส่วนลดแลกบ้านใหม่ เจาะผู้ซื้อต่างชาติแบบเลือกกลุ่มแทนการทำตลาดวงกว้าง และขยับจากผู้พัฒนาโครงการไปเป็นผู้ให้บริการด้านการอยู่อาศัย (Living Solution Provider) ที่ครอบคลุมการซื้อ เช่า ลงทุน และปรับปรุง
ผลต่อองค์กรไทย
- ผู้พัฒนาอสังหาริมทรัพย์ ควรวางแผนกระแสเงินสดบนสมมติฐานตลาดทรงตัวถึงปี 2027 ให้ความสำคัญกับการระบายสต็อกเดิม และหลีกเลี่ยงทำเลที่มีหน่วยเหลือขายสะสมสูงหรือการแข่งขันรุนแรงก่อนเปิดโครงการใหม่
- ธนาคารและผู้ให้สินเชื่อบ้าน มีโอกาสในสินเชื่อบ้านมือสองและสินเชื่อปรับปรุงบ้าน เพราะมือสองครองหน่วยโอน 57% ในกรุงเทพฯ–ปริมณฑล แต่ต้องติดตามคุณภาพสินเชื่อกลุ่มราคาไม่เกิน 5 ล้านบาทที่อัตราปฏิเสธสินเชื่อสูง
- ธุรกิจรีโนเวต วัสดุก่อสร้าง และบริการตรวจบ้าน ได้แรงหนุนจากตลาดมือสองที่โตเร็ว ผู้ประกอบการควรออกแพ็กเกจที่ตอบโจทย์ผู้ซื้อบ้านเก่าโดยตรง
- ทีมข้อมูลและ PropTech ควรเชื่อมข้อมูลบ้านมือสอง ประวัติราคา และความเสี่ยงน้ำท่วมรายทำเลไว้ในแพลตฟอร์มเดียว เพราะผู้ซื้อหลังน้ำท่วมรอบนี้จะให้น้ำหนักกับทำเลมากขึ้น
- ฝ่ายบุคคลขององค์กรขนาดใหญ่ ที่มีสวัสดิการเงินกู้ซื้อบ้าน อาจพิจารณาให้ครอบคลุมบ้านมือสองและการปรับปรุงบ้าน ติดตามข่าวอสังหาริมทรัพย์เพิ่มเติมได้ที่หมวดอสังหาริมทรัพย์
คำถามที่พบบ่อย
SCB EIC มองตลาดที่อยู่อาศัยปี 2027 อย่างไร?
รายงานของ SCB EIC ลงวันที่ 8 ตุลาคม 2026 คาดว่าตลาดที่อยู่อาศัยปี 2026–2027 จะทรงตัวหรือขยายตัวเล็กน้อย และฟื้นตัวช้าในระยะปานกลาง หน่วยโอนทั่วประเทศปี 2027 คาดอยู่ที่ราว 331,000 หน่วย เพิ่มราว 1% ส่วนมูลค่าโอนทรงตัวราว 860,000 ล้านบาท
ทำไมบ้านมือสองได้รับความนิยมมากขึ้น?
รายงานของ SCB EIC ชี้ว่าราคาที่อยู่อาศัยมือสองต่ำกว่ามือหนึ่งมาก ในกรุงเทพฯ–ปริมณฑลครึ่งแรกปี 2026 ราคาโอนเฉลี่ยมือสองอยู่ที่ 2.2 ล้านบาทต่อหน่วย เทียบมือหนึ่ง 4.2 ล้านบาท ขณะที่กำลังซื้อยังเปราะบาง สถาบันการเงินเข้มงวดสินเชื่อ และราคามือหนึ่งยังขึ้นตามต้นทุนที่ดิน
ปัจจัยอะไรกดดันตลาดที่อยู่อาศัยไทยในปี 2026–2027?
SCB EIC ระบุ 4 ปัจจัยหลัก ได้แก่ กำลังซื้อในประเทศที่ยังเปราะบางจากภาระค่าใช้จ่ายและหนี้ครัวเรือน กำลังซื้อกลุ่มรายได้สูงทั้งไทยและต่างชาติที่ชะลอลง มาตรฐานการให้สินเชื่อที่ยังเข้มงวด และราคาที่อยู่อาศัยที่สูงและยังปรับขึ้น โดยเฉพาะบ้านแนวราบในกรุงเทพฯ–ปริมณฑล
น้ำท่วมกรุงเทพฯ ปลายปี 2026 กระทบตลาดบ้านอย่างไร?
SCB EIC คาดว่าน้ำท่วมในกรุงเทพฯ–ปริมณฑลที่เกิดตั้งแต่ปลายเดือนกันยายน 2026 จะกระทบการระบายสินค้าคงเหลือในระยะสั้น โดยเฉพาะพื้นที่ที่น้ำท่วมขังนาน ซึ่งส่วนใหญ่อยู่ด้านทิศตะวันออกและทิศเหนือของกรุงเทพฯ และอาจทำให้ผู้ซื้อให้น้ำหนักกับการเลือกทำเลมากขึ้น
แหล่งอ้างอิง
- จับตาแนวโน้มตลาดที่อยู่อาศัยปี 2027 เผชิญกำลังซื้อเปราะบาง ความเข้มงวดด้านสินเชื่อ และราคาที่อยู่อาศัยสูง หนุนความนิยมตลาดมือสอง — SCB EIC ธนาคารไทยพาณิชย์
- SCB EIC Industry Insight: Residential Real Estate (ตุลาคม 2026, PDF) — SCB EIC ธนาคารไทยพาณิชย์
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
- องค์กรและบริษัท
- SCB EIC3ธนาคารไทยพาณิชย์4REIC2
- ประเทศและสถานที่
- กรุงเทพฯ102จีน96
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ