
พันธบัตรไทย 10 ปีขึ้นเป็น 2.37% รับน้ำมันแพงและดอกเบี้ยโลกขาขึ้น: ผลต่อธนาคารและผู้กู้
อัตราผลตอบแทนพันธบัตรรัฐบาลไทย 10 ปีขึ้นจาก 1.69% ต้นปีเป็น 2.37% ณ 14 ต.ค. 2026 ขณะดอกเบี้ยนโยบายคง 1.00% วิเคราะห์ผลต่อธนาคาร ผู้กู้ SMEs และฝ่ายการเงินองค์กร
โดย กองบรรณาธิการ THAI DATA อ่าน 10 นาที
สรุปประเด็นสำคัญ
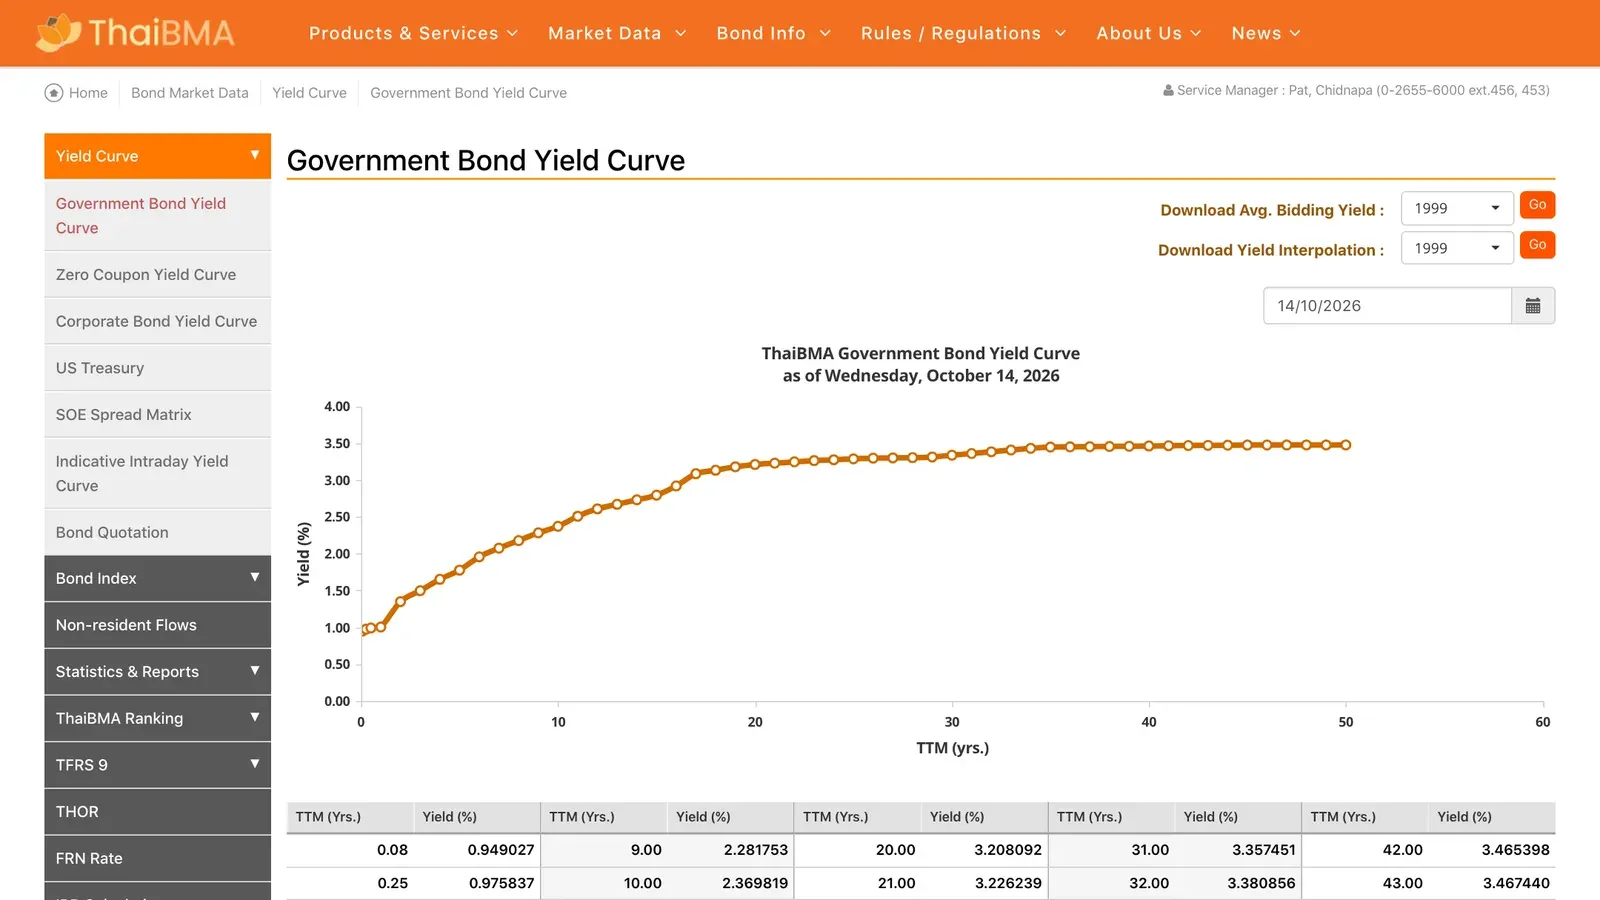
- ข้อมูลของ ThaiBMA ชี้ว่าอัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 10 ปีขึ้นจาก 1.69% (5 ม.ค. 2026) เป็น 2.37% (14 ต.ค. 2026) ขณะที่อายุ 1 ปีอยู่ราว 1.00% เท่าดอกเบี้ยนโยบาย
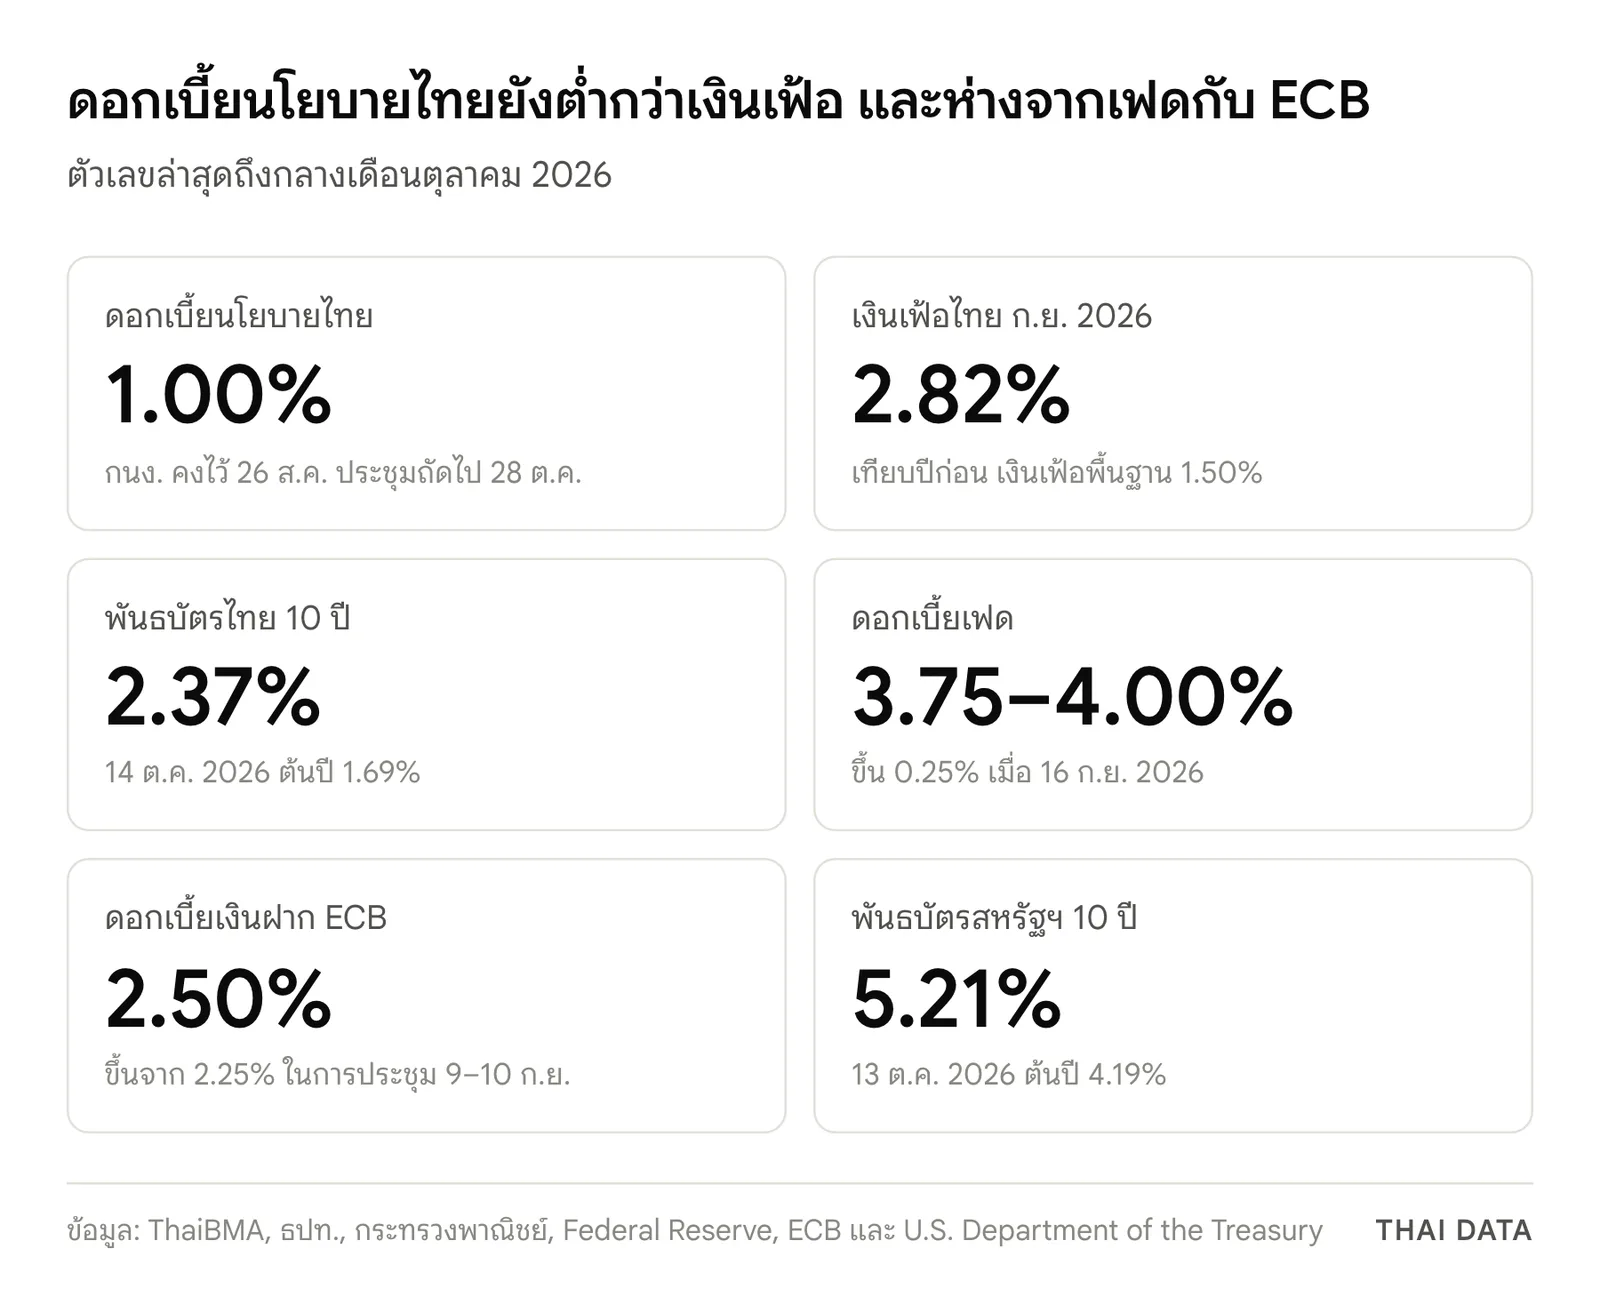
- เฟดขึ้นดอกเบี้ยเป็น 3.75–4.00% เมื่อ 16 ก.ย. 2026 และบันทึกการประชุมที่เผยแพร่ 7 ต.ค. ระบุว่ากรรมการส่วนใหญ่มองว่าการขึ้นอีกครั้งภายในสิ้นปีน่าจะเหมาะสม ส่วน ECB ขึ้นดอกเบี้ยเงินฝากเป็น 2.50%
- เงินเฟ้อไทยเดือนกันยายน 2026 อยู่ที่ 2.82% จากราคาน้ำมันเชื้อเพลิง ขณะที่ กนง. คงดอกเบี้ยนโยบาย 1.00% และจะประชุมครั้งถัดไป 28 ต.ค. 2026
- ธปท. รายงานว่าสินเชื่อธนาคารพาณิชย์ไตรมาส 2 ปี 2026 โต 2.0% จากสินเชื่อธุรกิจรายใหญ่ แต่สินเชื่อ SMEs และอุปโภคบริโภคยังหดตัว สัดส่วน NPL อยู่ที่ 2.82%
- IMF เตือนเมื่อ 13 ต.ค. 2026 ว่าอัตราผลตอบแทนพันธบัตรรัฐบาลที่สูงขึ้นเป็นความเสี่ยงที่กำลังเกิดขึ้นแล้ว ควบคู่กับตลาดปรับฐานจาก AI และภัยไซเบอร์
อัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 10 ปีขึ้นจาก 1.69% เมื่อ 5 มกราคม 2026 เป็น 2.37% ณ 14 ตุลาคม 2026 ตามเส้นอัตราผลตอบแทนของสมาคมตลาดตราสารหนี้ไทย (ThaiBMA) ขณะที่ดอกเบี้ยนโยบายยังอยู่ที่ 1.00% แรงดันมาจากน้ำมันแพงที่ทำให้เงินเฟ้อกลับมา ธนาคารกลางสหรัฐฯ และยุโรปที่กลับไปขึ้นดอกเบี้ย และความเสี่ยงตลาดปรับฐานจาก AI ที่ IMF เตือนเมื่อ 13 ตุลาคม ผลคือเงินทุนระยะยาวแพงขึ้นแม้ดอกเบี้ยนโยบายยังไม่เปลี่ยน
บทวิเคราะห์นี้ใช้ข้อมูลทางการล่าสุด ส่วนใหญ่เผยแพร่ในช่วงสองสัปดาห์ที่ผ่านมา ตั้งแต่บันทึกการประชุมของเฟด รายงานของ IMF ตัวเลขเงินเฟ้อของกระทรวงพาณิชย์ ไปจนถึงงบไตรมาส 3 ที่ TISCO แจ้งตลาดหลักทรัพย์ฯ เช้าวันที่ 14 ตุลาคม เพื่อดูว่าธนาคาร ผู้กู้ และฝ่ายการเงินขององค์กรไทยได้รับผลอย่างไร บทความนี้ไม่ใช่คำแนะนำการลงทุนและไม่คาดการณ์ผลการประชุม กนง.
พันธบัตรรัฐบาลไทยเปลี่ยนไปอย่างไรในปี 2026
เส้นอัตราผลตอบแทนพันธบัตรรัฐบาลของ ThaiBMA แสดงภาพชัด: ปลายสั้นแทบไม่ขยับเพราะผูกกับดอกเบี้ยนโยบาย แต่ปลายยาวขึ้นแรง เส้นจึงชันขึ้น ส่วนต่างระหว่างพันธบัตรอายุ 10 ปีกับ 1 ปีกว้างขึ้นจาก 0.58 จุดเปอร์เซ็นต์ต้นปี เป็น 1.37 จุดเปอร์เซ็นต์ในวันที่ 14 ตุลาคม
| อายุพันธบัตรรัฐบาล | 5 ม.ค. 2026 | 31 ส.ค. 2026 | 14 ต.ค. 2026 | เปลี่ยนจากต้นปี (จุด%) |
|---|---|---|---|---|
| 1 ปี | 1.11% | 0.99% | 1.00% | −0.11 |
| 2 ปี | 1.14% | 1.19% | 1.35% | +0.21 |
| 5 ปี | 1.30% | 1.64% | 1.78% | +0.48 |
| 10 ปี | 1.69% | 2.18% | 2.37% | +0.68 |
| 30 ปี | 2.47% | 3.21% | 3.33% | +0.86 |
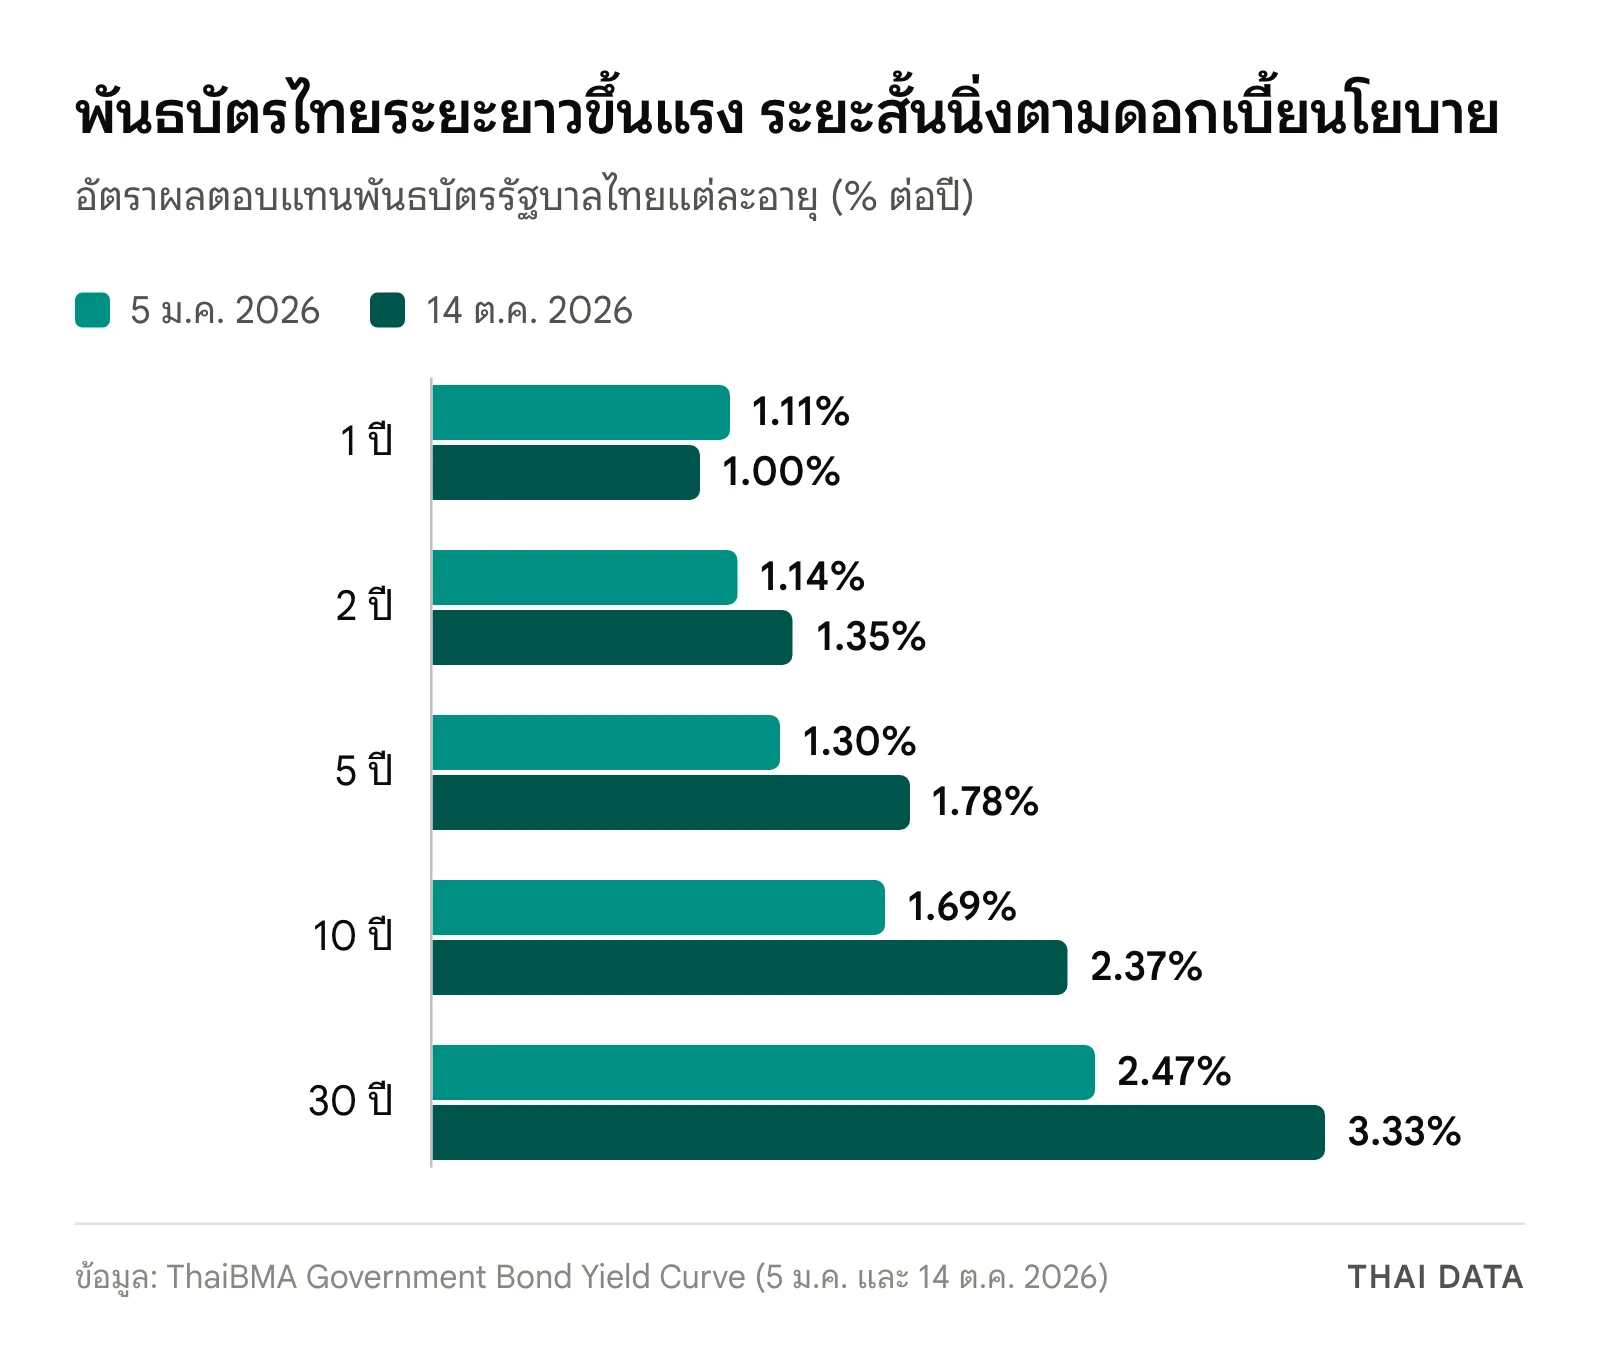
ช่วงที่ขยับแรงที่สุดคือเดือนกันยายน พันธบัตร 10 ปีขึ้นจาก 2.18% ณ สิ้นเดือนสิงหาคม ไปถึงจุดสูงสุดของปีที่ 2.42% ในวันที่ 16 กันยายน ซึ่งเป็นวันสุดท้ายของการประชุมเฟดที่จบด้วยการขึ้นดอกเบี้ย ก่อนลดลงมาอยู่ราว 2.37% ข้อสังเกตคือ แถลงการณ์ของ กนง. เมื่อ 26 สิงหาคม ยังประเมินว่าอัตราผลตอบแทนพันธบัตรรัฐบาลไทยค่อนข้างทรงตัวแม้ของเศรษฐกิจหลักจะขึ้น ตัวเลขหลังจากนั้นบอกว่าแรงจากต่างประเทศเริ่มส่งผ่านมาแล้ว
ถึงอย่างนั้น พันธบัตร 10 ปีของไทยยังต่ำกว่าพันธบัตรรัฐบาลสหรัฐฯ อายุเท่ากันราว 2.8 จุดเปอร์เซ็นต์ โดยข้อมูลของกระทรวงการคลังสหรัฐฯ แสดงพันธบัตรสหรัฐฯ 10 ปีที่ 5.21% ณ 13 ตุลาคม เทียบกับ 4.19% เมื่อ 2 มกราคม และสูงสุด 5.31% เมื่อ 5 ตุลาคม
แรงจากโลก: เฟดกลับมาขึ้นดอกเบี้ย พันธบัตรสหรัฐฯ พุ่ง
ต้นทางของแรงกดดันคือพลังงาน ความขัดแย้งในตะวันออกกลางที่ยืดเยื้อ (ติดตามได้จากสถานการณ์ช่องแคบฮอร์มุซ และรายงานตลาดน้ำมันของ OPEC) ทำให้ธนาคารกลางหลักหันกลับมาคุมเงินเฟ้อ
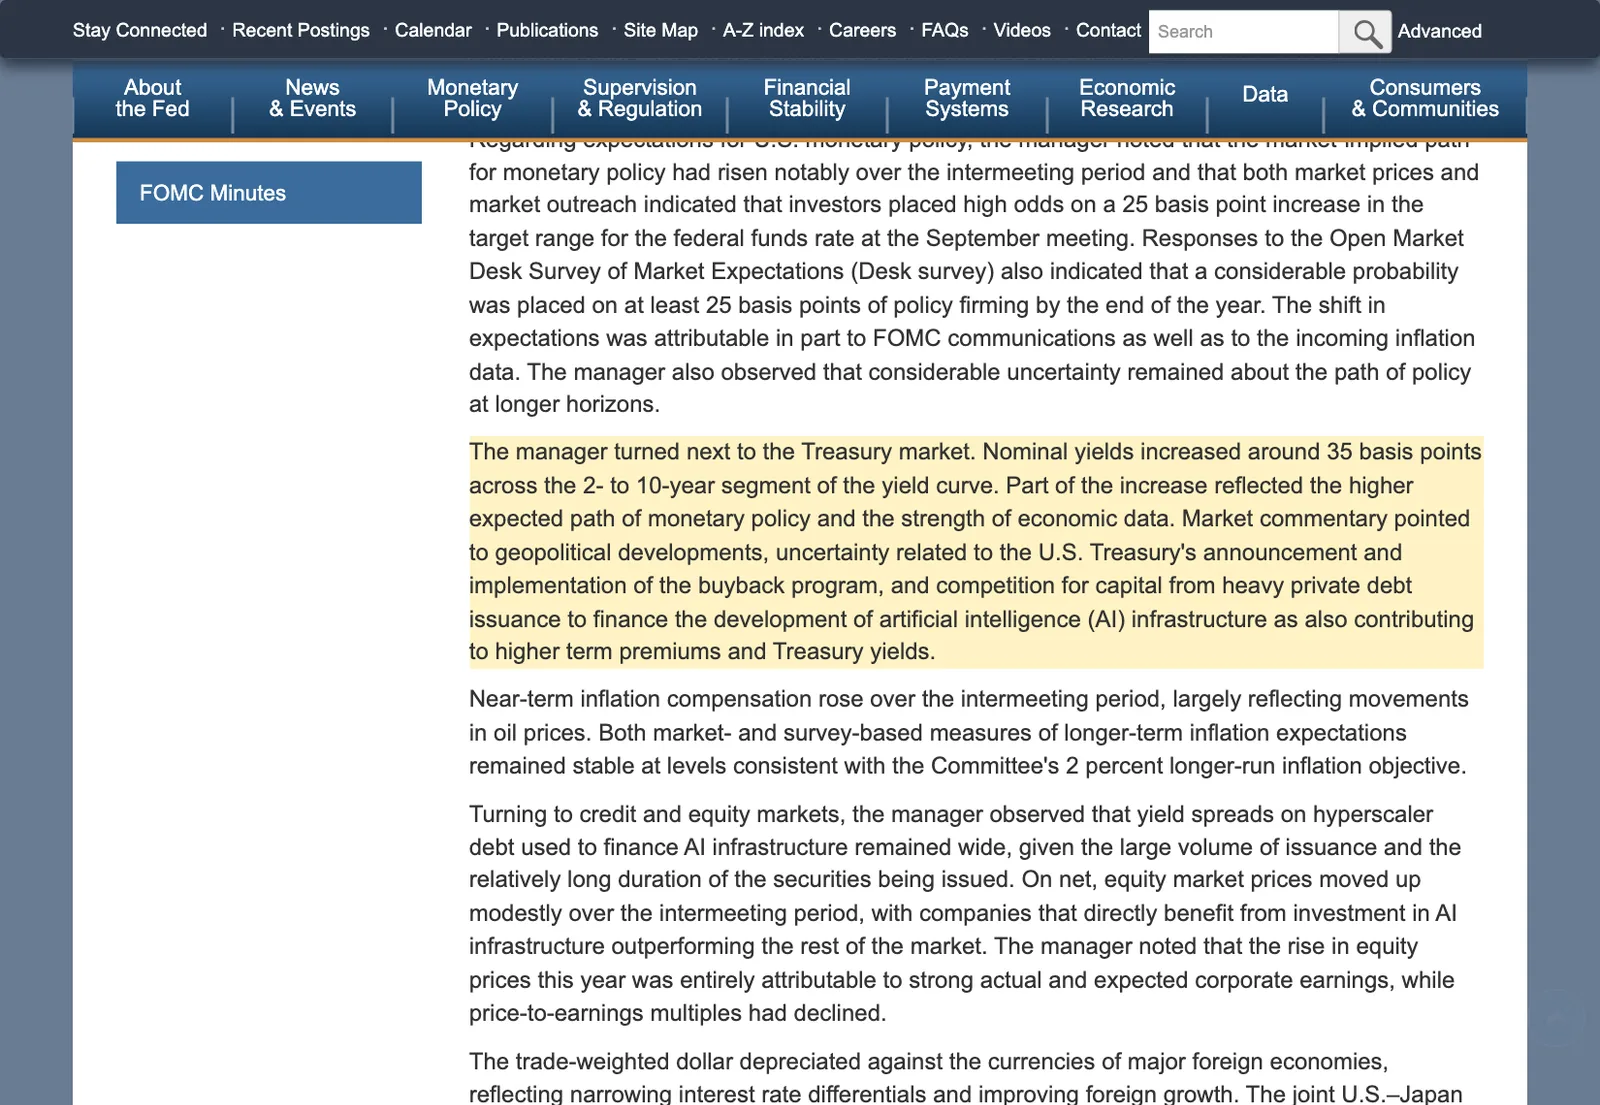
- เฟด ประชุม 15–16 กันยายน มีมติ 12–0 ขึ้นดอกเบี้ย 0.25% เป็น 3.75–4.00% บันทึกการประชุมที่เผยแพร่ 7 ตุลาคมระบุว่าราคาน้ำมันดิบและน้ำมันสำเร็จรูปที่สูงขึ้นจากสถานการณ์ภูมิรัฐศาสตร์ และการลงทุนด้าน AI ที่พุ่งขึ้น มีส่วนดันเงินเฟ้อ เจ้าหน้าที่เฟดประเมินเงินเฟ้อ PCE เดือนสิงหาคมที่ 3.8% และกรรมการส่วนใหญ่ประเมินว่าการขึ้นอีกครั้งภายในสิ้นปีน่าจะเหมาะสม โดยย้ำว่าจะตัดสินทีละการประชุมตามข้อมูล (รายละเอียดในข่าวบันทึกการประชุมเฟด)
- พันธบัตรสหรัฐฯ ในช่วงระหว่างการประชุมสองครั้ง อัตราผลตอบแทนอายุ 2–10 ปีขึ้นราว 0.35 จุดเปอร์เซ็นต์ บันทึกของเฟดระบุว่าความเห็นในตลาดชี้ถึงการแข่งแย่งเงินทุนจากการออกตราสารหนี้จำนวนมากเพื่อสร้างโครงสร้างพื้นฐาน AI เป็นอีกปัจจัยหนึ่ง
เงินเฟ้อจากพลังงาน: ยุโรปขึ้นดอกเบี้ย ไทยเงินเฟ้อเร่ง
ภาพเดียวกันเกิดในยุโรปและไทย ต่างกันที่การตอบสนองของธนาคารกลาง
- ECB ประชุม 9–10 กันยายน ขึ้นดอกเบี้ยหลักทั้งสามอัตรา 0.25% ดอกเบี้ยเงินฝาก (deposit facility rate) ขึ้นจาก 2.25% เป็น 2.50% บันทึกสรุปการประชุมที่เผยแพร่ 8 ตุลาคม ระบุว่าแรงกระแทกด้านพลังงานยืดเยื้อกว่าที่คาด และเงินเฟ้อจะอยู่เหนือเป้าหมายไปอีกนาน
- ไทย กระทรวงพาณิชย์รายงานเมื่อ 6 ตุลาคมว่าเงินเฟ้อทั่วไปเดือนกันยายน 2026 สูงขึ้น 2.82% จากปีก่อน และเงินเฟ้อพื้นฐาน 1.50% สาเหตุหลักคือราคาน้ำมันเชื้อเพลิงในประเทศที่ยังสูงกว่าปีก่อนจากวิกฤตความมั่นคงทางพลังงานในตะวันออกกลาง (ดูข่าวเงินเฟ้อเดือนกันยายน)
ความเสี่ยง AI ที่ IMF เตือน เกี่ยวกับพันธบัตรอย่างไร
IMF เปิดรายงานเสถียรภาพการเงินโลก (GFSR) ที่กรุงเทพฯ เมื่อ 13 ตุลาคม 2026 ระบุสามความเสี่ยงที่อาจจุดชนวนความตึงเครียดในตลาด ได้แก่ ตลาดปรับฐานหากการลงทุนหรือกำไรจาก AI ต่ำกว่าคาด อัตราผลตอบแทนพันธบัตรรัฐบาลที่สูงขึ้น ซึ่ง IMF ระบุว่ากำลังเกิดขึ้นแล้วจากแรงกดดันเงินเฟ้อ การคลังที่ไม่สมดุล และการออกตราสารหนี้จำนวนมากทั้งของรัฐและเอกชน และเหตุโจมตีทางไซเบอร์ Athanasios Vamvakidis รองหัวหน้าฝ่ายในกรมการเงินและตลาดทุนของ IMF สรุปว่า "ความทนทานไม่ได้แปลว่าปลอดภัย" (อ่านสรุปรายงาน GFSR)
สองความเสี่ยงแรกเชื่อมกันผ่านตลาดตราสารหนี้ บันทึกของเฟดระบุว่าส่วนต่างอัตราผลตอบแทนของหุ้นกู้ที่ผู้ให้บริการคลาวด์รายใหญ่ (hyperscaler) ออกเพื่อสร้างโครงสร้างพื้นฐาน AI กว้างขึ้นมากจากระดับต่ำเมื่อต้นปีเพราะปริมาณการออกที่สูง ขณะที่ราคาหุ้นที่ได้ประโยชน์จาก AI นำตลาด หากความคาดหวังต่อ AI เปลี่ยน แรงกระแทกจะผ่านทั้งตลาดหุ้นและตลาดหุ้นกู้พร้อมกัน
IMF ทดสอบภาวะวิกฤตแบบรุนแรงที่รวมแรงกระแทกจาก AI ตลาดพันธบัตร และพลังงาน พบว่าภาคธนาคารโดยรวมยังทนได้ แต่มีกลุ่มธนาคารที่อ่อนแอซึ่งจะมีเงินกองทุนไม่พอ และสัดส่วนนี้กำลังเพิ่มขึ้น ส่วนตลาดเกิดใหม่ยังทนทาน แต่บางประเทศมีกันชนเชิงนโยบายอ่อนลง
ทำไมดอกเบี้ยระยะสั้นของไทยยังนิ่ง
กนง. มีมติเอกฉันท์เมื่อ 26 สิงหาคม 2026 คงดอกเบี้ยนโยบายที่ 1.00% โดยระบุว่านโยบายการเงินที่ผ่อนคลายร่วมกับมาตรการการเงินแบบตรงจุดช่วยประคองการฟื้นตัว กนง. คาดว่าเงินเฟ้อทั่วไปจะสูงขึ้นจนถึงไตรมาสแรกปี 2027 จากผลของเอลนีโญและการส่งผ่านต้นทุนที่ค่อยเป็นค่อยไป ก่อนกลับสู่ระดับต่ำ และคาดการณ์เงินเฟ้อระยะปานกลางยังยึดเหนี่ยวอยู่ในกรอบเป้าหมาย ตามตารางการประชุมของ ธปท. กนง. จะประกาศผลการประชุมครั้งถัดไปวันที่ 28 ตุลาคม 2026
ดอกเบี้ยอ้างอิงของธนาคารจึงยังไม่เปลี่ยน TISCO สรุปไว้ในคำอธิบายผลการดำเนินงานไตรมาส 3 ว่าดอกเบี้ยเงินกู้ของธนาคารพาณิชย์ขนาดใหญ่ 4 แห่งคงที่จากสิ้นไตรมาสก่อน โดย MLR อยู่ที่ 6.38% MOR 6.35% MRR 6.63% และดอกเบี้ยเงินฝากประจำ 3 เดือนเฉลี่ย 0.61% เมื่อเทียบกับเงินเฟ้อเดือนกันยายนที่ 2.82% ดอกเบี้ยนโยบายและดอกเบี้ยเงินฝากระยะสั้นจึงต่ำกว่าเงินเฟ้อ
ธนาคารไทย: ได้จากต้นทุนเงินฝาก แต่พอร์ตพันธบัตรต้องจับตา
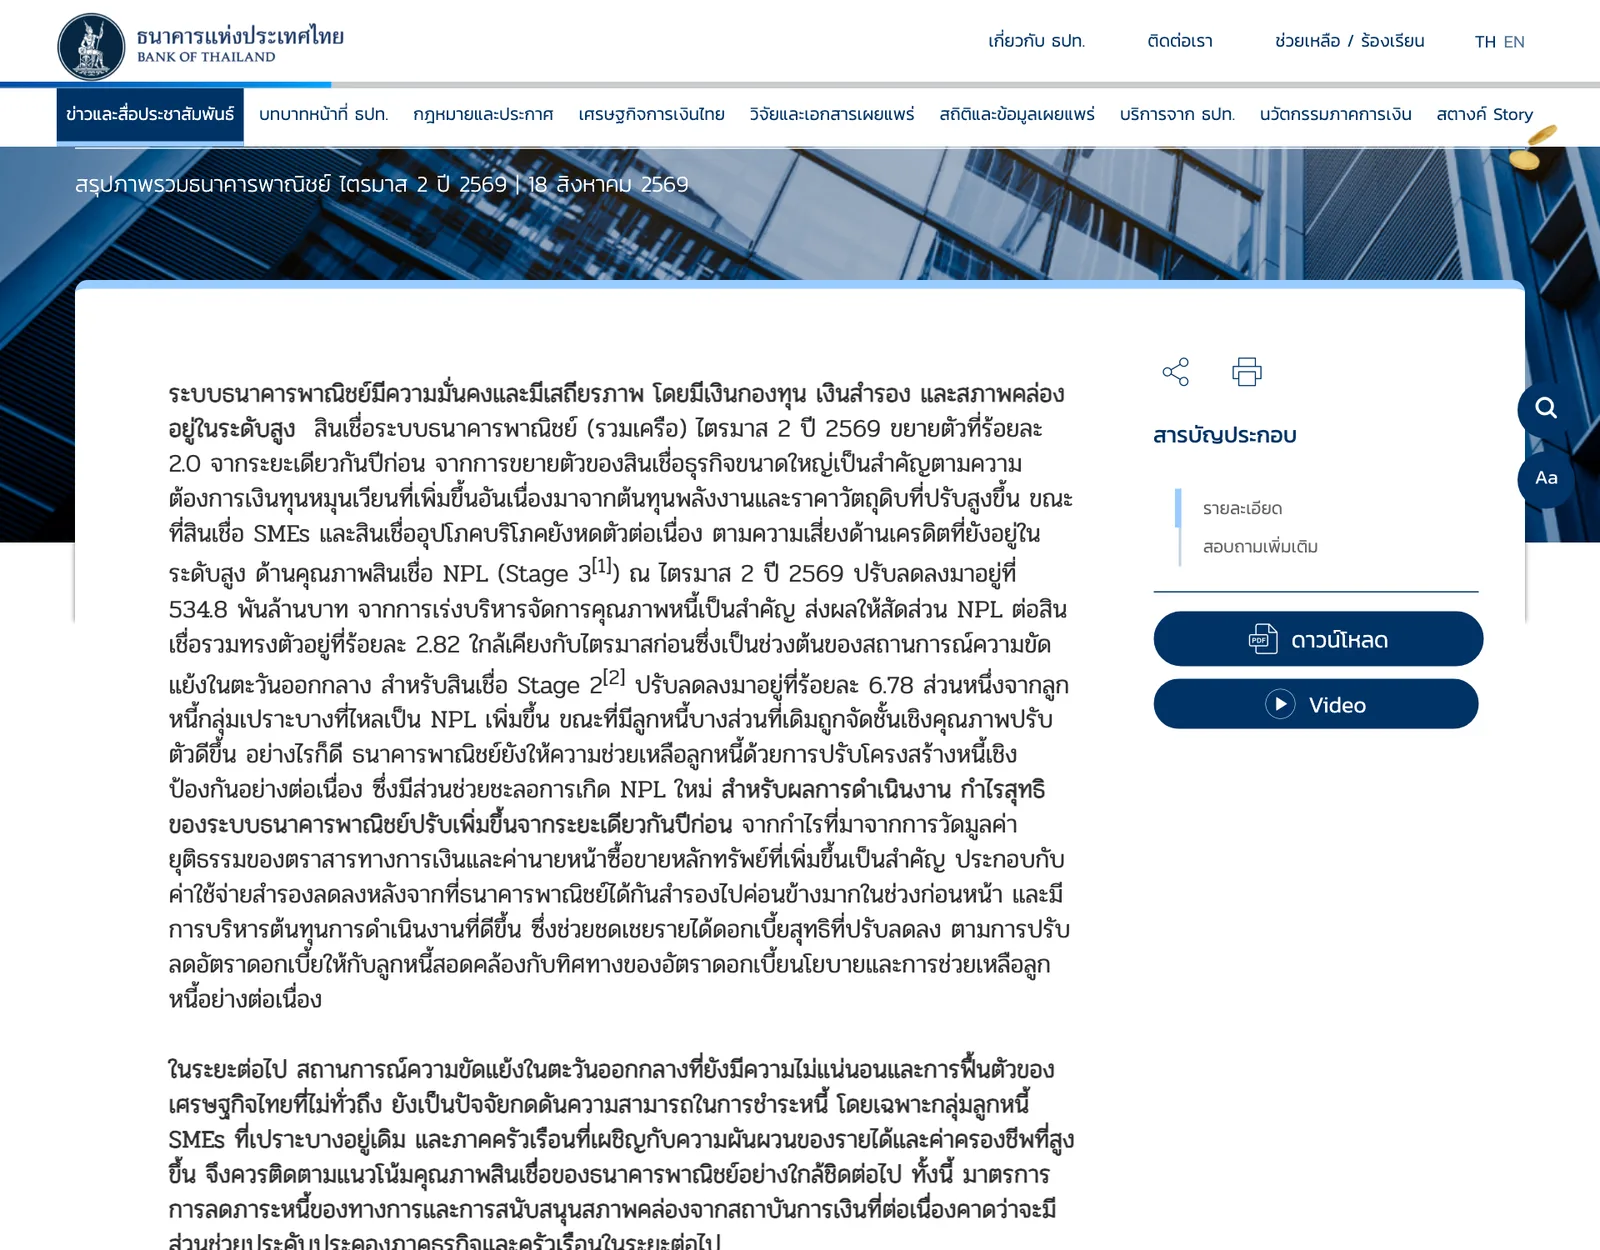
ธปท. สรุปภาพรวมธนาคารพาณิชย์ไตรมาส 2 ปี 2026 เมื่อ 18 สิงหาคมว่าระบบยังมีเงินกองทุน เงินสำรอง และสภาพคล่องสูง สินเชื่อโต 2.0% จากปีก่อน NPL (Stage 3) ลดลงมาอยู่ที่ 534.8 พันล้านบาท สัดส่วน NPL ต่อสินเชื่อรวมทรงตัวที่ 2.82% และสินเชื่อ Stage 2 อยู่ที่ 6.78% กำไรสุทธิเพิ่มขึ้นจากปีก่อน โดยแรงหลักมาจากกำไรจากการวัดมูลค่ายุติธรรมของตราสารทางการเงินและค่านายหน้าซื้อขายหลักทรัพย์ ร่วมกับค่าใช้จ่ายสำรองที่ลดลง ซึ่งชดเชยรายได้ดอกเบี้ยสุทธิที่ลดลง
ประเด็นคือ เมื่ออัตราผลตอบแทนพันธบัตรขึ้น ราคาพันธบัตรที่ถืออยู่จะลดลง กำไรจากการวัดมูลค่ายุติธรรมที่ช่วยไตรมาส 2 จึงเป็นรายการที่ต้องดูในงบไตรมาส 3 ตัวอย่างแรกคือ TISCO ซึ่งรายงานกำไรสุทธิไตรมาส 3 ที่ 1,804.70 ล้านบาท เพิ่มขึ้น 4.3% จากปีก่อน รายได้รวมจากการดำเนินงานลดลง 2.3% โดยสาเหตุหลักคือกำไรจากเครื่องมือทางการเงินที่วัดมูลค่ายุติธรรมผ่านกำไรขาดทุน (FVTPL) ที่ลดลง แต่รายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 6.2% และค่าใช้จ่ายสำรอง (ECL) ลดลงเหลือ 0.8% ของสินเชื่อเฉลี่ย TISCO อธิบายว่ารายได้ดอกเบี้ยสุทธิได้แรงหนุนจากต้นทุนเงินฝากที่ลดลงต่อเนื่องหลัง ธปท. ลดดอกเบี้ยนโยบายในช่วงต้นปี ธนาคารเดียวยังไม่ใช่ภาพของทั้งระบบ ภาพจะชัดขึ้นเมื่อธนาคารอื่นทยอยแจ้งงบ
ผู้กู้: SMEs และครัวเรือนรู้สึกก่อนบริษัทใหญ่
ธปท. ระบุว่าสินเชื่อที่โตในไตรมาส 2 มาจากธุรกิจขนาดใหญ่ที่ต้องใช้เงินทุนหมุนเวียนมากขึ้นเพราะต้นทุนพลังงานและราคาวัตถุดิบที่สูงขึ้น ขณะที่สินเชื่อ SMEs และสินเชื่ออุปโภคบริโภคยังหดตัวต่อเนื่องตามความเสี่ยงด้านเครดิตที่ยังสูง สไลด์ประกอบปาฐกถาของผู้ว่าการ ธปท. เมื่อ 8 ตุลาคม 2026 แสดงสินเชื่อ SMEs ในระบบธนาคารพาณิชย์หดตัว 4.6% ขณะที่สินเชื่อธุรกิจรายใหญ่โต 6.6%
สไลด์ชุดเดียวกันแสดงว่าครัวเรือนรายได้น้อยมีกันชนทางการเงินต่ำกว่า ปี 2025 กลุ่มรายได้ต่ำมีรายได้เฉลี่ยต่อหัว 8,969 บาทต่อเดือนและรายจ่าย 7,727 บาท เทียบกับกลุ่มรายได้สูงที่ 31,319 บาทและ 16,897 บาท เมื่อค่าครองชีพขึ้นจากน้ำมันและอาหาร ธปท. จึงย้ำให้ติดตามความสามารถชำระหนี้ของ SMEs และครัวเรือนเปราะบาง และสนับสนุนให้สถาบันการเงินใช้มาตรการแบบตรงจุด เช่นกลไกสินเชื่อ SMEs ที่ ธปท. ประกาศเมื่อต้นเดือน
ผู้กู้แต่ละกลุ่มจึงเจอแรงกดดันไม่เท่ากัน ผู้กู้อัตราลอยตัวที่อิง MLR หรือ MRR ยังไม่เห็นดอกเบี้ยเปลี่ยนตราบที่ดอกเบี้ยนโยบายคงที่ แต่สินเชื่อและหุ้นกู้อัตราคงที่ระยะยาวมักตั้งราคาจากอัตราผลตอบแทนพันธบัตรรัฐบาลรุ่นอายุใกล้เคียงบวกส่วนชดเชยความเสี่ยง จึงรับผลจากเส้นอัตราผลตอบแทนที่ชันขึ้นก่อน
ฝ่ายการเงินองค์กรควรอ่านสถานการณ์อย่างไร
| กลุ่ม | ราคาอ้างอิงหลัก | สิ่งที่เกิดขึ้นถึงกลางเดือนตุลาคม 2026 | สิ่งที่ควรติดตาม |
|---|---|---|---|
| ผู้กู้อัตราลอยตัว | ดอกเบี้ยนโยบาย 1.00% | MLR ธนาคารใหญ่ 6.38% MRR 6.63% คงที่ | ผลประชุม กนง. 28 ต.ค. |
| ผู้ออกหุ้นกู้และเงินกู้คงที่ระยะยาว | พันธบัตรรัฐบาล 5–10 ปี | +0.48 และ +0.68 จุด% จากต้นปี | พันธบัตรสหรัฐฯ และเงินเฟ้อ |
| ธนาคาร | ต้นทุนเงินฝากและพอร์ตพันธบัตร | NPL 2.82% Stage 2 6.78% (ไตรมาส 2) | งบไตรมาส 3 ของธนาคารอื่น |
| SMEs | วงเงินและเงื่อนไขสินเชื่อ | สินเชื่อ SMEs หดตัว 4.6% | มาตรการสินเชื่อตรงจุด |
| ผู้ฝากเงินระยะสั้น | เงินฝาก 3 เดือนเฉลี่ย 0.61% | ต่ำกว่าเงินเฟ้อ 2.82% | ดอกเบี้ยเงินฝากหลัง กนง. |
ตลาดทุนก็สะท้อนความกังวลเดียวกัน TISCO รายงานว่าดัชนีตลาดหลักทรัพย์ฯ ปิดไตรมาส 3 ที่ 1,559.01 จุด ลดลง 2.0% จากไตรมาสก่อน และช่วงปลายไตรมาสมีเงินทุนไหลออกจากนักลงทุนต่างชาติและสถาบันในประเทศ จากความกังวลต่อทิศทางดอกเบี้ยของเฟด อัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูงขึ้น และสถานการณ์ตะวันออกกลาง ส่วน กนง. ระบุว่าค่าเงินบาทผันผวนตามสถานการณ์ตะวันออกกลางและความคาดหวังต่อนโยบายของเฟด
ในตลาดหุ้นกู้ ความเครียดเริ่มเห็นเป็นรายบริษัท เช่นแกรนด์ แอสเสท ที่แจ้งตลาดหลักทรัพย์ฯเมื่อ 12 ตุลาคมว่าผิดนัดชำระดอกเบี้ยหุ้นกู้ GRAND264A (อ่านข่าว) ผู้ลงทุนจึงแยกความเสี่ยงของผู้ออกแต่ละรายมากขึ้น ซึ่งหมายถึงต้นทุนที่ต่างกันมากระหว่างบริษัทเครดิตดีกับบริษัทที่มีภาระหนี้สูง
ผลต่อองค์กรไทย
- ฝ่ายการเงินควรทบทวนหนี้ที่จะครบกำหนดใน 12–24 เดือน เทียบต้นทุนการออกหุ้นกู้หรือกู้ระยะยาวแบบคงที่กับเงินกู้ระยะสั้นแบบลอยตัว เพราะส่วนต่างพันธบัตร 10 ปีกับ 1 ปีกว้างขึ้นเป็น 1.37 จุดเปอร์เซ็นต์ และวางแผนรีไฟแนนซ์ล่วงหน้าแทนการรอจังหวะ
- ทำแบบจำลองต้นทุนดอกเบี้ยหลายระดับ ทั้งกรณีดอกเบี้ยนโยบายคงที่และเปลี่ยนแปลง แทนการวางงบประมาณบนการคาดเดาผลประชุม กนง. วันที่ 28 ตุลาคม
- SMEs ควรเตรียมข้อมูลกระแสเงินสดและงบการเงินให้พร้อม เมื่อธนาคารเข้มงวดกับลูกหนี้ความเสี่ยงสูง และติดตามมาตรการค้ำประกันหรือสินเชื่อแบบตรงจุดของรัฐ
- ทบทวนนโยบายป้องกันความเสี่ยงค่าเงิน สำหรับองค์กรที่มีรายได้หรือต้นทุนเป็นดอลลาร์สหรัฐ เมื่อ ธปท. ระบุว่าค่าเงินบาทผันผวนตามตะวันออกกลางและนโยบายเฟด
- ฝ่ายไอทีของสถาบันการเงินควรนับภัยไซเบอร์เป็นความเสี่ยงทางการเงิน IMF จัดเหตุไซเบอร์อยู่ในสามความเสี่ยงหลักร่วมกับพันธบัตรและ AI และเมื่อ 14 ตุลาคม ธปท. IMF และกลุ่มธนาคารโลกประกาศ Bangkok Blueprint 12 แนวทางภายใต้ 5 เสาหลักเพื่อรับมือภัยการเงินดิจิทัล
ติดตามข่าวธนาคาร ตลาดทุน และกฎเกณฑ์การเงินได้ที่หมวดการเงิน
คำถามที่พบบ่อย
ทำไมอัตราผลตอบแทนพันธบัตรรัฐบาลไทยขึ้นทั้งที่ดอกเบี้ยนโยบายยังคงที่ 1.00%?
พันธบัตรระยะยาวสะท้อนเงินเฟ้อและดอกเบี้ยที่ตลาดคาดในอนาคต รวมถึงดอกเบี้ยในต่างประเทศ ปี 2026 ราคาน้ำมันดันเงินเฟ้อไทยเดือนกันยายนขึ้นเป็น 2.82% เฟดขึ้นดอกเบี้ยเป็น 3.75–4.00% และ ECB ขึ้นดอกเบี้ยเงินฝากเป็น 2.50% ขณะที่พันธบัตรระยะสั้นยังผูกกับดอกเบี้ยนโยบาย 1.00% ของ กนง. จึงแทบไม่ขยับ
พันธบัตรรัฐบาลไทยอายุ 10 ปีให้ผลตอบแทนเท่าไรในเดือนตุลาคม 2026?
ตามเส้นอัตราผลตอบแทนของสมาคมตลาดตราสารหนี้ไทย (ThaiBMA) พันธบัตรรัฐบาลไทยอายุ 10 ปีให้ผลตอบแทน 2.37% ณ 14 ตุลาคม 2026 เพิ่มจาก 1.69% เมื่อ 5 มกราคม 2026 และเคยขึ้นไปสูงสุดของปีที่ 2.42% เมื่อ 16 กันยายน ส่วนพันธบัตรอายุ 30 ปีอยู่ที่ 3.33%
กนง. จะประชุมเรื่องดอกเบี้ยนโยบายครั้งถัดไปเมื่อไร?
ตามตารางของธนาคารแห่งประเทศไทย กนง. จะประกาศผลการประชุมครั้งที่ 5 ของปี 2026 ในวันพุธที่ 28 ตุลาคม 2026 การประชุมครั้งล่าสุดเมื่อ 26 สิงหาคม 2026 มีมติเอกฉันท์คงดอกเบี้ยนโยบายที่ 1.00% และระบุว่าจะติดตามความขัดแย้งในตะวันออกกลาง มาตรการกีดกันทางการค้า และความเสี่ยงด้านเงินเฟ้อ
ธนาคารไทยได้รับผลอย่างไรเมื่ออัตราผลตอบแทนพันธบัตรสูงขึ้น?
ธนาคารถือพันธบัตรในพอร์ตลงทุน เมื่ออัตราผลตอบแทนขึ้น ราคาพันธบัตรจะลดลง ธปท. ระบุว่ากำไรระบบธนาคารไตรมาส 2 ปี 2026 เพิ่มขึ้นส่วนหนึ่งจากการวัดมูลค่ายุติธรรมของตราสารทางการเงิน ส่วนในไตรมาส 3 TISCO รายงานว่ากำไรจากเครื่องมือทางการเงินที่วัดมูลค่ายุติธรรมลดลงจากปีก่อน แต่รายได้ดอกเบี้ยสุทธิเพิ่ม 6.2% จากต้นทุนเงินฝากที่ลดลง
SMEs ไทยได้รับผลจากดอกเบี้ยโลกขาขึ้นและน้ำมันแพงอย่างไร?
ธปท. ระบุว่าสินเชื่อ SMEs ยังหดตัวต่อเนื่องเพราะสถาบันการเงินระมัดระวังการปล่อยกู้ให้ลูกหนี้ความเสี่ยงสูง สไลด์ประกอบปาฐกถาของผู้ว่าการ ธปท. เมื่อ 8 ตุลาคม 2026 แสดงสินเชื่อ SMEs หดตัว 4.6% ขณะที่สินเชื่อธุรกิจรายใหญ่โต 6.6% และต้นทุนพลังงานกับวัตถุดิบที่สูงขึ้นทำให้ธุรกิจต้องใช้เงินทุนหมุนเวียนมากขึ้น
แหล่งอ้างอิง
- Government Bond Yield Curve — สมาคมตลาดตราสารหนี้ไทย (ThaiBMA)
- Monetary Policy Committee’s Decision 4/2026 — ธนาคารแห่งประเทศไทย
- สรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 2 ปี 2569 — ธนาคารแห่งประเทศไทย
- Minutes of the Federal Open Market Committee, September 15–16, 2026 — Federal Reserve Board
- IMF / Global Financial Stability Report Annual Meetings, 2026 — International Monetary Fund
- คำอธิบายและการวิเคราะห์ฐานะการเงินและผลการดำเนินงาน ไตรมาส 3 ปี 2569 — ทิสโก้ไฟแนนเชียลกรุ๊ป (แจ้งตลาดหลักทรัพย์แห่งประเทศไทย)
บุคคล องค์กร และสถานที่ในข่าวนี้
เลือกชื่อเพื่ออ่านข่าวทั้งหมดที่กล่าวถึง ตัวเลขคือจำนวนข่าว
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ