
Ember ชี้อาเซียนมีระบบกักเก็บพลังงานในแผนราว 7 GW จากที่ต้องการ 23–26 GW ภายในปี 2030
รายงาน Ember 7 ต.ค. 2026 ชี้อาเซียนต้องการระบบกักเก็บพลังงาน 23–26 GW ภายในปี 2030 แต่มีโครงการราว 7 GW คอขวดคือการออกแบบตลาดให้โครงการน่าลงทุน ไม่ใช่เงินทุน
โดย กองบรรณาธิการ THAI DATA อ่าน 6 นาที
สรุปประเด็นสำคัญ
- Ember เผยแพร่รายงาน Bankable by design เมื่อ 7 ตุลาคม 2026 สรุปว่าคอขวดการเงินของการเปลี่ยนผ่านพลังงานในอาเซียนย้ายจากการหาเงินทุนไปเป็นการทำให้โครงการน่าลงทุน (bankable)
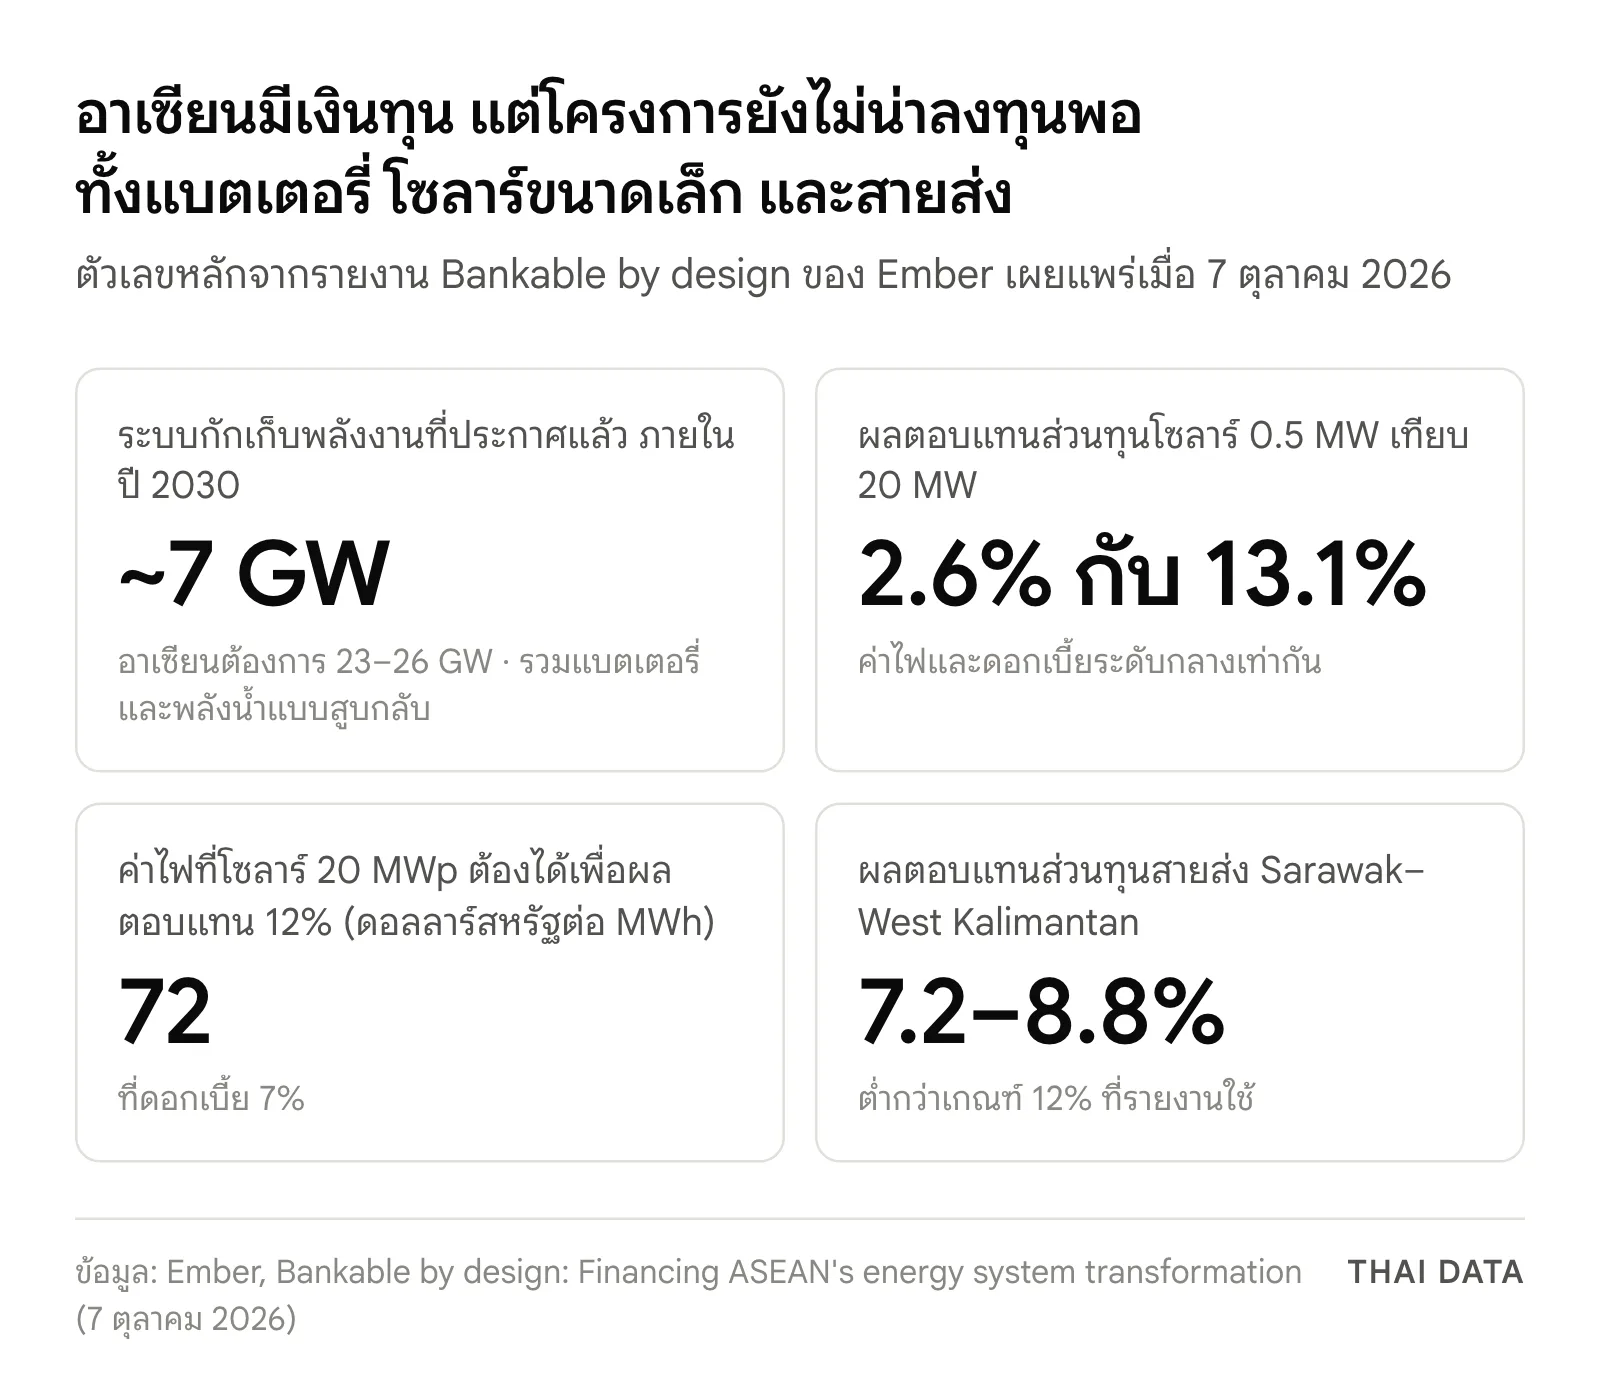
- อาเซียนต้องการระบบกักเก็บพลังงาน 23–26 GW ภายในปี 2030 ตามแผนที่นำทางพลังงานหมุนเวียนระยะยาวของอาเซียน แต่โครงการที่ประกาศแล้วมีราว 7 GW ไม่ถึงหนึ่งในสาม
- แบบจำลองของ Ember พบโซลาร์ขนาด 0.5 MW ให้ผลตอบแทนส่วนทุน (equity IRR) เพียง 2.6% เทียบกับ 13.1% ของโครงการ 20 MW และการลดดอกเบี้ยจาก 9% เหลือ 5% เพิ่มผลตอบแทนได้ราว 4.4 จุดเท่านั้น
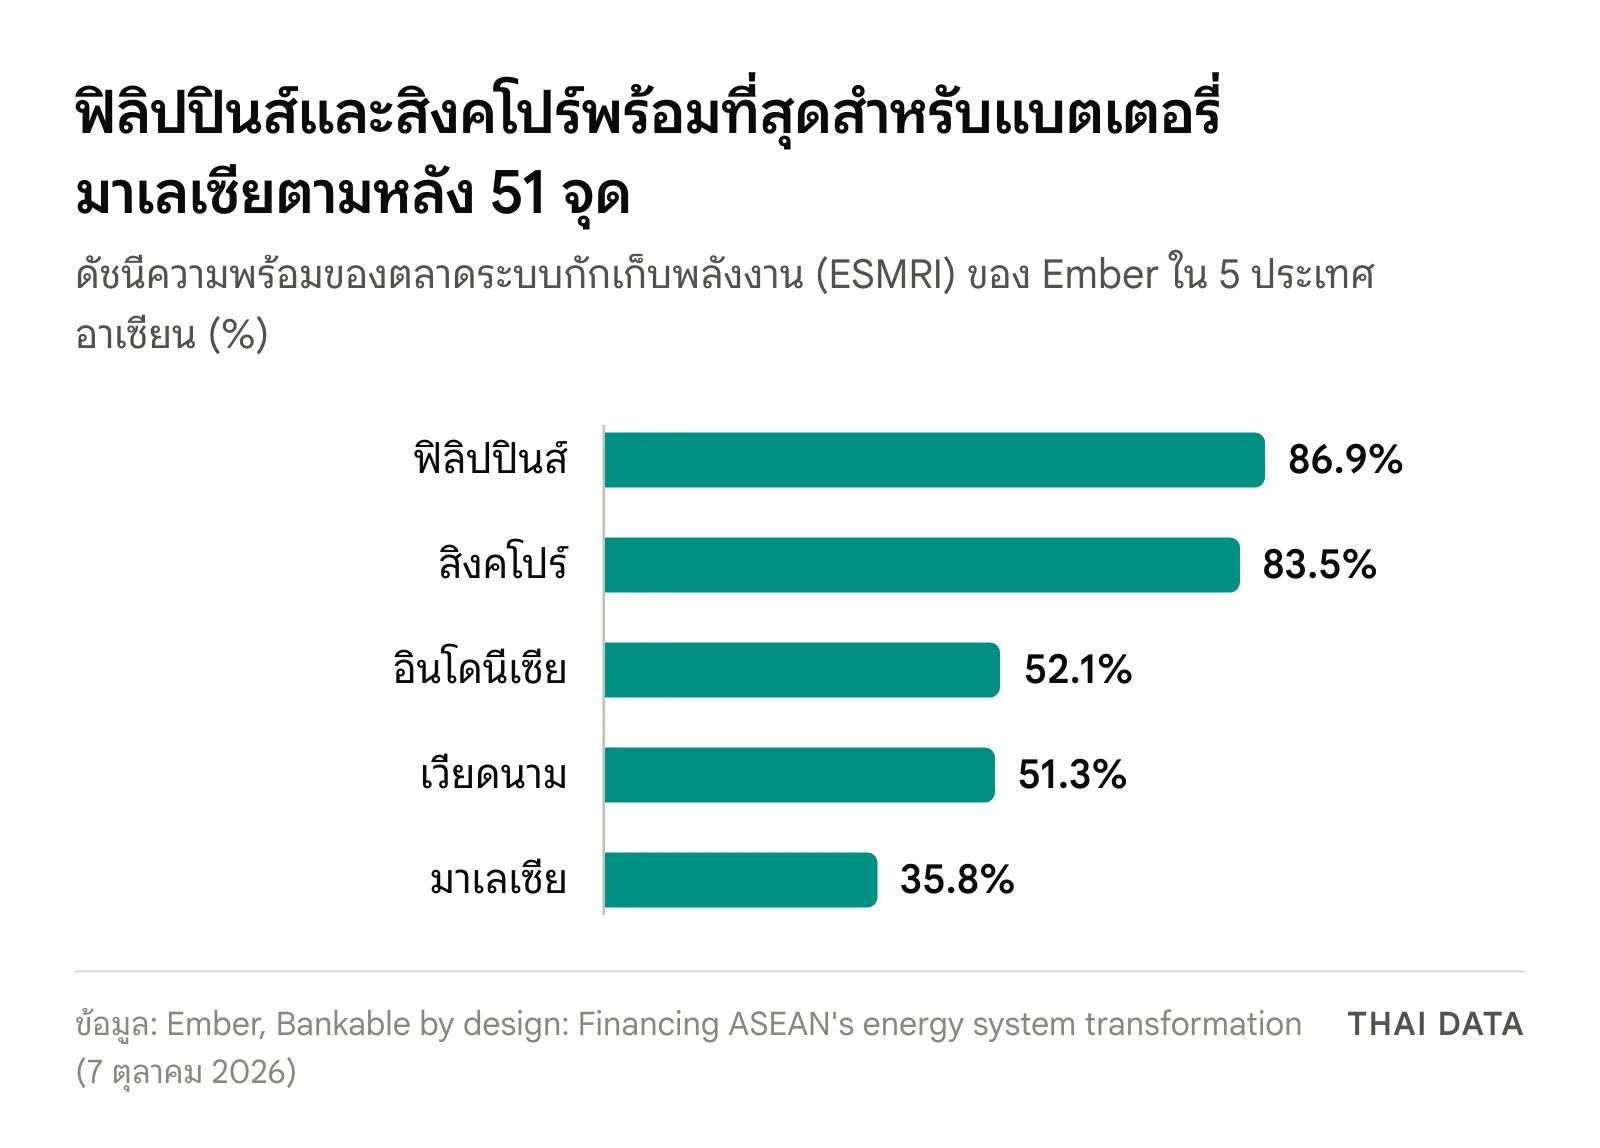
- ดัชนีความพร้อมตลาดระบบกักเก็บพลังงานของ Ember ให้ฟิลิปปินส์ 86.9% สิงคโปร์ 83.5% อินโดนีเซีย 52.1% เวียดนาม 51.3% และมาเลเซีย 35.8% โดยยังไม่มีประเทศใดมีตลาดกำลังผลิต (capacity market) เฉพาะ
- ตัวอย่างสายส่ง Sarawak–West Kalimantan ยาว 128 กม. ให้ผลตอบแทนส่วนทุน 7.2–8.8% ต่ำกว่าเกณฑ์ 12% ที่นักลงทุนเอกชนคาดหวัง
Ember สถาบันวิจัยด้านพลังงาน (think tank) เผยแพร่รายงาน Bankable by design เมื่อวันที่ 7 ตุลาคม 2026 ชี้ว่าอาเซียนต้องการระบบกักเก็บพลังงาน 23–26 GW ภายในปี 2030 แต่มีโครงการที่ประกาศแล้วเพียงราว 7 GW และสรุปว่าคอขวดของการเปลี่ยนผ่านพลังงานในภูมิภาคย้ายจากการหาเงินทุนไปเป็นการทำให้โครงการน่าลงทุนพอที่ธนาคารจะปล่อยกู้
รายงานเขียนโดย Dinita Setyawati และ Alnie Demoral นักวิเคราะห์ด้านเอเชียของ Ember ใช้ข้อมูลโครงการพลังงานสะอาดขนาดใหญ่ 50 โครงการ แบบจำลองผลตอบแทนของโซลาร์ขนาด 0.5–20 MW การประเมินความพร้อมของตลาดระบบกักเก็บพลังงานใน 5 ประเทศ และตัวอย่างโครงการสายส่ง ข้อสรุปคือการออกแบบตลาด ไม่ใช่เงินทุนหรือเทคโนโลยี ที่กำลังเป็นตัวจำกัด
Ember พบว่าเงินทุนไหลเข้าโครงการใหญ่ แต่ไปไม่ถึงโครงการเล็ก
ในรอบสิบปีที่ผ่านมา กำลังผลิตโซลาร์ของอาเซียนเพิ่มเป็น 39 GW และพลังงานลม 9.6 GW โครงการขนาดใหญ่ 50 โครงการที่ Ember ศึกษาปิดดีลเงินกู้ได้แล้ว มีเงินลงทุนตั้งแต่ราว 25 ล้านดอลลาร์สหรัฐไปจนถึงมากกว่า 3.6 พันล้านดอลลาร์สหรัฐ ครอบคลุมโซลาร์ ลม ความร้อนใต้พิภพ พลังน้ำ โรงไฟฟ้าพลังน้ำแบบสูบกลับ และแบตเตอรี่
สิ่งที่ทำให้โครงการเหล่านี้ได้เงินกู้คือรายได้ที่แน่นอน โครงการส่วนใหญ่มีสัญญาขายไฟ 20–25 ปี ไม่ว่าจะเป็น feed-in tariff สัญญากับการไฟฟ้า การประมูล หรือสัญญากับบริษัทเอกชน มีโซลาร์และลมเพียง 18% ที่ต้องพึ่งธนาคารเพื่อการพัฒนาพหุภาคีหรือเงินกู้ผ่อนปรน ขณะที่โครงการความร้อนใต้พิภพ 64% ต้องพึ่ง เพราะมีความเสี่ยงช่วงสำรวจแหล่ง
แต่ภาพรวมยังห่างเป้า Ember อ้างว่าอาเซียนต้องลงทุนปีละ 281 พันล้านดอลลาร์สหรัฐภายในปี 2035 เพื่อเปลี่ยนผ่านเต็มรูปแบบ และระยะต่อไปต้องพึ่งระบบขนาดเล็กหลายพันระบบ ระบบกักเก็บพลังงาน และสายส่ง ซึ่งไม่เข้ากับรูปแบบการเงินที่ทำให้โซลาร์และลมขนาดใหญ่ได้เงินกู้
"คอขวดทางการเงินของการเปลี่ยนผ่านพลังงานในอาเซียนเปลี่ยนจากการหาเงินทุนไปเป็นการสร้างสินทรัพย์ที่ธนาคารให้กู้ได้" Alnie Demoral กล่าว
ระบบกักเก็บพลังงาน: ต้องการ 23–26 GW แต่มีในแผนราว 7 GW
แผนที่นำทางพลังงานหมุนเวียนระยะยาวของอาเซียน (ASEAN Renewable Energy Long-term Roadmap) ประเมินว่าภูมิภาคต้องการระบบกักเก็บพลังงาน 23–26 GW ภายในปี 2030 และ 105–145 GW ภายในปี 2045 แต่ Ember นับโครงการระดับโครงข่ายที่ประกาศแล้วได้ราว 7 GW ภายในปี 2030 รวมทั้งแบตเตอรี่และพลังน้ำแบบสูบกลับ
Ember สร้างดัชนีความพร้อมของตลาดระบบกักเก็บพลังงาน (ESMRI) จาก 4 ด้าน คือการยอมรับในกฎระเบียบ กลไกรายได้ ช่องทางจัดซื้อ และความแน่นอนของการลงทุน ผลใน 5 ประเทศเป็นดังนี้
| ประเทศ | คะแนน ESMRI | สถานะตามรายงาน |
|---|---|---|
| ฟิลิปปินส์ | 86.9% | พร้อมที่สุด แบตเตอรี่ขายไฟในตลาดค้าส่งและบริการเสริมความมั่นคงได้ |
| สิงคโปร์ | 83.5% | พร้อม แบตเตอรี่ร่วมตลาดค้าส่งและบริการเสริมได้ |
| อินโดนีเซีย | 52.1% | ช่วงเปลี่ยนผ่าน พึ่งการจัดซื้อของการไฟฟ้าเป็นหลัก |
| เวียดนาม | 51.3% | ช่วงเปลี่ยนผ่าน ยังไม่มีกรอบกำกับแบตเตอรี่แบบแยกเดี่ยว |
| มาเลเซีย | 35.8% | ระยะเริ่มต้น มีโครงการจัดซื้อ MyBeST แต่ยังไม่มีกติกาตลาดถาวร |
ช่องว่าง 51 จุดระหว่างประเทศสูงสุดกับต่ำสุดมาจากกติกาตลาด ไม่ใช่ความสามารถในการติดตั้ง ยังไม่มีประเทศใดใน 5 ประเทศนี้ที่มีตลาดกำลังผลิต (capacity market) เฉพาะ และการให้แบตเตอรี่หารายได้จากหลายบริการพร้อมกัน (revenue stacking) ยังไม่พัฒนาในทุกประเทศ ไทยไม่อยู่ในกลุ่มที่ประเมิน
โซลาร์ขนาดเล็กได้ผลตอบแทนต่ำ แม้ดอกเบี้ยถูก
Ember จำลองโครงการโซลาร์ขนาด 0.5–20 MW ที่ค่าไฟ 0.060–0.090 ดอลลาร์สหรัฐต่อหน่วย และดอกเบี้ย 5–9% พบว่าขนาดโครงการเป็นตัวกำหนดผลตอบแทนส่วนทุน (equity IRR) มากที่สุด
- ภายใต้ค่าไฟและดอกเบี้ยระดับกลาง โครงการ 0.5 MW ได้ผลตอบแทนราว 2.6% ขณะที่โครงการ 20 MW ได้ราว 13.1%
- การลดดอกเบี้ยจาก 9% เหลือ 5% เพิ่มผลตอบแทนได้ราว 4.4 จุด ส่วนการเพิ่มขนาดตลอดช่วงที่ศึกษาเพิ่มได้มากกว่า 10 จุด
- โครงการ 0.5 MW ไม่ถึงผลตอบแทน 12% ในทุกสถานการณ์ที่จำลอง แม้ได้ค่าไฟ 0.090 ดอลลาร์และดอกเบี้ย 5% ก็ได้ราว 10%
- โครงการ 20 MWp ที่ดอกเบี้ย 7% ต้องได้ค่าไฟราว 72 ดอลลาร์สหรัฐต่อ MWh จึงจะได้ผลตอบแทน 12% ใกล้ค่าที่ประเมินของอินโดนีเซีย (74) ฟิลิปปินส์ (76) และเวียดนาม (71)
Ember เสนอให้รวมโครงการเล็กเป็นพอร์ตเดียวเพื่อทำ due diligence และสัญญากู้ครั้งเดียว และใช้เครื่องมือเพิ่มรายได้ เช่น ใบรับรองไฟฟ้าหมุนเวียนจากระบบขนาดเล็ก (D-REC) ที่มีรายงานว่าขายได้เกิน 100 ดอลลาร์ต่อ MWh เทียบกับ 1–15 ดอลลาร์ของ REC แบบสมัครใจทั่วไป
สายส่งได้ผลตอบแทนเพียง 7.2–8.8%
Ember ยกตัวอย่างสายส่ง Sarawak–West Kalimantan ที่วางแผนไว้ ยาว 128 กิโลเมตร ส่งไฟได้ 230 MW เงินลงทุนประมาณ 44.2 ล้านดอลลาร์สหรัฐ ผลตอบแทนส่วนทุนอยู่ที่ 7.2–8.8% ต่ำกว่าเกณฑ์ 12% ที่รายงานใช้ราว 3.2–4.8 จุด เพราะค่าผ่านสายถูกกำกับให้แค่คืนต้นทุน ขณะที่ประโยชน์ของสายส่งตกกับผู้ผลิตไฟ ผู้ใช้ไฟ และระบบโดยรวม
ทำไมเรื่องนี้สำคัญ
อาเซียนกำลังผลักดันการเชื่อมโยงระบบไฟฟ้า รวมถึงโครงการบูรณาการพลังงาน ลาว–ไทย–มาเลเซีย–สิงคโปร์ (LTMS-PIP) ซึ่ง Ember ระบุว่าต้องแก้อุปสรรคเหล่านี้ร่วมกัน และเสนอให้ระดมทุนตามประเภทสินทรัพย์ ได้แก่ สายส่ง โซลาร์คู่แบตเตอรี่ และลมคู่แบตเตอรี่ Dinita Setyawati ระบุว่ามาตรการที่ออกแบบตามประเภทสินทรัพย์และตลาดน่าจะได้ผลที่สุด
สำหรับไทย Ember ระบุว่าเวียดนาม ไทย และมาเลเซียเปิดให้ทำ Direct PPA ที่ลูกค้าองค์กรซื้อไฟฟ้าหมุนเวียนตรงจากผู้ผลิตได้แล้ว ซึ่งสอดคล้องกับกติกาที่ กกพ. กำลังเตรียม ตามที่เรารายงานในข่าวกติกาไฟฟ้า Data Center ของ กกพ. ขณะที่ IEA ประเมินว่าไทยจะพึ่งก๊าซนำเข้ามากขึ้น ตามข่าว ASEAN Energy Security Review ระบบกักเก็บพลังงานที่ลงทุนได้จริงจึงเกี่ยวกับต้นทุนไฟฟ้าของไทยโดยตรง
ผลต่อองค์กรไทย
- ประเมินโซลาร์รูฟท็อปเป็นพอร์ต องค์กรที่มีหลายสาขาหรือหลายโรงงานควรพิจารณารวมหลายไซต์เป็นสัญญาเดียว เพราะผลการศึกษาของ Ember ชี้ว่าขนาดโครงการมีผลต่อผลตอบแทนมากกว่าดอกเบี้ย
- ถามว่าแบตเตอรี่มีรายได้หรือการประหยัดกี่ทาง ก่อนลงทุนระบบกักเก็บพลังงาน ให้ระบุว่าได้ประโยชน์จากอะไรบ้าง เช่น ลดค่าความต้องการพลังไฟฟ้าสูงสุด ไฟสำรอง หรือใช้ไฟโซลาร์ตอนเย็น และกติกาไทยอนุญาตอะไร
- ติดตาม Direct PPA และราคารับซื้อไฟ องค์กรที่ต้องการไฟฟ้าสะอาดปริมาณมาก โดยเฉพาะ Data Center และโรงงานส่งออก ควรติดตามกติกาของ กกพ. และการทบทวนสัญญารับซื้อไฟฟ้าในข่าว Adder และ FiT
- คุยกับสถาบันการเงินเรื่องโครงสร้างสัญญา ฝ่ายการเงินควรถามผู้ให้กู้ว่าต้องการสัญญาซื้อขายไฟระยะยาวแบบใดจึงจะปล่อยกู้ได้ เพราะรายงานชี้ว่ารายได้ที่แน่นอนสำคัญกว่าดอกเบี้ยถูก ดูข่าวพลังงานเพิ่มเติมได้ที่หมวดพลังงานและโซลาร์เซลล์
คำถามที่พบบ่อย
รายงาน Bankable by design ของ Ember พูดถึงอะไร?
รายงานของ Ember ที่เผยแพร่เมื่อ 7 ตุลาคม 2026 วิเคราะห์ว่าทำไมการลงทุนพลังงานสะอาดในอาเซียนยังติดขัด และสรุปว่าคอขวดย้ายจากการหาเงินทุนไปเป็นการทำให้โครงการน่าลงทุน โดยเฉพาะโซลาร์ขนาดเล็กแบบกระจาย ระบบกักเก็บพลังงาน และสายส่ง ซึ่งยังไม่มีรายได้ที่แน่นอนพอให้ผู้ให้กู้มั่นใจ
อาเซียนต้องการระบบกักเก็บพลังงานเท่าไร?
Ember อ้างแผนที่นำทางพลังงานหมุนเวียนระยะยาวของอาเซียนว่าภูมิภาคต้องการระบบกักเก็บพลังงาน 23–26 GW ภายในปี 2030 และ 105–145 GW ภายในปี 2045 แต่โครงการระดับโครงข่ายที่ประกาศแล้ว ทั้งแบตเตอรี่และโรงไฟฟ้าพลังน้ำแบบสูบกลับ มีรวมราว 7 GW ภายในปี 2030
ทำไมโซลาร์ขนาดเล็กหาเงินกู้ยากกว่าโซลาร์ขนาดใหญ่?
เพราะค่าเตรียมโครงการ ค่าเอกสารกฎหมาย และการตรวจสอบของผู้ให้กู้แทบไม่ลดลงตามขนาด แบบจำลองของ Ember พบว่าโซลาร์ 0.5 MW ให้ผลตอบแทนส่วนทุนราว 2.6% ขณะที่โครงการ 20 MW ได้ราว 13.1% ภายใต้ค่าไฟและดอกเบี้ยระดับกลางเท่ากัน
รายงานของ Ember เกี่ยวกับองค์กรไทยอย่างไร?
Ember ระบุว่าไทยเป็นหนึ่งในประเทศที่เปิดให้ซื้อไฟฟ้าหมุนเวียนตรงจากผู้ผลิตผ่าน Direct PPA องค์กรไทยที่วางแผนโซลาร์หรือแบตเตอรี่จึงควรดูว่าโครงการมีรายได้หรือการประหยัดที่แน่นอนกี่ทาง และพิจารณารวมหลายไซต์เป็นพอร์ตเดียว เพราะขนาดโครงการมีผลต่อผลตอบแทนมากกว่าดอกเบี้ย
แหล่งอ้างอิง
- Bankable by design: Financing ASEAN's energy system transformation — Ember
- Bankable by design: Financing ASEAN's energy system transformation (PDF) — Ember
- ASEAN Renewable Energy Long-term Roadmap — ASEAN Centre for Energy (ACE)
พบข้อมูลคลาดเคลื่อน? แจ้งกองบรรณาธิการ